Calculer le remboursement d’un prêt dans Excel
Calculez votre mensualité, suivez dans un tableau d’amortissement complet la part d’intérêts et de capital de chaque mois, et découvrez ce qu’un prêt vous coûte sur toute sa durée.
En cinq minutes, vous savez ce que votre prêt coûte par mois, combien d’intérêts vous payez au total et ce qu’une durée plus courte ou un remboursement anticipé vous fait économiser.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Un prêt : mensualité, tableau d’amortissement complet avec intérêts et capital par mois et coût total des intérêts.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Étendue
Version 1.0 · dernière mise à jour 24 septembre 2026Avec remboursements anticipés ou supplémentaires, une comparaison de trois durées et un graphique capital contre intérêts.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Étendue (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
Vous préférez ne rien télécharger ? Cet outil existe aussi en calculateur en ligne.
Ouvrir le calculateur en ligneEn bref
Le remboursement d’un prêt est la mensualité fixe avec laquelle vous restituez capital et intérêts ; dans un prêt à annuités constantes, ce montant ne change pas, mais la part d’intérêts diminue chaque mois au profit de la part de capital.
Contracter un prêt est une chose ; savoir ce qu’il vous coûte chaque mois et sur toute sa durée en est une autre. Ce fichier Excel calcule votre mensualité, répartit chaque mois les intérêts et le capital dans un tableau d’amortissement et montre ce qu’une durée plus courte, un taux plus bas ou un remboursement supplémentaire change.
Que fait cet outil ?
Presque tous les prêts en Belgique, du prêt à tempérament pour une voiture au crédit hypothécaire avec amortissement du capital, fonctionnent selon le système des annuités : vous payez chaque mois le même montant. Cette mensualité se compose des intérêts sur le capital restant dû et d’une part de remboursement de ce capital. Comme le capital restant dû diminue chaque mois, les intérêts diminuent aussi et la part de capital augmente. Au début, vous payez donc surtout des intérêts ; à la fin, presque uniquement du capital.
Trois éléments déterminent votre mensualité : le montant emprunté, le taux et la durée. Une durée plus longue réduit la mensualité mais augmente le total des intérêts, souvent de plusieurs dizaines de milliers d’euros pour un crédit logement. Distinguez bien le taux nominal (le taux débiteur qui sert à calculer les intérêts) du taux annuel effectif global ou TAEG, qui inclut aussi les frais de dossier et les assurances obligatoires. Le taux peut être fixe pour toute la durée ou variable, révisé à des échéances fixes sur la base d’un indice de référence.
La version de base calcule un prêt avec un tableau d’amortissement mensuel complet et le coût total des intérêts. La version étendue vous permet d’encoder des remboursements anticipés ou supplémentaires et d’en voir l’effet, compare trois durées côte à côte et dessine un graphique du capital face aux intérêts. Vous évitez ainsi les erreurs classiques : ne regarder que la mensualité, comparer le taux nominal d’une banque au TAEG d’une autre, ou sous-estimer le coût d’une durée plus longue.
À qui s’adresse-t-il ?
- Ceux qui envisagent un crédit logement, un prêt auto ou un prêt rénovation et veulent connaître à l’avance la mensualité et le coût total des intérêts.
- Les ménages qui veulent tester plusieurs durées ou montants avant de frapper à la porte de la banque.
- Les indépendants qui planifient un crédit d’investissement et veulent intégrer les remboursements dans leur trésorerie.
- Ceux qui ont déjà un prêt et veulent savoir ce qu’un remboursement supplémentaire ou un refinancement leur fait économiser en intérêts.
Que contient-il ?
- Feuille de saisie avec le montant emprunté, la durée en mois, le taux annuel nominal et la date de départ, avec une explication à chaque cellule.
- Mensualité, montant total remboursé et coût total des intérêts en un coup d’œil.
- Tableau d’amortissement mensuel complet : intérêts, capital et solde restant dû après chaque paiement.
- Remboursements supplémentaires ou anticipés, uniques ou mensuels, avec les intérêts économisés et la durée raccourcie (version étendue).
- Comparaison de trois durées côte à côte : mensualité, intérêts totaux et total remboursé (version étendue).
- Graphique qui montre, année par année, quelle part de vos remboursements va au capital et quelle part aux intérêts (version étendue).
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Seules les cellules jaunes sont à compléter.
- 2
Indiquez le montant emprunté : le capital que vous prélevez réellement, donc sans votre apport propre et sans les frais que vous payez à part.
- 3
Indiquez la durée en mois (par exemple 240 pour vingt ans) et le taux annuel nominal tel qu’il figure sur votre offre. Prenez le taux débiteur, pas le TAEG.
- 4
Consultez la feuille « Aperçu » : vous voyez immédiatement la mensualité, le total remboursé et le coût total des intérêts. En dessous se trouve le tableau d’amortissement avec intérêts, capital et solde par mois.
- 5
Dans la version étendue, vous encodez aussi sur la feuille « Saisie » des remboursements supplémentaires, uniques ou mensuels, et trois durées à comparer. La feuille « Aperçu » affiche les intérêts économisés et la durée raccourcie.
- 6
Modifiez le taux ou la durée pour tester des scénarios et comparez le résultat au tableau d’amortissement de votre banque. De petits écarts sont normaux ; de grands écarts signalent des frais qui ne sont pas dans le taux nominal.
Exemple de calcul
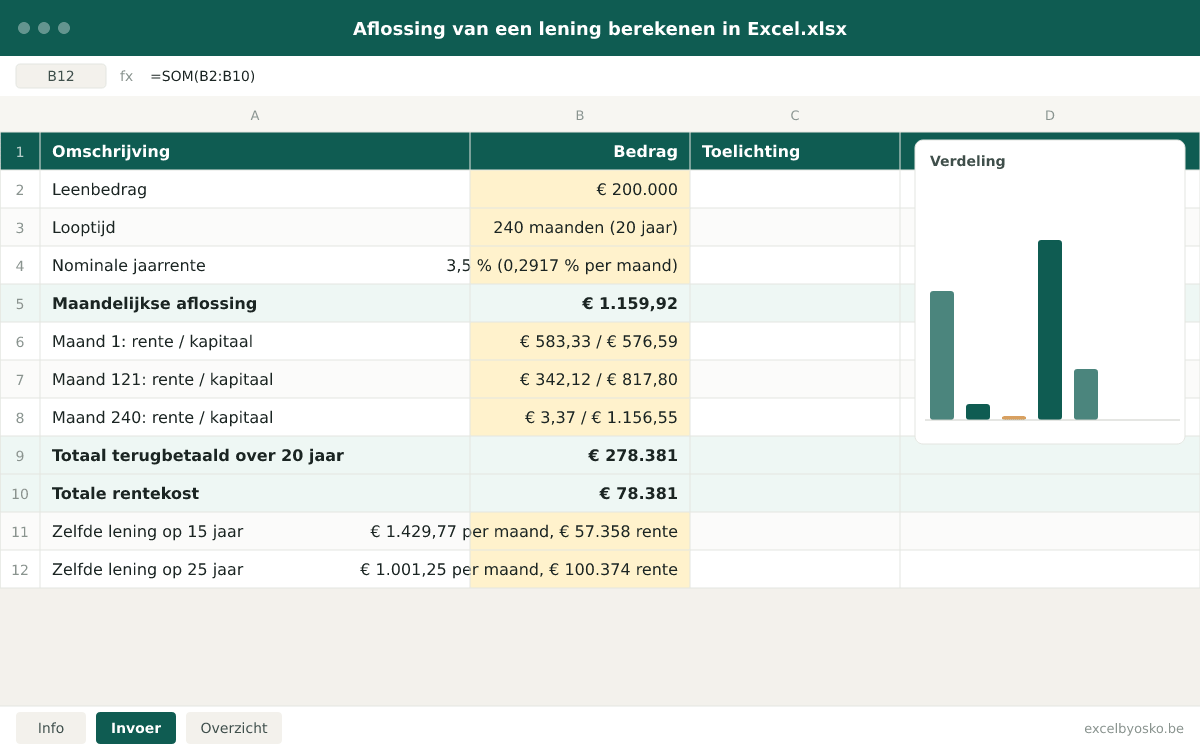
Un prêt de 200 000 € sur vingt ans à un taux nominal fixe de 3,5 %, remboursé en 240 mensualités égales. Les chiffres sont arrondis et servent uniquement d’illustration.
| Montant emprunté | 200 000 € |
|---|---|
| Durée | 240 mois (20 ans) |
| Taux annuel nominal | 3,5 % (0,2917 % par mois) |
| Mensualité | 1 159,92 € |
| Mois 1 : intérêts / capital | 583,33 € / 576,59 € |
| Mois 121 : intérêts / capital | 342,12 € / 817,80 € |
| Mois 240 : intérêts / capital | 3,37 € / 1 156,55 € |
| Total remboursé sur 20 ans | 278 381 € |
| Coût total des intérêts | 78 381 € |
| Même prêt sur 15 ans | 1 429,77 € par mois, 57 358 € d’intérêts |
| Même prêt sur 25 ans | 1 001,25 € par mois, 100 374 € d’intérêts |
Après dix ans, vous avez payé 120 mensualités, soit 139 190 €, mais seulement 82 701 € de capital sont remboursés ; le reste était des intérêts. Emprunter cinq ans de moins coûte 270 € de plus par mois, mais économise 21 023 € d’intérêts.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Le taux mensuel est le taux annuel nominal divisé par douze. La mensualité découle de la formule des annuités : capital × taux mensuel ÷ (1 − (1 + taux mensuel) à la puissance moins le nombre de mois). Dans Excel, c’est la fonction VPM (PMT).
- Chaque ligne du tableau d’amortissement calcule les intérêts comme solde restant dû × taux mensuel. La part de capital est la mensualité moins ces intérêts, et le nouveau solde est l’ancien solde moins la part de capital. Après le dernier mois, le solde est nul.
- Le total remboursé est la mensualité × le nombre de mois. Le coût total des intérêts est ce total moins le capital emprunté, et il est égal à la somme de la colonne des intérêts.
- Un remboursement supplémentaire (version étendue) est déduit du solde le mois du paiement. La mensualité reste identique, de sorte que le prêt se termine plus tôt ; le fichier compte les intérêts et les mois économisés. Une éventuelle indemnité de remploi s’encode à part.
- La comparaison des durées applique la même formule à trois durées et place côte à côte mensualité, intérêts totaux et total remboursé. Le graphique montre, année par année, la part de capital et d’intérêts dans vos remboursements.
Hypothèses
- Le fichier calcule avec le taux annuel nominal divisé par douze. Les prêteurs belges travaillent souvent avec un taux annuel actuariel, dont le taux mensuel est légèrement plus bas ; dans l’exemple, cela donne 1 154,28 € au lieu de 1 159,92 € par mois. L’écart est faible, mais il explique pourquoi votre tableau peut différer de quelques euros de celui de la banque.
- Le taux reste fixe pendant toute la durée. Vous simulez un taux variable en modifiant le taux et en comparant les résultats ; le fichier ne calcule pas automatiquement les révisions.
- La première mensualité tombe un mois après le prélèvement du capital et chaque mensualité est payée en fin de mois.
- Les frais de dossier, l’assurance solde restant dû et les frais de notaire ne sont pas dans la mensualité. Pour comparer des offres avec tous leurs frais, utilisez le fichier Excel de comparaison de prêts.
Limites
- Le fichier n’est ni une offre de crédit ni un conseil financier ; seul le prêteur fixe les conditions définitives.
- Il ne traite que les prêts à mensualité fixe avec amortissement du capital, pas les ouvertures de crédit, les crédits bullet ni les crédits avec reconstitution du capital.
- Les avantages fiscaux, comme une réduction d’impôt régionale pour un crédit logement, ne sont pas calculés.
Sources
- FOD Economie – Kredietkosten (consumentenkrediet)
Utilisé pour: La différence entre le taux débiteur et le TAEG, et quels frais sont inclus ou non dans le TAEG.
Consulté le: 24 septembre 2026
- FOD Economie – Vervroegde terugbetaling van een consumentenkrediet
Utilisé pour: Le droit au remboursement anticipé et le plafond légal de l’indemnité de remploi (1 % ou 0,5 %) pour le crédit à la consommation.
Consulté le: 24 septembre 2026
- FOD Economie – Terugbetaling van een hypothecair krediet
Utilisé pour: Le fonctionnement d’un crédit avec amortissement du capital (intérêts sur le solde restant dû) et le plafond de trois mois d’intérêts pour l’indemnité de remploi.
Consulté le: 24 septembre 2026
- Wikifin (FSMA) – Hoe betaal je je lening of je krediet terug?
Utilisé pour: Explication indépendante du remboursement d’un prêt par mensualités fixes.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Combien puis-je emprunter avec mes revenus ?
C’est le prêteur qui en décide, sur la base de vos revenus, de vos charges fixes et de votre apport propre. Les banques regardent surtout le rapport entre vos mensualités et vos revenus nets ; on cite souvent environ un tiers comme règle empirique, mais chaque banque fixe sa propre limite. Avec ce fichier, vous travaillez à l’envers : choisissez une mensualité que vous pouvez porter confortablement, encodez un taux et une durée, puis ajustez le montant jusqu’à retrouver cette mensualité. Dans l’exemple, 1 160 € par mois à 3,5 % sur vingt ans correspondent à 200 000 €.
Quelle est la différence entre le taux nominal et le TAEG ?
Le taux nominal ou taux débiteur est le pourcentage avec lequel la banque calcule les intérêts sur votre capital restant dû ; c’est le chiffre que vous encodez dans ce fichier. Le taux annuel effectif global (TAEG) exprime le coût total du crédit en pourcentage annuel, frais de dossier, frais de gestion et assurances obligatoires compris. Selon le SPF Économie, tous ces frais sont inclus dans le TAEG, ce qui permet de comparer des crédits quels que soient le montant et la durée. Comparez donc toujours TAEG contre TAEG, jamais le taux nominal d’un prêteur au TAEG d’un autre.
Combien d’intérêts vais-je payer au total sur mon prêt ?
Multipliez votre mensualité par le nombre de mois et retirez le capital emprunté. Pour 200 000 € sur vingt ans à 3,5 %, cela donne 240 × 1 159,92 € − 200 000 € = 78 381 €. Le même prêt sur quinze ans coûte 57 358 € d’intérêts, sur vingt-cinq ans 100 374 €. La durée pèse donc plus lourd qu’on ne le pense : emprunter cinq ans de plus coûte ici près de 22 000 € supplémentaires, en échange d’une mensualité inférieure de 159 €. Calculez donc toujours le total des intérêts, pas seulement la mensualité.
Est-il intéressant de rembourser mon prêt par anticipation ?
Le plus souvent oui, surtout les premières années, car chaque euro supplémentaire réduit directement le capital et ne produit donc plus d’intérêts. Dans l’exemple, 100 € de plus par mois raccourcissent la durée de 26 mois et économisent 9 413 € d’intérêts. Tenez toutefois compte de l’indemnité de remploi : pour un crédit à la consommation, elle est légalement plafonnée à 1 % du capital remboursé anticipativement (0,5 % s’il reste moins d’un an), pour un crédit hypothécaire à trois mois d’intérêts. Comparez aussi les intérêts économisés à ce que votre épargne rapporterait ailleurs.
Pourquoi est-ce que je paie surtout des intérêts au début et presque pas de capital ?
Parce que les intérêts sont calculés chaque mois sur le capital que vous devez encore. Le premier mois de l’exemple, cela fait 200 000 € × 3,5 % ÷ 12 = 583,33 € d’intérêts ; sur la mensualité de 1 159,92 €, il reste 576,59 € pour le capital. Chaque mois, le solde baisse un peu, donc les intérêts diminuent et la part de capital augmente. Le dernier mois, vous payez encore 3,37 € d’intérêts et 1 156,55 € de capital. C’est pourquoi un remboursement supplémentaire pèse le plus au début et qu’un refinancement en fin de durée en vaut rarement la peine.
Osko Consult
Vous voulez mieux comprendre votre situation financière ?
Osko Consult conçoit des aperçus, des calculateurs et des tableaux de bord sur mesure, aussi pour les petites organisations et les indépendants. Un Excel qui fait exactement ce dont vous avez besoin, plutôt qu’un modèle qui convient presque.
Outils liés
- Modèle Excel
Comparer des prêts dans Excel
Placez jusqu’à quatre offres de prêt côte à côte avec montant, durée, taux nominal, TAEG, mensualité et tous les frais, et voyez immédiatement quel prêt est le moins cher sur toute la durée.
Particuliers · Indépendants · PMEGratuit - Modèle ExcelCalculateur en ligne
Calculer les frais de voiture dans Excel
Calculez ce que votre voiture coûte réellement par an, par mois et par kilomètre : dépréciation, assurance, taxe de circulation, carburant ou recharge, entretien et plus.
Particuliers · IndépendantsGratuit - Modèle Excel
Créer un budget familial dans Excel
Alignez vos revenus, vos frais fixes et vos dépenses variables mois par mois et voyez immédiatement ce qu’il reste à épargner, avec une comparaison entre budget et réalité.
ParticuliersGratuit - Modèle ExcelCalculateur en ligne
Travailler à temps partiel : impact sur le net (Excel)
Comparez votre salaire brut et un salaire net indicatif à 100, 90, 80, 60 et 50 % et voyez l’écart par mois et par an, y compris l’effet sur le pécule de vacances et la prime de fin d’année.
ParticuliersGratuit