Comparer des prêts dans Excel
Placez jusqu’à quatre offres de prêt côte à côte avec montant, durée, taux nominal, TAEG, mensualité et tous les frais, et voyez immédiatement quel prêt est le moins cher sur toute la durée.
Vous voyez dans un seul tableau quelle offre vous coûte le moins, même quand une mensualité plus basse ou des frais de dossier réduits laissent penser le contraire.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Jusqu’à quatre offres de prêt côte à côte : montant, durée, taux nominal, TAEG, mensualité, frais et coût total, avec un classement par coût total.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Une comparaison de prêts place côte à côte des offres de même montant et de même durée et les classe selon leur coût total : les intérêts plus tous les frais uniques et récurrents, tels que le TAEG les résume.
Deux offres pour le même prêt peuvent avoir l’air très différentes : l’une affiche un taux plus bas, l’autre des frais de dossier réduits ou une assurance moins chère. Ce fichier Excel place jusqu’à quatre offres côte à côte, calcule pour chacune la mensualité et le coût total et les classe, pour que vous ne décidiez pas sur la seule mensualité.
Que fait cet outil ?
Comparer des prêts honnêtement n’est possible qu’en comparant des pommes avec des pommes : même montant, même durée et tous les frais compris. Pour chaque offre, vous encodez le montant, la durée, le taux nominal et le TAEG, plus les frais uniques comme les frais de dossier et les frais récurrents comme une assurance solde restant dû. Le fichier calcule la mensualité avec la formule des annuités, additionne intérêts et frais en un coût total et classe les offres de la moins chère à la plus chère.
Le taux annuel effectif global ou TAEG est votre boussole principale. En Belgique, le TAEG doit inclure tous les frais de crédit obligatoires : en plus du taux débiteur, les frais de dossier, les frais de gestion et les primes des assurances obligatoires. Deux offres au même taux nominal peuvent donc avoir un TAEG différent et, à montant et durée égaux, l’offre au TAEG le plus bas est aussi la moins chère. Pour les crédits à la consommation, le SPF Économie fixe en outre des TAEG maximaux légaux.
La durée est le deuxième piège. Une durée plus longue donne une mensualité plus basse, mais vous payez des intérêts plus longtemps sur un solde plus élevé, ce qui fait grimper le coût total. Qui ne regarde que la mensualité choisit parfois le prêt le plus cher. En ramenant toutes les offres à la même durée et en comparant le coût total, vous voyez immédiatement ce qu’une mensualité plus basse vous coûte réellement en fin de parcours.
À qui s’adresse-t-il ?
- Les particuliers qui ont reçu des offres de plusieurs banques pour un crédit logement, un prêt auto ou un prêt rénovation.
- Ceux qui ont consulté un courtier ou un site de comparaison et veulent vérifier les propositions eux-mêmes.
- Les indépendants et les PME qui ont sollicité plusieurs banques pour un crédit d’investissement et veulent comparer le coût total.
- Ceux qui veulent refinancer un prêt existant et savoir si la nouvelle proposition est vraiment moins chère une fois les frais comptés.
Que contient-il ?
- Feuille de saisie pour quatre offres au maximum, côte à côte : montant, durée, taux nominal et TAEG tels qu’ils figurent dans l’offre.
- Lignes pour les frais uniques (frais de dossier, frais d’expertise, frais de notaire pour une hypothèque) et les frais récurrents (assurance solde restant dû, assurance incendie).
- Calcul automatique de la mensualité de chaque offre avec la formule des annuités.
- Coût total par offre : intérêts sur toute la durée plus tous les frais, et le total que vous remboursez réellement.
- Classement des offres par coût total, avec l’écart en euros par rapport à la moins chère.
- Explication à chaque cellule de saisie, avec l’endroit où retrouver le chiffre dans l’offre, le formulaire SECCI ou le document ESIS.
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Chaque colonne est une offre ; vous ne complétez que les cellules jaunes.
- 2
Indiquez pour chaque offre le même montant emprunté et la même durée en mois. S’ils diffèrent, demandez au prêteur une offre adaptée ; sinon la comparaison est faussée.
- 3
Reprenez le taux nominal (taux débiteur) et le TAEG de l’offre. Pour un crédit à la consommation, ils figurent sur le formulaire SECCI ; pour un crédit hypothécaire, sur le document ESIS.
- 4
Encodez les frais uniques : frais de dossier, frais d’expertise et, pour une hypothèque, les frais de notaire et d’enregistrement de l’acte de crédit. Encodez ensuite la prime annuelle des assurances obligatoires.
- 5
Consultez la feuille « Aperçu » : pour chaque offre, vous y trouvez la mensualité, les intérêts totaux, le coût total et le classement. L’offre la moins chère est en tête, avec l’écart en euros par rapport aux autres.
- 6
Testez des scénarios : raccourcissez par exemple la durée de l’offre la plus chère ou demandez une offre sans assurance liée et comparez à nouveau.
Exemple de calcul
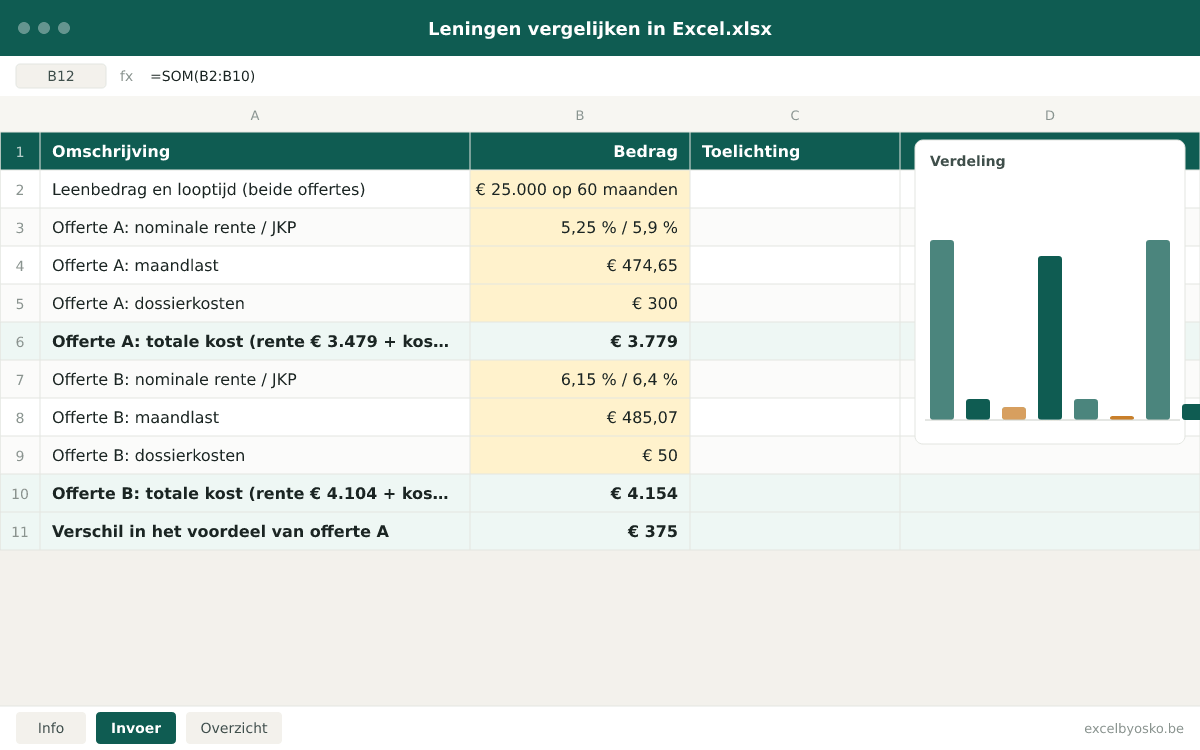
Deux offres pour un prêt de 25 000 € sur 60 mois. L’offre A a un taux plus bas mais des frais de dossier plus élevés ; l’offre B séduit par des frais de dossier réduits. Les chiffres sont arrondis et servent uniquement d’illustration.
| Montant et durée (les deux offres) | 25 000 € sur 60 mois |
|---|---|
| Offre A : taux nominal / TAEG | 5,25 % / 5,9 % |
| Offre A : mensualité | 474,65 € |
| Offre A : frais de dossier | 300 € |
| Offre A : coût total (intérêts 3 479 € + frais 300 €) | 3 779 € |
| Offre B : taux nominal / TAEG | 6,15 % / 6,4 % |
| Offre B : mensualité | 485,07 € |
| Offre B : frais de dossier | 50 € |
| Offre B : coût total (intérêts 4 104 € + frais 50 €) | 4 154 € |
| Écart en faveur de l’offre A | 375 € |
L’offre B paraît attrayante grâce à ses frais de dossier réduits, mais son taux plus élevé coûte 10,42 € de plus par mois, soit 625 € sur la durée. Cela dépasse largement les 250 € économisés en frais de dossier. Le TAEG le disait déjà : 5,9 % est moins cher que 6,4 %.
Sources & méthode de calcul
Voici comment le calcul est construit :
- La mensualité de chaque offre est calculée avec la formule des annuités : montant × taux mensuel ÷ (1 − (1 + taux mensuel) à la puissance moins le nombre de mois), avec taux mensuel = taux annuel nominal ÷ 12. Dans Excel, c’est la fonction VPM (PMT).
- Les intérêts totaux sont la mensualité × le nombre de mois moins le montant emprunté.
- Le coût total est la somme des intérêts totaux, des frais uniques et des frais récurrents sur toute la durée (prime annuelle × nombre d’années). Le total remboursé est le montant emprunté plus ce coût total.
- Les offres sont classées du coût total le plus bas au plus élevé. Pour chaque offre, le fichier affiche l’écart en euros avec la moins chère, par mois et sur toute la durée.
- Le TAEG n’est pas recalculé mais repris de l’offre ; le calcul légal utilise une formule actuarielle avec tous les frais obligatoires. Le fichier le place à côté de votre coût total comme contrôle : à montant et durée égaux, le TAEG le plus bas correspond au coût total le plus bas.
Hypothèses
- Une comparaison honnête suppose le même montant et la même durée pour toutes les offres. Le classement n’a de sens que si ces deux éléments sont identiques.
- Le taux reste fixe pendant toute la durée. Une offre à taux variable est comparée sur la base de son taux de départ ; les révisions possibles ne sont pas dans le calcul.
- Les frais que vous encodez sont ceux de l’offre ou du formulaire SECCI ou du document ESIS. Les primes d’assurance sont considérées comme constantes par an, même si certaines assurances solde restant dû diminuent avec le solde.
- Le fichier calcule avec le taux annuel nominal divisé par douze. Les prêteurs qui travaillent avec un taux actuariel arrivent à une mensualité légèrement plus basse ; l’écart est faible et s’applique de la même manière à toutes les offres.
Limites
- Le fichier n’est ni une offre de crédit ni un conseil ; seul le prêteur décide si vous obtenez le prêt et à quelles conditions.
- Le coût total est une simple addition ; il ne tient pas compte du moment où vous payez les frais ni de ce que vous pourriez faire entre-temps avec l’argent économisé.
- Les ouvertures de crédit, les crédits bullet et les crédits avec reconstitution du capital ont une autre structure et sortent du cadre de ce fichier.
Sources
- FOD Economie – Kredietkosten (consumentenkrediet)
Utilisé pour: Quels frais sont inclus dans le TAEG (frais de dossier, frais de gestion, assurances obligatoires) et lesquels ne le sont pas, et le libre choix de l’assureur.
Consulté le: 24 septembre 2026
- FOD Economie – Maximale tarieven voor consumentenkrediet
Utilisé pour: Les TAEG maximaux légaux par forme de crédit et par montant, leur révision semestrielle et la conséquence d’un dépassement.
Consulté le: 24 septembre 2026
- FOD Economie – Aanvullende diensten en koppelverkoop bij hypothecair krediet
Utilisé pour: L’assurance solde restant dû et l’assurance incendie comme services accessoires d’un crédit logement, l’interdiction de la vente liée et la liberté de changer d’assureur.
Consulté le: 24 septembre 2026
- Notaris.be – De koop- en kredietkosten
Utilisé pour: Les frais de constitution d’hypothèque et de l’acte de crédit qui s’ajoutent aux intérêts d’un crédit hypothécaire.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Comment comparer deux prêts de façon honnête ?
Assurez-vous d’abord que le montant et la durée sont identiques ; sinon, demandez une offre adaptée. Comparez ensuite le TAEG, pas le taux nominal, car seul le TAEG inclut les frais de dossier et les assurances obligatoires. Regardez enfin le coût total : les intérêts sur toute la durée plus tous les frais. Une offre avec une mensualité plus basse mais une durée plus longue est presque toujours plus chère au total. Ce fichier exécute ces trois étapes automatiquement pour quatre offres au maximum et affiche l’écart en euros par rapport à la moins chère.
Qu’est-ce que le TAEG et pourquoi compte-t-il plus que le taux ?
Le taux annuel effectif global (TAEG) exprime le coût total d’un crédit en pourcentage par an. Selon le SPF Économie, il comprend, outre le taux débiteur, les frais de dossier, les frais de gestion et le coût des assurances obligatoires. Les frais d’assurances facultatives, les intérêts de retard en cas de défaut de paiement et l’indemnité de remploi en cas de remboursement anticipé n’en font pas partie. Comme chaque prêteur doit calculer le TAEG selon la même formule légale, il permet de comparer des offres quels que soient le montant et la durée. Le taux nominal seul ne raconte qu’une partie de l’histoire.
Existe-t-il un maximum légal pour le taux d’un prêt ?
Pour les crédits à la consommation, oui. Le SPF Économie fixe des TAEG maximaux qui dépendent de la forme de crédit et du montant, et qui peuvent changer tous les six mois. Au 1er décembre 2025, le maximum pour un prêt à tempérament de plus de 5 000 € était de 12,00 % ; pour les petits montants et les ouvertures de crédit, les maxima sont plus élevés. Si le TAEG de votre crédit dépasse le maximum légal, vous avez droit à la remise totale des frais de crédit facturés. Un tel tableau n’existe pas pour les crédits hypothécaires. Consultez le tableau actuel sur le site du SPF Économie.
Un prêt avec une mensualité plus basse est-il toujours moins cher ?
Non. Une mensualité plus basse vient souvent d’une durée plus longue, et vous payez alors plus longtemps des intérêts sur un solde plus élevé. Prenez 25 000 € à 5,25 % : sur 48 mois, vous payez 578,57 € par mois et 2 771 € d’intérêts ; sur 60 mois, 474,65 € par mois et 3 479 € d’intérêts ; sur 72 mois, 405,53 € par mois mais déjà 4 198 € d’intérêts. Comparez donc toujours les offres sur la même durée, et choisissez seulement ensuite la durée qui convient à votre budget. Une mensualité plus basse est un confort, pas une réduction.
Dois-je prendre une assurance solde restant dû avec mon prêt ?
La loi ne l’impose pas, mais pour un crédit hypothécaire, le prêteur en fait généralement une condition. Vous pouvez toujours choisir vous-même l’assureur, même si l’assurance est obligatoire, et depuis le 1er juin 2024 vous pouvez plus facilement transférer ce type de service accessoire vers un autre prestataire sans que votre taux augmente. Si l’assurance est une condition du crédit, son coût fait partie du TAEG. Encodez donc la prime pour chaque offre, afin qu’un taux bas assorti d’une assurance obligatoire coûteuse ne l’emporte pas à tort.
Osko Consult
Vous voulez mieux comprendre votre situation financière ?
Osko Consult conçoit des aperçus, des calculateurs et des tableaux de bord sur mesure, aussi pour les petites organisations et les indépendants. Un Excel qui fait exactement ce dont vous avez besoin, plutôt qu’un modèle qui convient presque.
Outils liés
- Modèle ExcelCalculateur en ligne
Calculer le remboursement d’un prêt dans Excel
Calculez votre mensualité, suivez dans un tableau d’amortissement complet la part d’intérêts et de capital de chaque mois, et découvrez ce qu’un prêt vous coûte sur toute sa durée.
Particuliers · IndépendantsGratuit - Modèle ExcelCalculateur en ligne
Calculer les frais de voiture dans Excel
Calculez ce que votre voiture coûte réellement par an, par mois et par kilomètre : dépréciation, assurance, taxe de circulation, carburant ou recharge, entretien et plus.
Particuliers · IndépendantsGratuit - Modèle Excel
Établir un plan financier dans Excel
Établissez un plan financier sur trois ans : chiffre d’affaires, frais, résultat, trésorerie et seuil de rentabilité, avec investissements, financement et bilan par année dans la version étendue.
Indépendants · PMEGratuit