Créer un budget familial dans Excel
Alignez vos revenus, vos frais fixes et vos dépenses variables mois par mois et voyez immédiatement ce qu’il reste à épargner, avec une comparaison entre budget et réalité.
Après une soirée de saisie, vous savez exactement où part votre argent chaque mois et combien vous pouvez mettre de côté.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Budget mensuel avec revenus, frais fixes, frais variables et capacité d’épargne, avec l’écart entre budget et réel.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Étendue
Version 1.0 · dernière mise à jour 24 septembre 2026Douze mois avec aperçu annuel, objectifs d’épargne, un graphique par catégorie et une réserve pour les imprévus.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Étendue (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Un budget familial est un aperçu mensuel de tous les revenus et de toutes les dépenses d’un ménage, qui montre ce qu’il reste pour épargner ou pour absorber des frais imprévus.
Beaucoup de ménages savent ce qui rentre, mais pas ce qui sort. Les petits abonnements, les factures annuelles et les courses un peu plus chères chaque semaine font qu’il reste moins que prévu en fin de mois. Ce fichier Excel rassemble tout sur une feuille et montre l’écart entre ce que vous aviez prévu et ce que vous avez réellement dépensé.
Que fait cet outil ?
Sur la feuille « Saisie », vous notez les revenus nets du ménage : salaires, allocations familiales (le Groeipakket en Flandre), éventuelles indemnités et autres revenus. En dessous viennent les dépenses, réparties en frais fixes qui reviennent chaque mois (loyer ou crédit hypothécaire, énergie, assurances, internet, abonnements, école et garderie) et en dépenses variables que vous pilotez vous-même (courses, transport, vêtements, loisirs). Le logement pèse le plus lourd : selon Statbel, un tiers du budget d’un ménage belge allait en moyenne au logement en 2024.
Les frais annuels comme la taxe de circulation, le précompte immobilier, l’assurance incendie ou les vacances d’été se saisissent une fois par an ; le fichier les répartit automatiquement sur douze mois. Fini la surprise du mois trop cher : vous savez quel montant réserver chaque mois.
La feuille « Aperçu » montre par catégorie ce que vous aviez budgété, ce que vous avez réellement dépensé et l’écart. En bas figure la capacité d’épargne : ce qu’il reste une fois tous les frais payés. La version étendue suit douze mois, les cumule dans un aperçu annuel, vous laisse fixer des objectifs d’épargne et affiche un graphique des dépenses par catégorie.
À qui s’adresse-t-il ?
- Les familles avec enfants qui veulent savoir ce qu’il reste, après les frais fixes, pour l’épargne et les loisirs.
- Les couples qui viennent d’emménager ensemble ou d’acheter un logement et veulent cerner leur nouvelle structure de frais.
- Les personnes seules qui bouclent difficilement le mois et veulent voir quelles dépenses ajuster.
- Ceux qui veulent constituer une réserve d’épargne ou épargner pour un grand projet : rénovation, voiture ou études des enfants.
Que contient-il ?
- Feuille de saisie avec les revenus nets (salaires, allocations familiales, autres revenus) et les dépenses par catégorie.
- Frais fixes, frais variables et frais annuels séparés, avec répartition automatique des montants annuels sur douze mois.
- Colonnes budget et réel, pour voir mois après mois où vous vous écartez.
- Calcul de la capacité d’épargne et du pourcentage de vos revenus mis de côté.
- Douze feuilles mensuelles, un aperçu annuel, des objectifs d’épargne et un graphique par catégorie (version étendue).
- Calculateur de réserve qui indique combien de mois votre épargne couvre en cas de frais imprévus ou de perte de revenus (version étendue).
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Seules les cellules jaunes sont à compléter.
- 2
Indiquez les revenus nets tels qu’ils arrivent sur votre compte : salaire net de chaque partenaire, allocations familiales et autres revenus fixes. Laissez le pécule de vacances et la prime de fin d’année hors du budget mensuel ; mieux vaut les traiter à part comme des extras.
- 3
Complétez les frais fixes à partir de vos extraits bancaires des trois derniers mois : crédit hypothécaire ou loyer, acompte d’énergie, eau, assurances, internet et téléphonie, abonnements, école et garderie.
- 4
Estimez les dépenses variables : courses, carburant ou transports en commun, vêtements, sorties et cadeaux. Basez-vous sur vos dépenses des derniers mois plutôt que sur ce que vous aimeriez dépenser.
- 5
Saisissez les frais annuels en montant annuel : taxe de circulation, précompte immobilier, vacances, cotisations. Le fichier les convertit en un montant mensuel à réserver.
- 6
Consultez la feuille « Aperçu » : vous y trouvez la capacité d’épargne, l’écart entre budget et réel par catégorie et le graphique. À la fin de chaque mois, encodez les montants réels et corrigez là où c’est nécessaire.
Exemple de calcul
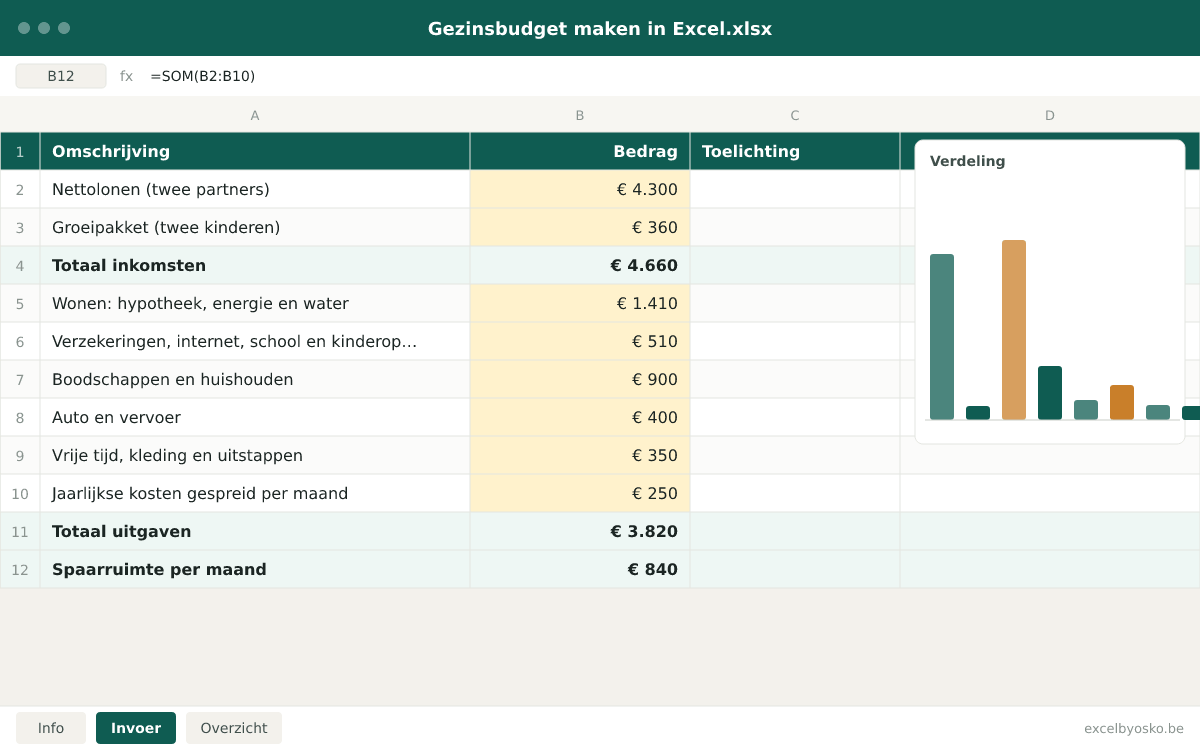
Un couple avec deux enfants, propriétaire de son logement. Les montants sont arrondis, les allocations familiales sont un montant d’exemple et l’ensemble sert uniquement d’illustration.
| Salaires nets (deux partenaires) | 4 300 € |
|---|---|
| Allocations familiales (deux enfants) | 360 € |
| Total des revenus | 4 660 € |
| Logement : crédit hypothécaire, énergie et eau | 1 410 € |
| Assurances, internet, école et garderie | 510 € |
| Courses et ménage | 900 € |
| Voiture et transport | 400 € |
| Loisirs, vêtements et sorties | 350 € |
| Frais annuels lissés par mois | 250 € |
| Total des dépenses | 3 820 € |
| Capacité d’épargne par mois | 840 € |
Les frais annuels (ici 3 000 € : taxe de circulation, précompte immobilier et vacances) sont divisés par douze. Ce ménage met environ 18 % de ses revenus de côté ; une réserve de trois à six salaires mensuels nets représente ici grosso modo 13 000 à 26 000 €.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Les revenus sont saisis en net, tels qu’ils arrivent sur le compte. Les revenus bruts, le précompte professionnel et les cotisations sociales sont volontairement laissés de côté ; le budget part de ce que vous recevez effectivement.
- Les frais fixes et variables sont saisis par mois et additionnés par catégorie. Les frais annuels sont divisés par douze et ajoutés aux frais fixes comme réserve mensuelle.
- Capacité d’épargne = total des revenus nets − total des dépenses (réserve mensuelle pour frais annuels comprise). Le taux d’épargne est la capacité d’épargne divisée par le total des revenus.
- L’écart entre budget et réel est calculé par catégorie comme réel − budget ; un écart positif signifie que vous avez dépensé plus que prévu.
- Dans la version étendue, les douze feuilles mensuelles sont cumulées dans un aperçu annuel et la réserve est exprimée en mois : solde d’épargne divisé par les dépenses mensuelles moyennes.
Hypothèses
- Les allocations familiales varient selon la région, l’enfant et la situation familiale. Le fichier utilise le montant que vous saisissez ; le montant exact figure sur votre relevé de paiement.
- Les frais d’énergie et d’eau sont des acomptes ; le décompte annuel peut différer. Prévoyez une marge dans les frais annuels si vous attendez un supplément.
- Le précompte immobilier et la taxe de circulation dépendent de votre région et de votre logement ou de votre voiture. Reprenez le montant de votre dernier avertissement-extrait de rôle.
- Le pécule de vacances et la prime de fin d’année restent hors du budget mensuel. Pour les inclure malgré tout, divisez-les par douze et ajoutez-les aux revenus.
Limites
- Le fichier n’est pas une comptabilité et ne se connecte pas automatiquement à votre compte bancaire ; vous encodez vous-même les montants réels.
- Il ne donne aucun conseil fiscal ou financier et ne calcule ni impôts, ni prêts, ni rendement de l’épargne.
- Les catégories sont fixes dans la version de base ; dans la version étendue, vous pouvez les adapter de façon limitée sans casser les formules.
Sources
- Wikifin (FSMA) – Hoe maak je een budget?
Utilisé pour: Quels revenus et dépenses rassembler avant d’établir un budget, et comment exploiter le résultat.
Consulté le: 24 septembre 2026
- Wikifin (FSMA) – Wat is een spaarbuffer?
Utilisé pour: À quoi sert une réserve d’épargne et la règle de trois à six salaires mensuels nets souvent considérée comme idéale.
Consulté le: 24 septembre 2026
- Statbel – Huishoudbudget
Utilisé pour: La structure des dépenses des ménages belges selon l’enquête sur le budget des ménages : en 2024, un tiers du budget en moyenne allait au logement et 14 % à l’alimentation.
Consulté le: 24 septembre 2026
- Vlaanderen.be – Vlaams Groeipakket
Utilisé pour: Le Groeipakket, allocations familiales flamandes : chaque enfant reçoit automatiquement un montant de base mensuel, éventuellement complété par des suppléments.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Combien un ménage doit-il épargner par mois ?
Il n’existe aucun chiffre légal ou officiel. Une règle empirique courante consiste à mettre 10 à 20 % du revenu net de côté, mais ce qui est réalisable dépend de votre coût du logement et de votre situation familiale. Plus important que le pourcentage : la régularité, avec un montant fixe qui part automatiquement vers un compte d’épargne le jour où le salaire arrive. Le budget vous montre quel montant est réaliste sans passer dans le rouge chaque mois.
Quelle doit être la taille de ma réserve d’épargne ?
Wikifin, le site de la FSMA, indique qu’une réserve de trois à six salaires mensuels nets est souvent considérée comme idéale. Si vous êtes propriétaire, avez des enfants à charge ou travaillez comme indépendant, visez plutôt le haut de la fourchette. Cette réserve sert uniquement aux imprévus, comme une chaudière en panne ou une période sans revenus ; les dépenses planifiées, comme des vacances, s’épargnent à part. Gardez-la sur un compte d’épargne accessible immédiatement.
Quelle est la différence entre frais fixes et frais variables ?
Les frais fixes reviennent chaque mois pour un montant connu d’avance : loyer ou crédit, acompte d’énergie, assurances, internet, abonnements, garderie. Vous pouvez les réduire, mais le plus souvent après un préavis ou en changeant de fournisseur. Les frais variables fluctuent et se pilotent de semaine en semaine : courses, carburant, vêtements, sorties. En cas de déficit, on regarde d’abord les frais variables parce qu’ils réagissent le plus vite, mais le gain le plus important vient souvent de la renégociation des frais fixes.
Comment intégrer les frais annuels dans un budget mensuel ?
Additionnez tous les frais qui tombent une fois par an : taxe de circulation, précompte immobilier, assurance incendie si vous la payez annuellement, cotisations, vacances et décompte d’énergie. Divisez ce total par douze et réservez ce montant chaque mois sur un compte séparé. Dans l’exemple, il s’agit de 3 000 € par an, soit 250 € par mois. Vous payez ainsi ces factures avec la réserve plutôt qu’avec le budget du mois ou l’épargne de précaution.
Faut-il compter les allocations familiales comme un revenu ?
Oui, car c’est de l’argent qui arrive chaque mois sur votre compte et qui contribue aux frais des enfants. En Flandre, on parle de Groeipakket ; en Wallonie et à Bruxelles, d’allocations familiales versées par une caisse comme FamiWal ou Famiris. Chaque enfant reçoit un montant de base mensuel, éventuellement complété par des suppléments selon la situation familiale et les revenus. Reprenez le montant de votre dernier paiement ; dans l’exemple, 360 € pour deux enfants est un montant illustratif.
Osko Consult
Vous voulez mieux comprendre votre situation financière ?
Osko Consult conçoit des aperçus, des calculateurs et des tableaux de bord sur mesure, aussi pour les petites organisations et les indépendants. Un Excel qui fait exactement ce dont vous avez besoin, plutôt qu’un modèle qui convient presque.
Outils liés
- Modèle ExcelCalculateur en ligne
Calculer les frais de voiture dans Excel
Calculez ce que votre voiture coûte réellement par an, par mois et par kilomètre : dépréciation, assurance, taxe de circulation, carburant ou recharge, entretien et plus.
Particuliers · IndépendantsGratuit - Modèle ExcelCalculateur en ligne
Calculer le remboursement d’un prêt dans Excel
Calculez votre mensualité, suivez dans un tableau d’amortissement complet la part d’intérêts et de capital de chaque mois, et découvrez ce qu’un prêt vous coûte sur toute sa durée.
Particuliers · IndépendantsGratuit - Modèle ExcelCalculateur en ligne
Travailler à temps partiel : impact sur le net (Excel)
Comparez votre salaire brut et un salaire net indicatif à 100, 90, 80, 60 et 50 % et voyez l’écart par mois et par an, y compris l’effet sur le pécule de vacances et la prime de fin d’année.
ParticuliersGratuit