Personenbelasting berekenen in Excel (indicatief)
Bereken indicatief hoeveel personenbelasting je betaalt op je loon of winst: belastingschijven, belastingvrije som en gemeentebelasting voor aanslagjaar 2026, met de cijfers van aanslagjaar 2027 al in het parameterblad.
In vijf minuten weet je bij benadering hoeveel personenbelasting je verschuldigd bent en welk deel van je inkomen in welke schijf valt.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Korte versie
Versie 1.0 · laatst bijgewerkt 24 september 2026Basisberekening voor één persoon: belastingschijven, belastingvrije som en gemeentebelasting, met de parameters van het vermelde aanslagjaar in een apart parameterblad.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Korte versie (Nederlands, 9 kB)Uitgebreide versie
Versie 1.0 · laatst bijgewerkt 24 september 2026Met gezinssituatie, kinderen ten laste (verhoging van de belastingvrije som), werkelijke of forfaitaire beroepskosten en een vergelijking van twee scenario’s.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Uitgebreide versie (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
De personenbelasting is de federale belasting op het jaarinkomen van inwoners van België, berekend met progressieve schijven van 25 tot 50 %, verminderd met een belastingvrije som en verhoogd met een aanvullende gemeentebelasting.
Hoeveel hou je over van een loonsverhoging? Wat betekent een extra inkomen voor je eindafrekening? De personenbelasting werkt met schijven, en daardoor is het antwoord niet één percentage. Deze Excel rekent stap voor stap uit wat je indicatief verschuldigd bent, met de officiële tarieven en bedragen van het aanslagjaar dat je kiest.
Wat doet deze tool?
Je vult je bruto jaarinkomen in als werknemer, of je netto belastbaar inkomen als zelfstandige. Het bestand trekt de RSZ-werknemersbijdrage en de forfaitaire beroepskosten af, verdeelt het belastbaar inkomen over de schijven van 25, 40, 45 en 50 %, verrekent de belastingvrije som en telt tot slot de gemeentebelasting bij aan het percentage van je gemeente.
Alle tarieven en bedragen staan in een apart parameterblad, met de cijfers van aanslagjaar 2026 (inkomsten 2025) en aanslagjaar 2027 (inkomsten 2026) zoals de FOD Financiën ze publiceert: schijfgrenzen van 16.320, 28.800 en 49.840 euro voor aanslagjaar 2026, een belastingvrije som van 10.910 euro en forfaitaire beroepskosten van maximaal 5.930 euro. Je kiest het aanslagjaar met één keuzelijst.
De uitgebreide versie voegt de gezinssituatie toe: kinderen ten laste verhogen de belastingvrije som, je kunt werkelijke beroepskosten invullen in plaats van het forfait, en je zet twee scenario’s naast elkaar, bijvoorbeeld je huidige loon tegenover een aanbod van een nieuwe werkgever, of forfaitaire tegenover werkelijke kosten.
Voor wie is dit?
- Werknemers die willen weten hoeveel belasting er op hun loon valt en waarom de eindafrekening afwijkt van de bedrijfsvoorheffing.
- Wie een loonsverhoging, een nieuwe job of een extra inkomen overweegt en wil zien wat daarvan overblijft na belasting.
- Zelfstandigen met een eenmanszaak die een indicatie willen van de personenbelasting op hun winst, vóór het gesprek met hun boekhouder.
- Studenten en starters die willen begrijpen hoe belastingschijven, belastingvrije som en gemeentebelasting samenwerken.
Wat zit erin?
- Invoerblad met bruto jaarloon of belastbaar inkomen, keuze van het aanslagjaar en het percentage gemeentebelasting van je gemeente.
- Parameterblad met de belastingschijven, de belastingvrije som en het maximum van de forfaitaire beroepskosten voor aanslagjaar 2026 en 2027, met bronvermelding.
- Berekening per schijf: hoeveel inkomen in elke schijf valt en hoeveel belasting elke schijf oplevert.
- Overzichtsblad met basisbelasting, vermindering voor de belastingvrije som, gemeentebelasting, totale belasting en gemiddelde en marginale aanslagvoet.
- Grafiek die toont welk deel van je inkomen in welke schijf valt.
- Gezinssituatie, kinderen ten laste, werkelijke beroepskosten en vergelijking van twee scenario’s (uitgebreide versie).
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Alleen de gele cellen vul je in; alle andere cellen bevatten formules.
- 2
Kies het aanslagjaar in de keuzelijst: aanslagjaar 2026 voor inkomsten van 2025, aanslagjaar 2027 voor inkomsten van 2026. Het bestand haalt de juiste schijven en bedragen uit het parameterblad.
- 3
Vul je bruto jaarloon in (het totaal van je loonfiches, vóór RSZ en bedrijfsvoorheffing). Ben je zelfstandige, vul dan je netto belastbaar inkomen in en zet de RSZ-regel op nul.
- 4
Laat de forfaitaire beroepskosten staan, of kies in de uitgebreide versie voor werkelijke kosten en vul het bedrag in dat je kunt bewijzen.
- 5
Vul het percentage gemeentebelasting van je gemeente in. Je vindt het in de lijst van de FOD Financiën of onderaan je laatste aanslagbiljet.
- 6
Bekijk het blad “Overzicht”: daar staan de belasting per schijf, de vermindering voor de belastingvrije som, de gemeentebelasting en het totaal. Vergelijk dat met de bedrijfsvoorheffing op je loonfiches om in te schatten of je moet bijbetalen of terugkrijgt.
Voorbeeldberekening
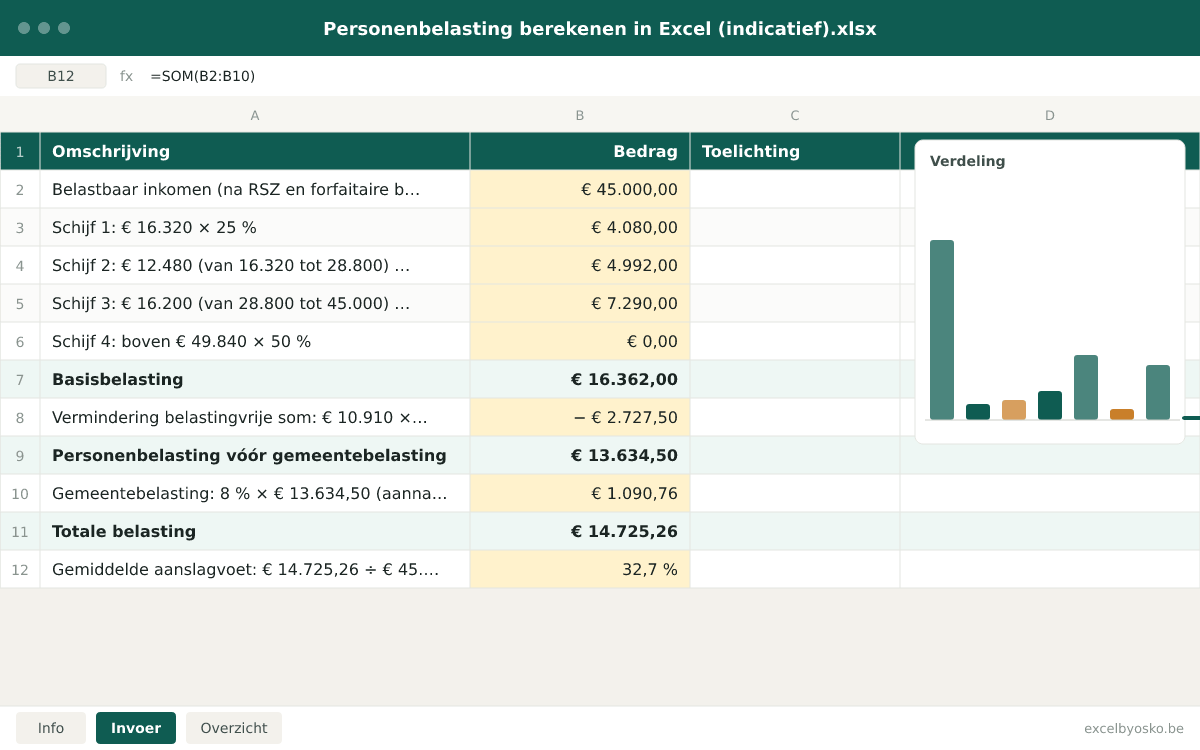
Een alleenstaande werknemer zonder kinderen ten laste, aanslagjaar 2026 (inkomsten 2025), met een belastbaar inkomen van € 45.000. Dat is het bedrag dat overblijft nadat de RSZ-bijdrage en de forfaitaire beroepskosten (maximaal € 5.930) van het brutoloon zijn afgetrokken. De gemeentebelasting van 8 % is een aanname.
| Belastbaar inkomen (na RSZ en forfaitaire beroepskosten) | € 45.000,00 |
|---|---|
| Schijf 1: € 16.320 × 25 % | € 4.080,00 |
| Schijf 2: € 12.480 (van 16.320 tot 28.800) × 40 % | € 4.992,00 |
| Schijf 3: € 16.200 (van 28.800 tot 45.000) × 45 % | € 7.290,00 |
| Schijf 4: boven € 49.840 × 50 % | € 0,00 |
| Basisbelasting | € 16.362,00 |
| Vermindering belastingvrije som: € 10.910 × 25 % | − € 2.727,50 |
| Personenbelasting vóór gemeentebelasting | € 13.634,50 |
| Gemeentebelasting: 8 % × € 13.634,50 (aanname) | € 1.090,76 |
| Totale belasting | € 14.725,26 |
| Gemiddelde aanslagvoet: € 14.725,26 ÷ € 45.000 | 32,7 % |
Elke euro extra boven € 45.000 valt in de schijf van 45 % en kost met 8 % gemeentebelasting 48,6 cent belasting. Dat is de marginale aanslagvoet, en die ligt een stuk hoger dan de gemiddelde aanslagvoet van 32,7 %. Op het aanslagbiljet gaat hier nog de ingehouden bedrijfsvoorheffing van af.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Van bruto naar belastbaar: van het brutoloon gaat eerst de RSZ-werknemersbijdrage af (13,07 % voor werknemers: 7,50 % pensioen, 3,55 % en 1,15 % ziekte en invaliditeit en 0,87 % werkloosheid, volgens de administratieve instructies van de RSZ). Daarna trekt het bestand de forfaitaire beroepskosten af: 30 % met een maximum van 5.930 euro voor aanslagjaar 2026 en 6.070 euro voor aanslagjaar 2027. Wat overblijft is het belastbaar inkomen.
- Schijven: het belastbaar inkomen wordt verdeeld over de schijven van het gekozen aanslagjaar. Voor aanslagjaar 2026: 25 % tot 16.320 euro, 40 % van 16.320 tot 28.800 euro, 45 % van 28.800 tot 49.840 euro en 50 % daarboven. Voor aanslagjaar 2027 liggen de grenzen op 16.720, 29.510 en 51.070 euro. De som van de belasting per schijf is de basisbelasting.
- Belastingvrije som: die wordt niet van het inkomen afgetrokken, maar omgezet in een vermindering. De belasting die op het bedrag van de belastingvrije som verschuldigd zou zijn (10.910 euro × 25 % = 2.727,50 euro voor aanslagjaar 2026; 11.180 euro voor aanslagjaar 2027) gaat van de basisbelasting af. In de uitgebreide versie verhogen kinderen ten laste de belastingvrije som met de bedragen uit het parameterblad.
- Verminderingen: in werkelijkheid volgen nu nog belastingverminderingen, zoals voor pensioensparen, giften of dienstencheques. Het bestand rekent die bewust niet uit; het resultaat is dus een indicatie van de belasting vóór verminderingen.
- Gemeentebelasting: je gemeente heft een percentage op de personenbelasting. Het bestand past het percentage toe dat jij invult. Volgens de lijst van de FOD Financiën voor aanslagjaar 2026 ligt dat tussen 0 en 9 %; 8 % komt het vaakst voor en ongeveer drie op de vier gemeenten zitten tussen 7 en 8,5 %. Het totaal, verminderd met de al ingehouden bedrijfsvoorheffing, is wat je bijbetaalt of terugkrijgt.
Aannames
- Het bestand rekent met de tarieven en bedragen die de FOD Financiën publiceert voor aanslagjaar 2026 (inkomsten 2025) en aanslagjaar 2027 (inkomsten 2026). Controleer het parameterblad na een nieuwe indexering.
- De RSZ-bijdrage van 13,07 % geldt voor werknemers in de privésector. Zelfstandigen vullen hun netto belastbaar inkomen in, na sociale bijdragen en beroepskosten, zoals hun boekhouder het berekent.
- De gemeentebelasting is het percentage dat jij invult; het voorbeeld gebruikt 8 %. Kijk het exacte percentage van je gemeente na in de officiële lijst.
- Alle inkomsten worden behandeld als gezamenlijk belastbaar beroepsinkomen. Inkomsten die afzonderlijk belast worden, zoals bepaalde vergoedingen of inkomsten uit de deeleconomie, zitten er niet in.
Beperkingen
- De korte versie rekent voor één persoon: geen huwelijksquotiënt, geen kinderen ten laste en geen gezamenlijke aangifte. De uitgebreide versie voegt kinderen ten laste en de gezinssituatie toe, maar blijft een vereenvoudiging.
- Belastingverminderingen zoals pensioensparen, giften, dienstencheques of de woonbonus zitten niet in de berekening; het resultaat is een indicatie, geen aanslagbiljet.
- Het bestand vervangt Tax-Calc of MyMinfin niet: voor een volledige voorlopige berekening met al je codes gebruik je de toepassingen van de FOD Financiën.
Bronnen
- FOD Financiën – Belastingtarieven (belastingschijven en belastingvrije som)
Gebruikt voor: Belastingschijven, tarieven en belastingvrije som voor aanslagjaar 2026 en 2027, en het rekenvoorbeeld van de FOD.
Geraadpleegd: 24 september 2026
- FOD Financiën – Beroepsinkomen (forfaitaire beroepskosten)
Gebruikt voor: Percentage en maximum van de forfaitaire beroepskosten voor werknemers en bedrijfsleiders, aanslagjaar 2026 en 2027.
Geraadpleegd: 24 september 2026
- FOD Financiën – Gemeentebelasting (aanslagvoeten per gemeente)
Gebruikt voor: Hoe de aanvullende gemeentebelasting werkt, en de officiële lijst met aanslagvoeten per gemeente voor aanslagjaar 2026 (0 tot 9 %).
Geraadpleegd: 24 september 2026
- FOD Financiën – Belastingaangifte 2026 (termijnen)
Gebruikt voor: Indieningstermijnen van de aangifte 2026 en de rol van de bedrijfsvoorheffing als voorschot op de eindbelasting.
Geraadpleegd: 24 september 2026
- Sociale Zekerheid – Administratieve instructies RSZ: de bijdragen
Gebruikt voor: Werknemersaandeel van de socialezekerheidsbijdragen per tak (samen 13,07 %).
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Hoeveel belasting betaal ik op € 45.000 belastbaar inkomen?
Voor aanslagjaar 2026 (inkomsten 2025) betaalt een alleenstaande zonder kinderen ten laste op € 45.000 belastbaar inkomen € 16.362 basisbelasting: 25 % op de eerste € 16.320, 40 % op de schijf tot € 28.800 en 45 % op de rest. Daar gaat de vermindering voor de belastingvrije som af (€ 2.727,50), wat € 13.634,50 geeft. Met 8 % gemeentebelasting komt het totaal op € 14.725,26, of 32,7 % van het belastbaar inkomen. Belastingverminderingen zoals pensioensparen kunnen dat bedrag nog verlagen.
Wat is de belastingvrije som?
De belastingvrije som is het deel van je inkomen waarop je geen belasting betaalt. Het basisbedrag is 10.910 euro voor aanslagjaar 2026 (inkomsten 2025) en 11.180 euro voor aanslagjaar 2027 (inkomsten 2026). In de praktijk wordt ze niet van je inkomen afgetrokken, maar omgezet in een vermindering: de belasting die op dat bedrag verschuldigd zou zijn, gaat van je basisbelasting af. Met kinderen of andere personen ten laste wordt de belastingvrije som verhoogd, en wie minder verdient dan de belastingvrije som betaalt geen belasting.
Waarom is mijn bedrijfsvoorheffing anders dan mijn eindbelasting?
De bedrijfsvoorheffing die je werkgever elke maand inhoudt, is een voorschot op de uiteindelijke belasting. Ze wordt berekend op je maandloon volgens vaste regels die geen rekening houden met al je inkomsten, je werkelijke beroepskosten, verminderingen zoals pensioensparen of het exacte percentage gemeentebelasting. Bij de eindafrekening berekent de FOD Financiën de belasting op je volledige jaarinkomen en trekt daar de ingehouden bedrijfsvoorheffing van af. Het verschil staat op je aanslagbiljet: je krijgt terug of je betaalt bij.
Wanneer moet ik mijn aangifte indienen?
Voor de aangifte van 2026 (inkomsten 2025) gelden volgens de FOD Financiën drie termijnen: 30 juni 2026 als je de papieren aangifte per post terugstuurt, 19 juli 2026 als je je aangifte indient of je voorstel van vereenvoudigde aangifte wijzigt via MyMinfin (Tax-on-web), en 16 oktober 2026 als je online specifieke inkomsten aangeeft, zoals inkomsten als zelfstandige of buitenlandse beroepsinkomsten. Wie te laat indient, riskeert een boete of een belastingverhoging. Kreeg je een voorstel van vereenvoudigde aangifte, controleer het dan en wijzig het alleen als er iets ontbreekt of fout is.
Welke belastingschijven gelden voor inkomstenjaar 2026 (aanslagjaar 2027)?
De FOD Financiën publiceert de geïndexeerde bedragen voor aanslagjaar 2027 al. De schijf van 25 % loopt tot 16.720 euro, die van 40 % tot 29.510 euro en die van 45 % tot 51.070 euro; daarboven geldt 50 %. De belastingvrije som stijgt naar 11.180 euro en het maximum van de forfaitaire beroepskosten voor werknemers naar 6.070 euro. Kies in het bestand aanslagjaar 2027 om met die cijfers te rekenen, bijvoorbeeld om de bedrijfsvoorheffing van 2026 te toetsen aan de eindbelasting die je mag verwachten.
Osko Consult
Wil je zo’n berekening op maat van je eigen situatie of klanten?
Osko Consult bouwt rekentools en Excel-modellen op maat, met jouw parameters, jouw huisstijl en de controles die jij belangrijk vindt.
Gerelateerde tools
- Excel templateOnline rekentool
Deeltijds werken: wat blijft er netto over? (Excel)
Vergelijk je brutoloon en een indicatief nettoloon bij 100, 90, 80, 60 en 50 % en zie het verschil per maand en per jaar, inclusief het effect op vakantiegeld en eindejaarspremie.
ParticulierenGratis - Excel template
Loon of dividend? Vergelijk in Excel
Vergelijk wat er netto overblijft als je vennootschap dezelfde winst uitkeert als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, personenbelasting en roerende voorheffing.
ZelfstandigenGratis - Excel template
Gezinsbudget maken in Excel
Zet je inkomsten, vaste kosten en variabele uitgaven per maand op een rij en zie meteen hoeveel spaarruimte er overblijft, met een vergelijking tussen budget en werkelijkheid.
ParticulierenGratis - Excel template
Eenmanszaak of vennootschap? Vergelijk in Excel
Vergelijk bij dezelfde winst wat je netto overhoudt als eenmanszaak en als vennootschap, inclusief de extra jaarlijkse kosten van een vennootschap, en zie vanaf welke winst een bv begint te lonen.
ZelfstandigenGratis