Eenmanszaak of vennootschap? Vergelijk in Excel
Vergelijk bij dezelfde winst wat je netto overhoudt als eenmanszaak en als vennootschap, inclusief de extra jaarlijkse kosten van een vennootschap, en zie vanaf welke winst een bv begint te lonen.
Je krijgt een cijfermatig antwoord op de vraag of een vennootschap voor jou al de moeite loont, vóór je bij de notaris zit.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Hetzelfde winstniveau als eenmanszaak (alle winst in de personenbelasting plus sociale bijdragen) en als vennootschap (bezoldiging, vennootschapsbelasting en dividend), met de extra jaarlijkse kosten van een vennootschap als invoer, een break-evenindicatie en een parameterblad.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
De keuze tussen eenmanszaak en vennootschap is de afweging tussen een eenvoudige structuur waarin alle winst in de progressieve personenbelasting valt, en een afgescheiden rechtspersoon met vennootschapsbelasting, meer administratie en extra kosten, maar met beperkte aansprakelijkheid en meer mogelijkheden om de winst te sturen.
Bijna elke zelfstandige krijgt op een bepaald moment de vraag: moet ik een vennootschap oprichten? Het antwoord hangt af van je winst, van wat je met die winst wilt doen en van hoeveel administratie en kosten je erbij neemt. Deze Excel zet beide structuren naast elkaar voor hetzelfde winstniveau en toont het verschil in euro.
Wat doet deze tool?
Op het invoerblad vul je de verwachte jaarwinst in, de bezoldiging die je jezelf in een vennootschap zou toekennen en de extra jaarlijkse kosten van een vennootschap: boekhouder, neerlegging van de jaarrekening en oprichtingskosten gespreid over enkele jaren. Het bestand berekent voor de eenmanszaak de sociale bijdragen en de personenbelasting op de volledige winst, en voor de vennootschap de sociale bijdragen en personenbelasting op de bezoldiging, de vennootschapsbelasting op de overblijvende winst en de roerende voorheffing op het dividend.
In een eenmanszaak is de winst jouw inkomen: alles valt in de progressieve personenbelasting en telt mee voor je sociale bijdragen. Een vennootschap is een aparte rechtspersoon die zelf belasting betaalt op haar winst. Jij kiest hoeveel je als bezoldiging opneemt en hoeveel in de vennootschap blijft of als dividend wordt uitgekeerd. Hoe hoger de winst, hoe groter het verschil tussen het toptarief van 50 % in de personenbelasting en het tarief van 20 % of 25 % in de vennootschapsbelasting.
Het financiële verschil is maar één kant van de zaak. Een vennootschap scheidt je privévermogen van je beroepsrisico, maar vraagt een notariële oprichtingsakte, een financieel plan, een dubbele boekhouding en een jaarrekening die je neerlegt bij de Nationale Bank. Het bestand geeft daarom naast het nettoverschil ook een break-evenindicatie: het winstniveau waarop het voordeel van de vennootschap groter wordt dan haar extra kosten.
Voor wie is dit?
- Zelfstandigen in hoofdberoep van wie de winst groeit en die willen weten of een vennootschap al loont.
- Starters die twijfelen of ze meteen een bv oprichten of eerst als eenmanszaak beginnen.
- Vrije beroepen en consultants die een deel van hun winst willen reserveren voor investeringen of voor later.
- Wie bij de boekhouder of de notaris wil aankomen met een eigen berekening en de juiste vragen.
Wat zit erin?
- Invoerblad met de jaarwinst, de gewenste bezoldiging en de extra jaarlijkse kosten van een vennootschap.
- Berekening eenmanszaak: sociale bijdragen en personenbelasting op de volledige winst, met het nettobedrag.
- Berekening vennootschap: bezoldiging, vennootschapsbelasting op de resterende winst en roerende voorheffing op het dividend.
- Overzicht met het nettoverschil in euro, de totale belastingdruk per structuur en een break-evenindicatie.
- Parameterblad met de belastingschijven, het percentage sociale bijdragen en de tarieven van de vennootschapsbelasting en de roerende voorheffing.
- Checklist met de niet-financiële verschillen: aansprakelijkheid, oprichting, boekhouding en jaarrekening.
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Vul je verwachte jaarwinst in: omzet min beroepskosten, vóór sociale bijdragen en belastingen. Neem het cijfer van vorig jaar als basis en pas het aan aan je verwachting.
- 3
Vul de bezoldiging in die je jezelf in de vennootschap zou toekennen. Een bedrag van € 45.000 is een gangbaar vertrekpunt, omdat het een van de voorwaarden is voor het verlaagd tarief in de vennootschapsbelasting.
- 4
Vul de extra jaarlijkse kosten van een vennootschap in: het verschil in ereloon van de boekhouder, de neerlegging van de jaarrekening en de oprichtingskosten gespreid over het aantal jaren dat je kiest.
- 5
Kies of de overblijvende winst als dividend wordt uitgekeerd of in de vennootschap blijft, en kies het tarief van de roerende voorheffing (30 % of 15 % bij VVPRbis).
- 6
Bekijk het blad “Overzicht”: daar staan beide structuren naast elkaar met het nettobedrag, het verschil en de break-evenindicatie. Varieer de winst op het invoerblad om te zien vanaf welk niveau de vennootschap begint te lonen.
Voorbeeldberekening
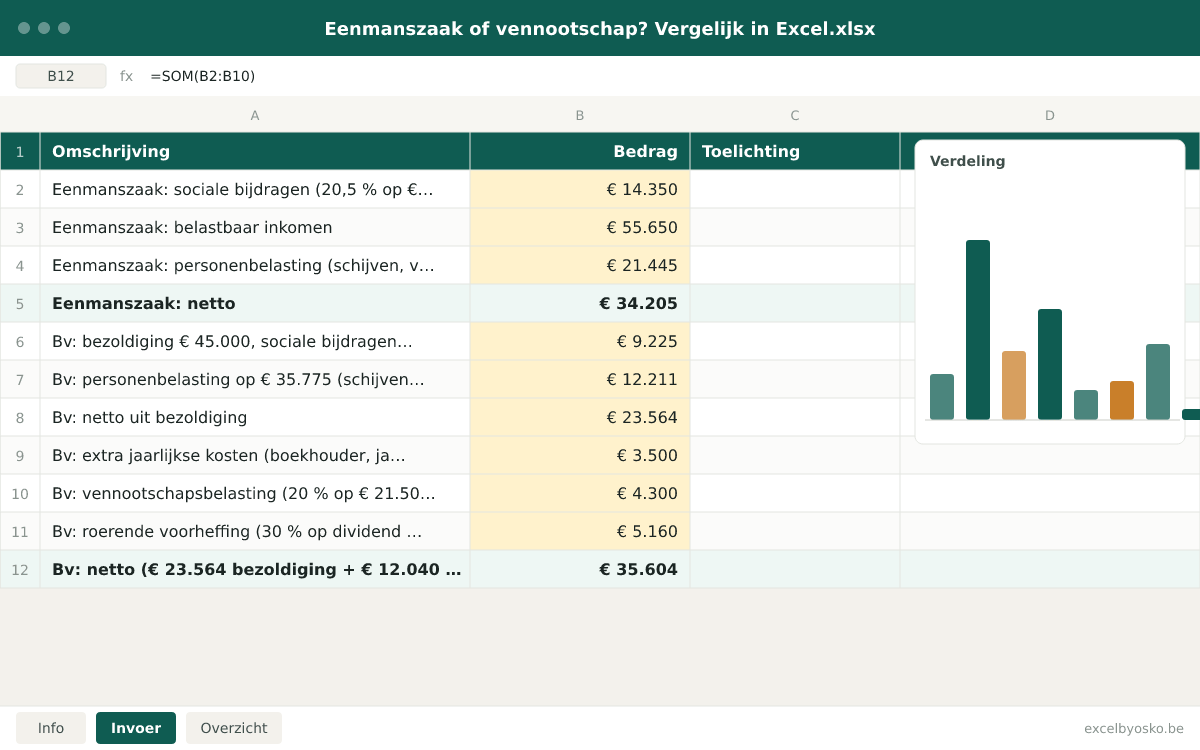
Een zelfstandige verwacht € 70.000 winst, na beroepskosten en vóór sociale bijdragen en belastingen. Vereenvoudigde aannames: sociale bijdragen van 20,5 % op de winst of de bezoldiging, personenbelasting volgens de schijven van aanslagjaar 2026 (25 % tot € 16.320, 40 % tot € 28.800, 45 % tot € 49.840, 50 % daarboven) zonder belastingvrije som en zonder gemeentebelasting, 20 % vennootschapsbelasting, 30 % roerende voorheffing en € 3.500 extra jaarlijkse kosten voor de vennootschap. De cijfers zijn afgerond op de euro.
| Eenmanszaak: sociale bijdragen (20,5 % op € 70.000) | € 14.350 |
|---|---|
| Eenmanszaak: belastbaar inkomen | € 55.650 |
| Eenmanszaak: personenbelasting (schijven, vereenvoudigd) | € 21.445 |
| Eenmanszaak: netto | € 34.205 |
| Bv: bezoldiging € 45.000, sociale bijdragen (20,5 %) | € 9.225 |
| Bv: personenbelasting op € 35.775 (schijven, vereenvoudigd) | € 12.211 |
| Bv: netto uit bezoldiging | € 23.564 |
| Bv: extra jaarlijkse kosten (boekhouder, jaarrekening, oprichting) | € 3.500 |
| Bv: vennootschapsbelasting (20 % op € 21.500) | € 4.300 |
| Bv: roerende voorheffing (30 % op dividend van € 17.200) | € 5.160 |
| Bv: netto (€ 23.564 bezoldiging + € 12.040 dividend) | € 35.604 |
Bij € 70.000 winst houdt de vennootschap in dit voorbeeld € 1.399 meer over dan de eenmanszaak, ondanks € 3.500 extra kosten. Met het VVPRbis-tarief van 15 % wordt dat € 3.979. Laat je de winst in de vennootschap zitten om te investeren, dan is het verschil nog groter, omdat de roerende voorheffing dan wegvalt. Bij een lagere winst kantelt de balans: zolang de winst na bezoldiging klein is, wegen de vaste extra kosten zwaarder dan het tariefvoordeel.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Eenmanszaak: sociale bijdragen = winst × percentage sociale bijdragen. Belastbaar inkomen = winst − sociale bijdragen. Personenbelasting = som van de schijven op het parameterblad. Netto = belastbaar inkomen − personenbelasting.
- Vennootschap, bedrijfsleider: de bezoldiging volgt dezelfde berekening als de eenmanszaak, maar dan op de bezoldiging in plaats van op de volledige winst.
- Vennootschap, rechtspersoon: belastbare winst = winst − bezoldiging − extra kosten. Vennootschapsbelasting = belastbare winst × tarief (20 % op de eerste schijf van € 100.000 voor kleine vennootschappen die aan de voorwaarden voldoen, anders 25 %).
- Dividend = winst na vennootschapsbelasting, als je kiest voor uitkering. Roerende voorheffing = dividend × tarief. Kies je voor reserveren, dan blijft dit bedrag in de vennootschap en telt het overzicht het mee als vermogen in de vennootschap, apart van het nettobedrag in privéhanden.
- Break-evenindicatie: het bestand herhaalt de berekening voor een reeks winstniveaus en toont vanaf welk niveau het netto van de vennootschap hoger ligt dan dat van de eenmanszaak, bij de bezoldiging en de kosten die je hebt ingevuld.
Aannames
- De personenbelasting wordt berekend met de belastingschijven van het aanslagjaar op het parameterblad, zonder belastingvrije som, zonder gemeentebelasting en zonder aftrekken. Dat overschat de belasting bij lage inkomens en onderschat ze licht door het ontbreken van de gemeentebelasting.
- Sociale bijdragen worden berekend als 20,5 % op de winst of de bezoldiging tot het eerste plafond en 14,16 % op het deel daarboven, zonder beheerskosten. In werkelijkheid gebeurt de berekening op het netto belastbaar beroepsinkomen dat de fiscus vaststelt, en geldt een minimumbijdrage.
- Het verlaagd tarief van 20 % vennootschapsbelasting veronderstelt een kleine vennootschap die aan alle voorwaarden voldoet, waaronder een bezoldiging van minstens € 45.000 aan een bedrijfsleider of een bezoldiging die minstens gelijk is aan het belastbaar inkomen van de vennootschap.
- De extra kosten van een vennootschap zijn een schatting die je zelf invult. Reken op een hoger ereloon voor de boekhouder door de dubbele boekhouding en de jaarrekening, de kosten van de neerlegging bij de Nationale Bank en de notariskosten bij de oprichting, gespreid over enkele jaren.
Beperkingen
- Het bestand is een indicatieve vergelijking, geen fiscaal of juridisch advies. De keuze voor een vennootschap heeft gevolgen die verder gaan dan belastingen; bespreek ze met je boekhouder en notaris.
- Het rekent geen pensioenopbouw, VAPZ of IPT, voordelen van alle aard, huurinkomsten uit een pand dat je aan je vennootschap verhuurt, auteursrechten of een liquidatiereserve mee. Die kunnen het plaatje in het voordeel van de vennootschap doen kantelen.
- Het bestand rekent met één jaar. De oprichtingskosten spreid je zelf, en de kosten en fiscale gevolgen van een latere vereffening of van de inbreng van je eenmanszaak in de vennootschap zitten er niet in.
Bronnen
- FOD Economie – Het juridische statuut voor een onderneming kiezen
Gebruikt voor: Verschil tussen eenmanszaak en vennootschap: aansprakelijkheid, personenbelasting tegenover vennootschapsbelasting en de overwegingen bij de keuze.
Geraadpleegd: 24 september 2026
- Notaris.be – Een vennootschap oprichten
Gebruikt voor: Notariële oprichtingsakte, financieel plan voor de eerste twee jaar, bankattest en de aansprakelijkheid van de oprichters bij een ontoereikend aanvangsvermogen.
Geraadpleegd: 24 september 2026
- FOD Financiën – Toelichting bij de aangifte in de vennootschapsbelasting (aanslagjaar 2025)
Gebruikt voor: Gewoon tarief van 25 %, verlaagd tarief van 20 % op de eerste schijf van € 100.000 en de bezoldigingsvoorwaarde van € 45.000 (art. 215 WIB 92).
Geraadpleegd: 24 september 2026
- RSVZ – Hoeveel sociale bijdragen moet ik betalen?
Gebruikt voor: Percentages van 20,5 % en 14,16 %, de plafonds en de minimumbijdrage die in het voorbeeld en op het parameterblad worden gebruikt.
Geraadpleegd: 24 september 2026
- FOD Financiën – Belastingtarieven personenbelasting
Gebruikt voor: Belastingschijven van 25 % tot 50 % voor aanslagjaar 2026 (inkomsten 2025) die in het voorbeeld en op het parameterblad staan.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Vanaf welke winst is een vennootschap interessant?
Een vaste drempel bestaat niet. Een veelgehoorde vuistregel is dat een vennootschap begint te lonen vanaf ongeveer € 60.000 tot € 70.000 winst per jaar, maar dat hangt af van hoeveel je privé nodig hebt en hoeveel je in de vennootschap kunt laten. Wie alle winst nodig heeft om van te leven, wint weinig met een vennootschap, omdat die winst toch als bezoldiging wordt uitgekeerd en dus in de personenbelasting valt. Wie een deel kan reserveren of als dividend kan uitkeren, profiteert wel van het tariefverschil. Het bestand geeft een break-evenindicatie op basis van jouw cijfers.
Wat kost een vennootschap per jaar extra?
Reken op een hoger ereloon voor de boekhouder, omdat een vennootschap een dubbele boekhouding voert en een jaarrekening opstelt en neerlegt bij de Nationale Bank, waarvoor een neerleggingskost geldt. Daarbovenop komen bij de oprichting de notariskosten voor de oprichtingsakte, de publicatie in het Belgisch Staatsblad en de opmaak van het financieel plan. Vraag offertes en vul de bedragen in op het invoerblad; in het voorbeeld rekenen we met € 3.500 per jaar, wat voor een kleine bv een realistische orde van grootte is.
Ben ik als eenmanszaak met mijn hele vermogen aansprakelijk?
Ja. In een eenmanszaak is er geen scheiding tussen je beroepsvermogen en je privévermogen. Schuldeisers van je zaak kunnen zich in principe verhalen op al je bezittingen, ook op je woning en je spaargeld. In een bv is je aansprakelijkheid in principe beperkt tot wat je hebt ingebracht: schuldeisers van de vennootschap kunnen niet aan je privévermogen. Die bescherming is niet absoluut: bij een bestuursfout, bij een persoonlijke borgstelling voor een krediet of wanneer het financieel plan bij de oprichting duidelijk ontoereikend was, kun je toch persoonlijk aangesproken worden.
Heb ik een notaris en een financieel plan nodig om een bv op te richten?
Ja. Een bv wordt opgericht met een notariële akte, die de notaris ook neerlegt op de griffie van de ondernemingsrechtbank. Vóór de oprichting overhandig je aan de notaris een financieel plan dat het aanvangsvermogen verantwoordt voor een periode van minstens twee jaar. De notaris bewaart dat plan; het wordt niet gepubliceerd. Gaat de vennootschap kort na de oprichting failliet en blijkt het aanvangsvermogen kennelijk ontoereikend, dan kunnen de oprichters aansprakelijk worden gesteld. Neem het plan dus ernstig: onze tool Financieel plan helpt je om het op te stellen.
Kan ik later nog overstappen van eenmanszaak naar vennootschap?
Ja, dat is de gebruikelijke weg: veel zelfstandigen starten als eenmanszaak en richten een vennootschap op zodra de winst en de activiteit dat verantwoorden. Je kunt de activiteit van je eenmanszaak inbrengen in de nieuwe vennootschap of ze aan de vennootschap verkopen. Beide hebben fiscale gevolgen, bijvoorbeeld voor stopzettingsmeerwaarden en voor de btw, en vragen een waardering. Je sociaal statuut loopt gewoon door: je blijft zelfstandige, nu als bedrijfsleider. Plan de overstap bij voorkeur bij het begin van een boekjaar en bespreek de timing en de waardering vooraf met je boekhouder.
Osko Consult
Heb je iets gelijkaardigs nodig voor je eigen bedrijf?
Osko Consult helpt bedrijven met financiële planning, dashboards, Excel-oplossingen en automatisaties op maat. Van een eenmalig model tot een volledig geautomatiseerde rapportering.
Gerelateerde tools
- Excel template
Loon of dividend? Vergelijk in Excel
Vergelijk wat er netto overblijft als je vennootschap dezelfde winst uitkeert als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, personenbelasting en roerende voorheffing.
ZelfstandigenGratis - Excel template
Personenbelasting berekenen in Excel (indicatief)
Bereken indicatief hoeveel personenbelasting je betaalt op je loon of winst: belastingschijven, belastingvrije som en gemeentebelasting voor aanslagjaar 2026, met de cijfers van aanslagjaar 2027 al in het parameterblad.
Particulieren · ZelfstandigenGratis - Excel template
Financieel plan opstellen in Excel
Stel een financieel plan op voor drie jaar: omzet, kosten, resultaat, cashflow en break-evenomzet, met investeringen, financiering en een balans per jaar in de uitgebreide versie.
Zelfstandigen · Kmo’sGratis