Loon of dividend? Vergelijk in Excel
Vergelijk wat er netto overblijft als je vennootschap dezelfde winst uitkeert als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, personenbelasting en roerende voorheffing.
Je ziet in één oogopslag hoeveel euro netto elke route oplevert en wat een hogere bezoldiging je kost aan sociale bijdragen en belasting.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Hetzelfde bedrag winst uitgekeerd als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, vereenvoudigde personenbelasting en roerende voorheffing. Netto in handen van de bedrijfsleider in beide scenario’s, met een aanpasbaar parameterblad.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
De keuze tussen loon en dividend is de afweging voor een bedrijfsleider tussen een bezoldiging, die aftrekbaar is voor de vennootschap maar sociale bijdragen en progressieve personenbelasting draagt, en een dividend, dat uit de winst na vennootschapsbelasting komt en waarop roerende voorheffing wordt ingehouden.
Als bedrijfsleider van een bv kies je zelf hoe de winst bij jou terechtkomt: als bezoldiging, als dividend of als een combinatie. Elke route gaat langs andere belastingen en bijdragen. Deze Excel zet beide routes naast elkaar voor hetzelfde bedrag winst en toont wat er netto in je handen overblijft.
Wat doet deze tool?
Op het invoerblad vul je de winst in die je vennootschap kan uitkeren, en het bedrag dat je als bezoldiging wilt opnemen. Het bestand berekent scenario A, waarin het volledige bedrag als loon wordt uitbetaald, en scenario B, waarin je een bezoldiging opneemt en de rest als dividend uitkeert. Voor elk scenario zie je de sociale bijdragen, de personenbelasting, de vennootschapsbelasting en de roerende voorheffing, en onderaan het nettobedrag.
Loon en dividend verschillen fundamenteel. Een bezoldiging is een kost voor de vennootschap en verlaagt dus de belastbare winst, maar jij betaalt er sociale bijdragen en progressieve personenbelasting op. Daar staat tegenover dat je sociale rechten opbouwt, zoals pensioen en ziekteverzekering, en dat een minimumbezoldiging een van de voorwaarden is voor het verlaagd tarief in de vennootschapsbelasting. Een dividend wordt pas uitgekeerd uit de winst die overblijft na vennootschapsbelasting, en bij de uitkering houdt de vennootschap roerende voorheffing in. Het bouwt geen sociale rechten op.
Alle tarieven staan op een apart parameterblad: het tarief van de vennootschapsbelasting, het percentage sociale bijdragen, het vereenvoudigde tarief van de personenbelasting en het tarief van de roerende voorheffing. Je past ze aan als de wetgeving verandert of als je situatie anders is, bijvoorbeeld als je vennootschap in aanmerking komt voor het VVPRbis-tarief van 15 %.
Voor wie is dit?
- Bedrijfsleiders van een bv die twijfelen of ze zichzelf meer loon of een dividend moeten toekennen.
- Starters die net een vennootschap hebben opgericht en willen begrijpen waarom hun boekhouder een bepaalde bezoldiging voorstelt.
- Zelfstandigen die de overstap naar een vennootschap overwegen en willen zien hoe winst uit een vennootschap belast wordt.
- Wie een gesprek met de boekhouder wil voorbereiden met concrete cijfers in plaats van een buikgevoel.
Wat zit erin?
- Invoerblad met de beschikbare winst, de gewenste bezoldiging en het toepasselijke tarief van de roerende voorheffing.
- Scenario A: het volledige bedrag als bedrijfsleidersbezoldiging, met sociale bijdragen en personenbelasting.
- Scenario B: een bezoldiging naar keuze plus de rest als dividend, met vennootschapsbelasting en roerende voorheffing.
- Overzicht met het nettobedrag per scenario, het verschil in euro en de totale belastingdruk in procent.
- Parameterblad met alle tarieven, bedragen en drempels, met een bronvermelding en de datum van de laatste controle.
- Toelichting bij elke invoercel en bij elke vereenvoudiging, zodat je weet wat het bestand wel en niet meerekent.
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Vul de winst in die je vennootschap dit jaar kan uitkeren, vóór je eigen bezoldiging en vóór vennootschapsbelasting. Je boekhouder kan je dit cijfer geven op basis van de tussentijdse cijfers.
- 3
Vul de bezoldiging in die je in scenario B wilt opnemen. Begin met het bedrag dat je nu krijgt, of met de minimumbezoldiging voor het verlaagd tarief, en varieer daarna.
- 4
Kies het tarief van de roerende voorheffing: het standaardtarief van 30 %, of 15 % als je vennootschap aan de voorwaarden van VVPRbis voldoet. Twijfel je, vraag het aan je boekhouder.
- 5
Controleer op het parameterblad of de tarieven van de vennootschapsbelasting, de sociale bijdragen en de personenbelasting nog kloppen en pas ze aan waar nodig.
- 6
Bekijk het blad “Overzicht”: daar staan beide scenario’s naast elkaar, met het nettobedrag, het verschil en de totale belastingdruk. Wijzig de bezoldiging op het invoerblad om te zien vanaf welk bedrag de balans kantelt.
Voorbeeldberekening
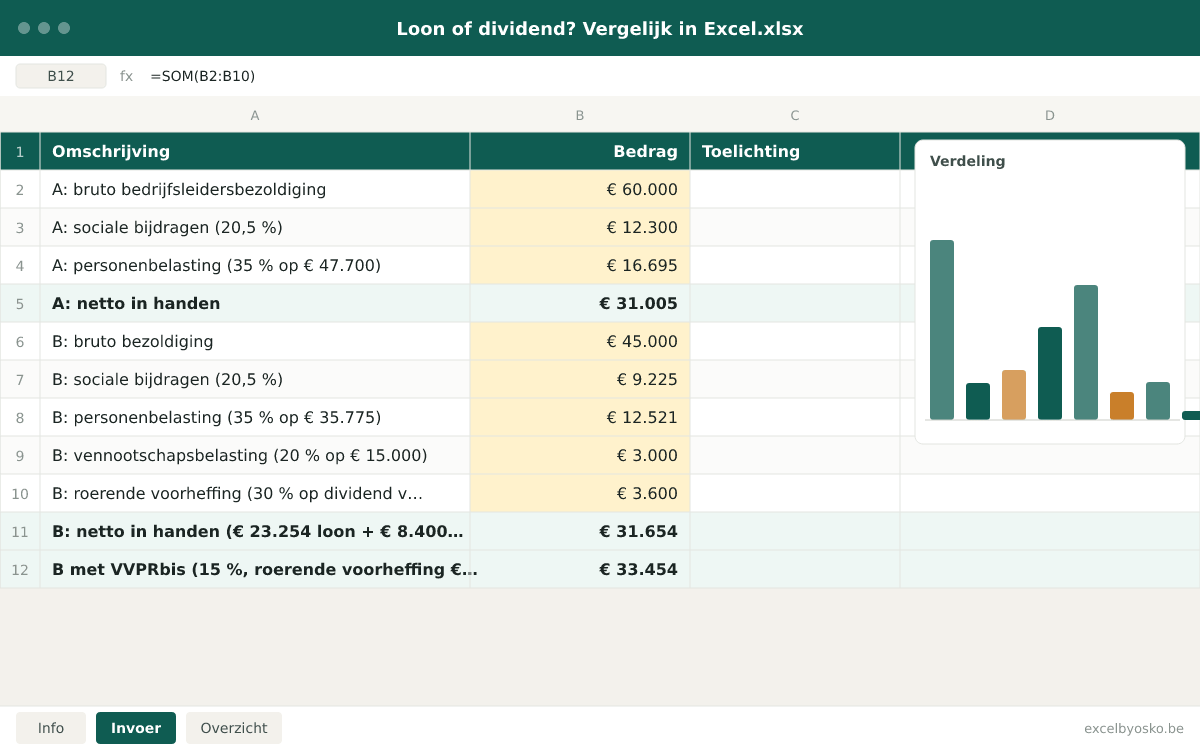
Een bv heeft € 60.000 winst beschikbaar, vóór de bezoldiging van de bedrijfsleider en vóór vennootschapsbelasting. Vereenvoudigde aannames: sociale bijdragen van 20,5 % op de bezoldiging, een effectief tarief van 35 % personenbelasting op het loon na sociale bijdragen, 20 % vennootschapsbelasting en 30 % roerende voorheffing. De cijfers zijn afgerond op de euro.
| A: bruto bedrijfsleidersbezoldiging | € 60.000 |
|---|---|
| A: sociale bijdragen (20,5 %) | € 12.300 |
| A: personenbelasting (35 % op € 47.700) | € 16.695 |
| A: netto in handen | € 31.005 |
| B: bruto bezoldiging | € 45.000 |
| B: sociale bijdragen (20,5 %) | € 9.225 |
| B: personenbelasting (35 % op € 35.775) | € 12.521 |
| B: vennootschapsbelasting (20 % op € 15.000) | € 3.000 |
| B: roerende voorheffing (30 % op dividend van € 12.000) | € 3.600 |
| B: netto in handen (€ 23.254 loon + € 8.400 dividend) | € 31.654 |
| B met VVPRbis (15 %, roerende voorheffing € 1.800) | € 33.454 |
Met het standaardtarief van 30 % ligt het verschil op enkele honderden euro’s; met VVPRbis loopt het op tot bijna € 2.500 per jaar in het voordeel van het dividend. Het voorbeeld rekent voor beide scenario’s met hetzelfde effectieve tarief personenbelasting. In werkelijkheid valt de laatste € 15.000 loon in scenario A in de hoogste schijven, waardoor het verschil nog groter wordt. Vergeet niet dat het loon in scenario A wel meer pensioenrechten opbouwt.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Scenario A: het volledige beschikbare bedrag wordt als bezoldiging toegekend. Sociale bijdragen = bezoldiging × percentage sociale bijdragen. Personenbelasting = (bezoldiging − sociale bijdragen) × vereenvoudigd tarief. Netto = bezoldiging − sociale bijdragen − personenbelasting.
- Scenario B: de gekozen bezoldiging volgt dezelfde berekening als in scenario A. De rest van het beschikbare bedrag blijft als winst in de vennootschap.
- Vennootschapsbelasting = (beschikbaar bedrag − bezoldiging) × tarief vennootschapsbelasting. Het bestand gebruikt standaard 20 % (verlaagd tarief voor kleine vennootschappen op de eerste schijf van € 100.000) en toont een waarschuwing als de bezoldiging lager ligt dan de minimumbezoldiging op het parameterblad.
- Dividend = winst na vennootschapsbelasting. Roerende voorheffing = dividend × gekozen tarief (30 % of 15 %). Netto dividend = dividend − roerende voorheffing.
- Netto in handen in scenario B = netto loon + netto dividend. Het overzicht toont het verschil met scenario A in euro en de totale belastingdruk: alle bijdragen en belastingen samen, gedeeld door het beschikbare bedrag.
Aannames
- De personenbelasting wordt vereenvoudigd berekend met één effectief tarief dat je zelf instelt (35 % in het voorbeeld). Het echte tarief is progressief, van 25 % tot 50 % per inkomensschijf, met een belastingvrije som en gemeentebelasting. Voor een precieze berekening gebruik je onze personenbelastingtool of vraag je een simulatie aan je boekhouder.
- Sociale bijdragen worden berekend als een vast percentage van de bezoldiging (20,5 % in het voorbeeld, het percentage voor een zelfstandige in hoofdberoep tot het eerste plafond). De echte berekening gebeurt op het netto belastbaar beroepsinkomen, kent een minimumbijdrage, een lager percentage boven het eerste plafond en beheerskosten van het sociaal verzekeringsfonds.
- Het verlaagd tarief van 20 % vennootschapsbelasting geldt alleen voor kleine vennootschappen die aan alle voorwaarden voldoen, waaronder een bezoldiging van minstens € 45.000 aan ten minste één bedrijfsleider, of een bezoldiging die minstens gelijk is aan het belastbaar inkomen van de vennootschap. Anders geldt 25 %.
- Het VVPRbis-tarief van 15 % geldt enkel voor aandelen die aan de voorwaarden van artikel 269, § 2 WIB 92 voldoen, en pas vanaf de winstverdeling van het derde boekjaar na de inbreng. Of jouw aandelen in aanmerking komen, laat je best bevestigen door je boekhouder.
Beperkingen
- Het bestand is een indicatieve vergelijking, geen fiscaal advies en geen vervanging van een berekening door je boekhouder.
- Het rekent geen pensioenopbouw, VAPZ of IPT, ziekteverzekering of andere sociale rechten mee die alleen via een bezoldiging worden opgebouwd, en evenmin voordelen van alle aard, kostenvergoedingen of een liquidatiereserve.
- Het gaat uit van een winst die volledig wordt uitgekeerd. Winst die in de vennootschap blijft om te investeren of als reserve, wordt anders belast en zit niet in de vergelijking.
Bronnen
- FOD Financiën – Toelichting bij de aangifte in de vennootschapsbelasting (aanslagjaar 2025)
Gebruikt voor: Gewoon tarief van 25 %, verlaagd tarief van 20 % op de eerste schijf van € 100.000 voor kleine vennootschappen en de voorwaarde van een bezoldiging van minstens € 45.000 aan een bedrijfsleider (art. 215 WIB 92).
Geraadpleegd: 24 september 2026
- FOD Financiën – Roerende voorheffing
Gebruikt voor: Basistarief van 30 % roerende voorheffing op dividenden en de manier waarop de vennootschap ze inhoudt en doorstort.
Geraadpleegd: 24 september 2026
- FOD Financiën – Aangifte 273A Div, aanslagvoeten roerende voorheffing op dividenden
Gebruikt voor: Verlaagde tarieven van 20 % en 15 % voor VVPRbis-aandelen (art. 269, § 2 WIB 92) en de tarieven bij uitkering van een liquidatiereserve.
Geraadpleegd: 24 september 2026
- RSVZ – Hoeveel sociale bijdragen moet ik betalen?
Gebruikt voor: Percentage van 20,5 % op het beroepsinkomen tot het eerste plafond, 14,16 % daarboven, de minimumbijdrage en de beheerskosten van het sociaal verzekeringsfonds.
Geraadpleegd: 24 september 2026
- FOD Financiën – Belastingtarieven personenbelasting
Gebruikt voor: Progressieve schijven van 25 % tot 50 % waarop het vereenvoudigde effectieve tarief in het bestand is gebaseerd.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Wat is voordeliger: loon of dividend?
Dat hangt af van het bedrag, van de tarieven die op jouw vennootschap van toepassing zijn en van wat je met het geld wilt doen. Een dividend draagt in totaal 20 % of 25 % vennootschapsbelasting en daarna 30 % of 15 % roerende voorheffing, zonder sociale bijdragen. Een bezoldiging draagt sociale bijdragen en progressieve personenbelasting, maar is aftrekbaar en bouwt pensioenrechten op. Vaak is een combinatie het beste: een bezoldiging die hoog genoeg is voor het verlaagd tarief en voor je sociale bescherming, en de rest als dividend. Het bestand toont waar de balans kantelt.
Waarom zou ik mezelf minstens € 45.000 loon toekennen?
Dat hoeft niet, maar het is een van de voorwaarden voor het verlaagd tarief van 20 % vennootschapsbelasting op de eerste schijf van € 100.000 winst. Een kleine vennootschap komt er niet voor in aanmerking als ze aan geen enkele bedrijfsleider een bezoldiging van minstens € 45.000 toekent, tenzij die bezoldiging minstens gelijk is aan het belastbaar inkomen van de vennootschap. Bij een lage winst volstaat dus een lagere bezoldiging. Ken je te weinig loon toe, dan betaalt de vennootschap 25 % op de volledige winst. Het parameterblad bevat de drempel, zodat je het effect meteen ziet.
Hoeveel roerende voorheffing betaal ik op een dividend?
Het basistarief van de roerende voorheffing op dividenden is 30 %. De vennootschap houdt dat bedrag in en stort het door aan de fiscus; jij ontvangt het netto dividend. Voor aandelen van kleine vennootschappen die aan de voorwaarden van VVPRbis voldoen, daalt het tarief tot 20 % voor de winstverdeling van het tweede boekjaar na de inbreng en tot 15 % vanaf het derde boekjaar. Ook een liquidatiereserve leidt tot een lagere heffing, maar pas na een wachttermijn. Kies op het invoerblad het tarief dat op jouw aandelen van toepassing is.
Betaal ik sociale bijdragen op een dividend?
Nee. Sociale bijdragen voor zelfstandigen worden berekend op je beroepsinkomen, en daar hoort een dividend niet bij. Dat maakt een dividend goedkoper, maar het bouwt ook geen rechten op: geen pensioen, geen ziekte-uitkering, geen overbruggingsrecht. Als bedrijfsleider in hoofdberoep betaal je 20,5 % op je bezoldiging tot een eerste plafond en een lager percentage daarboven, met een minimumbijdrage, ook als je jezelf weinig of geen loon toekent. Een bezoldiging die alleen op dat minimum mikt, geeft dus ook maar een minimaal pensioen.
Wat is een liquidatiereserve en zit die in het bestand?
Een liquidatiereserve is winst na vennootschapsbelasting die een kleine vennootschap opzijzet en waarop ze meteen een afzonderlijke aanslag betaalt. Keert ze de reserve pas na een wachttermijn uit, dan geldt een lagere roerende voorheffing dan de gewone 30 %, en ondertussen blijft het geld beschikbaar in de vennootschap. Het is een populaire manier om geld goedkoper uit de vennootschap te halen, maar je moet het jaren kunnen missen. Het bestand rekent de liquidatiereserve niet uit; de tarieven en de wachttermijn veranderen geregeld, dus bespreek dit met je boekhouder.
Osko Consult
Wil je zo’n berekening op maat van je eigen situatie of klanten?
Osko Consult bouwt rekentools en Excel-modellen op maat, met jouw parameters, jouw huisstijl en de controles die jij belangrijk vindt.
Gerelateerde tools
- Excel template
Eenmanszaak of vennootschap? Vergelijk in Excel
Vergelijk bij dezelfde winst wat je netto overhoudt als eenmanszaak en als vennootschap, inclusief de extra jaarlijkse kosten van een vennootschap, en zie vanaf welke winst een bv begint te lonen.
ZelfstandigenGratis - Excel template
Personenbelasting berekenen in Excel (indicatief)
Bereken indicatief hoeveel personenbelasting je betaalt op je loon of winst: belastingschijven, belastingvrije som en gemeentebelasting voor aanslagjaar 2026, met de cijfers van aanslagjaar 2027 al in het parameterblad.
Particulieren · ZelfstandigenGratis - Excel template
Cashflowprognose maken in Excel
Plan de inkomende en uitgaande kasstromen van je bedrijf per maand en zie vooraf wanneer je saldo het laagst staat: klantenontvangsten, leveranciers, lonen, btw en leningen op één blad.
Zelfstandigen · Kmo’sGratis - Excel template
Financieel plan opstellen in Excel
Stel een financieel plan op voor drie jaar: omzet, kosten, resultaat, cashflow en break-evenomzet, met investeringen, financiering en een balans per jaar in de uitgebreide versie.
Zelfstandigen · Kmo’sGratis