Gezinsbudget maken in Excel
Zet je inkomsten, vaste kosten en variabele uitgaven per maand op een rij en zie meteen hoeveel spaarruimte er overblijft, met een vergelijking tussen budget en werkelijkheid.
Na één avond invullen weet je precies waar je geld elke maand naartoe gaat en hoeveel je kunt opzijzetten.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Maandbudget met inkomsten, vaste kosten, variabele kosten en spaarruimte, met het verschil tussen budget en werkelijk.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)Uitgebreid
Versie 1.0 · laatst bijgewerkt 24 september 2026Twaalf maanden met jaaroverzicht, spaardoelen, een grafiek per categorie en een buffer voor onverwachte kosten.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Uitgebreid (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
Een gezinsbudget is een maandelijks overzicht van alle inkomsten en uitgaven van een huishouden, waaruit blijkt hoeveel er overblijft om te sparen of om onverwachte kosten op te vangen.
Veel gezinnen weten wat er binnenkomt, maar niet wat er buitengaat. Kleine abonnementen, jaarlijkse facturen en boodschappen die elke week net iets duurder uitvallen, zorgen ervoor dat er op het einde van de maand minder overblijft dan gedacht. Deze Excel zet alles op één blad en toont het verschil tussen wat je gepland had en wat je werkelijk uitgaf.
Wat doet deze tool?
Op het blad “Invoer” noteer je de netto-inkomsten van het gezin: lonen, het Groeipakket of de kinderbijslag, eventuele uitkeringen en andere inkomsten. Daaronder staan de uitgaven, verdeeld in vaste kosten die elke maand terugkomen (huur of hypotheek, energie, verzekeringen, internet, abonnementen, school en opvang) en variabele uitgaven die je zelf kunt sturen (boodschappen, vervoer, kleding, vrije tijd). Wonen weegt het zwaarst: volgens Statbel ging in 2024 gemiddeld een derde van het budget van een Belgisch huishouden naar de woning.
Jaarlijkse kosten zoals de verkeersbelasting, de onroerende voorheffing, de brandverzekering of de zomervakantie vul je één keer per jaar in; het bestand spreidt ze automatisch over twaalf maanden. Zo verdwijnt de verrassing van die ene dure maand en weet je welk bedrag je elke maand moet reserveren.
Het blad “Overzicht” toont per categorie wat je gebudgetteerd had, wat je werkelijk uitgaf en het verschil. Onderaan staat de spaarruimte: wat er overblijft nadat alle kosten betaald zijn. De uitgebreide versie volgt twaalf maanden op, telt ze samen in een jaaroverzicht, laat je spaardoelen instellen en toont een grafiek van de uitgaven per categorie.
Voor wie is dit?
- Gezinnen met kinderen die willen weten hoeveel er na de vaste kosten overblijft voor sparen en vrije tijd.
- Koppels die net samenwonen of een woning gekocht hebben en hun nieuwe kostenstructuur in kaart willen brengen.
- Alleenstaanden die de eindjes aan elkaar knopen en willen zien welke uitgaven ze kunnen bijsturen.
- Wie een spaarbuffer wil opbouwen of voor een groot doel spaart, zoals een verbouwing, een auto of de studies van de kinderen.
Wat zit erin?
- Invoerblad met netto-inkomsten (lonen, Groeipakket of kinderbijslag, andere inkomsten) en uitgaven per categorie.
- Vaste kosten, variabele kosten en jaarlijkse kosten apart, met automatische spreiding van jaarbedragen over twaalf maanden.
- Kolommen voor budget en werkelijk, zodat je maand na maand ziet waar je afwijkt.
- Berekening van de spaarruimte en van het percentage van je inkomen dat je opzijzet.
- Twaalf maandbladen, een jaaroverzicht, spaardoelen en een grafiek per categorie (uitgebreide versie).
- Buffercalculator die aangeeft hoeveel maanden je met je spaargeld overbrugt bij onverwachte kosten of inkomensverlies (uitgebreide versie).
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Vul de netto-inkomsten in zoals ze op je rekening komen: nettoloon van elke partner, het Groeipakket of de kinderbijslag, en andere vaste inkomsten. Neem vakantiegeld en eindejaarspremie niet mee in het maandbudget; die zet je beter apart als extra.
- 3
Vul de vaste kosten in op basis van je bankuittreksels van de laatste drie maanden: hypotheek of huur, energievoorschot, water, verzekeringen, internet en telefonie, abonnementen, school en opvang.
- 4
Schat de variabele uitgaven: boodschappen, brandstof of openbaar vervoer, kleding, uitstappen en cadeaus. Kijk naar je uitgaven van de voorbije maanden in plaats van naar wat je zou willen uitgeven.
- 5
Vul de jaarlijkse kosten in als jaarbedrag: verkeersbelasting, onroerende voorheffing, vakantie, lidgelden. Het bestand rekent ze om naar een maandelijks bedrag om te reserveren.
- 6
Bekijk het blad “Overzicht”: daar staan de spaarruimte, het verschil tussen budget en werkelijk per categorie en de grafiek. Vul aan het einde van elke maand de werkelijke bedragen in en stuur bij waar het nodig is.
Voorbeeldberekening
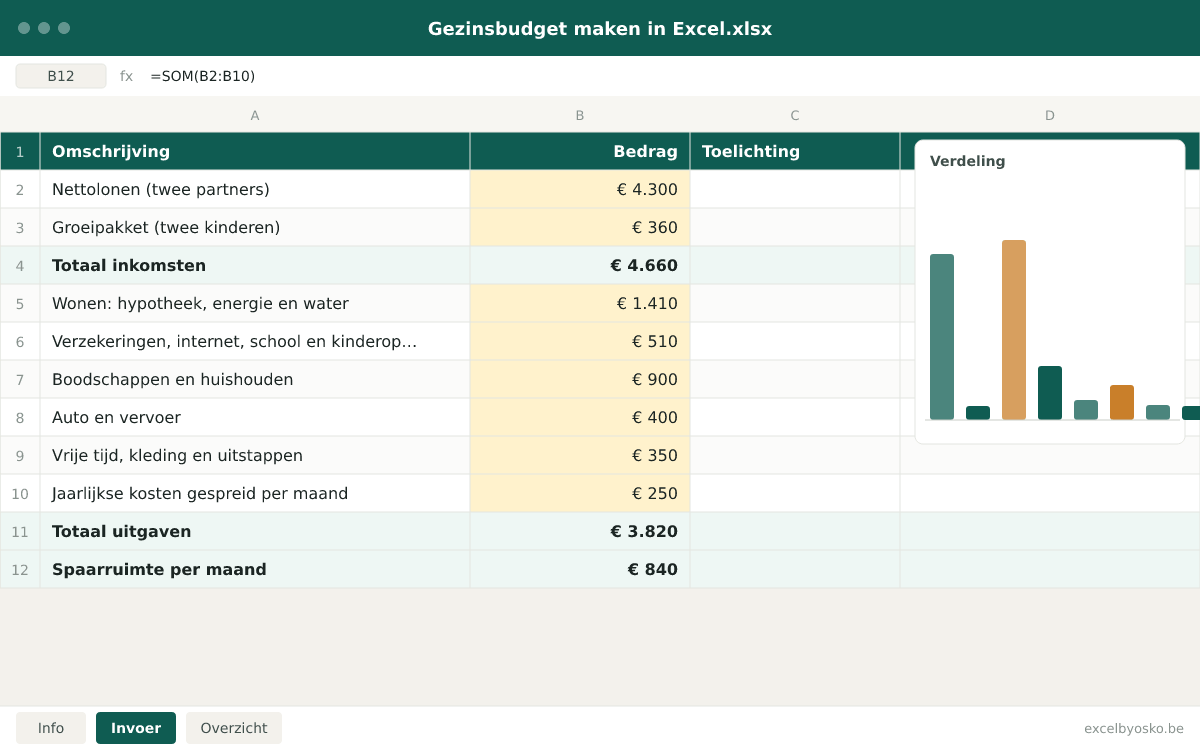
Een koppel met twee kinderen in een eigen woning. De bedragen zijn afgerond, het Groeipakket is een voorbeeldbedrag en alles dient enkel als illustratie.
| Nettolonen (twee partners) | € 4.300 |
|---|---|
| Groeipakket (twee kinderen) | € 360 |
| Totaal inkomsten | € 4.660 |
| Wonen: hypotheek, energie en water | € 1.410 |
| Verzekeringen, internet, school en kinderopvang | € 510 |
| Boodschappen en huishouden | € 900 |
| Auto en vervoer | € 400 |
| Vrije tijd, kleding en uitstappen | € 350 |
| Jaarlijkse kosten gespreid per maand | € 250 |
| Totaal uitgaven | € 3.820 |
| Spaarruimte per maand | € 840 |
De jaarlijkse kosten (hier € 3.000: verkeersbelasting, onroerende voorheffing en vakantie) zijn gedeeld door twaalf. Dit gezin zet ongeveer 18 % van zijn inkomen opzij; een spaarbuffer van drie tot zes netto maandlonen komt hier neer op ruwweg € 13.000 tot € 26.000.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Inkomsten worden netto ingevuld, zoals ze op de rekening komen. Bruto-inkomens, bedrijfsvoorheffing en sociale bijdragen blijven bewust buiten beschouwing; het budget vertrekt van wat je effectief ontvangt.
- Vaste en variabele kosten worden per maand ingevoerd en per categorie opgeteld. Jaarlijkse kosten worden gedeeld door twaalf en als maandelijkse reservering bij de vaste kosten geteld.
- Spaarruimte = totaal netto-inkomsten − totaal uitgaven (inclusief de maandelijkse reservering voor jaarkosten). Het spaarpercentage is de spaarruimte gedeeld door de totale inkomsten.
- Het verschil tussen budget en werkelijk wordt per categorie berekend als werkelijk − budget; een positief verschil betekent dat je meer uitgaf dan gepland.
- In de uitgebreide versie worden de twaalf maandbladen opgeteld tot een jaaroverzicht en wordt de buffer uitgedrukt in maanden: spaarsaldo gedeeld door de gemiddelde maandelijkse uitgaven.
Aannames
- Het Groeipakket of de kinderbijslag verschilt per gewest, per kind en per gezinssituatie. Het bestand rekent met het bedrag dat jij invult; het juiste bedrag vind je op je uitbetalingsoverzicht.
- Energie- en waterkosten zijn voorschotten; de jaarafrekening kan afwijken. Zet een marge in de jaarlijkse kosten als je een bijbetaling verwacht.
- De onroerende voorheffing en de verkeersbelasting hangen af van je gewest en van je woning of wagen. Neem het bedrag van je laatste aanslagbiljet.
- Vakantiegeld en eindejaarspremie staan buiten het maandbudget. Wie ze toch wil meerekenen, deelt ze door twaalf en telt ze bij de inkomsten.
Beperkingen
- Het bestand is geen boekhouding en koppelt niet automatisch aan je bankrekening; de werkelijke bedragen vul je zelf in.
- Het geeft geen fiscaal of financieel advies en berekent geen belastingen, leningen of rendement op spaargeld.
- De categorieën liggen vast in de basisversie; in de uitgebreide versie kun je ze beperkt aanpassen zonder de formules te breken.
Bronnen
- Wikifin (FSMA) – Hoe maak je een budget?
Gebruikt voor: Welke inkomsten en uitgaven je verzamelt vóór je een budget opstelt, en hoe je met het resultaat aan de slag gaat.
Geraadpleegd: 24 september 2026
- Wikifin (FSMA) – Wat is een spaarbuffer?
Gebruikt voor: Waarvoor een spaarbuffer dient en de vuistregel van drie tot zes netto maandlonen die vaak als ideaal wordt beschouwd.
Geraadpleegd: 24 september 2026
- Statbel – Huishoudbudget
Gebruikt voor: De uitgavenstructuur van Belgische huishoudens uit het huishoudbudgetonderzoek: in 2024 ging gemiddeld een derde van het budget naar de woning en 14 % naar voeding.
Geraadpleegd: 24 september 2026
- Vlaanderen.be – Vlaams Groeipakket
Gebruikt voor: Het Groeipakket als Vlaamse kinderbijslag: elk kind krijgt automatisch een maandelijks basisbedrag, eventueel aangevuld met toeslagen.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Hoeveel moet een gezin sparen per maand?
Er bestaat geen wettelijk of officieel cijfer. Een veelgebruikte vuistregel is om 10 tot 20 % van het netto-inkomen opzij te zetten, maar wat haalbaar is hangt af van je woonkost en je gezinssituatie. Belangrijker dan het percentage is de regelmaat: een vast bedrag dat automatisch naar een spaarrekening gaat op de dag dat het loon binnenkomt. Het budget toont je welk bedrag realistisch is zonder dat je elke maand in het rood gaat.
Hoe groot moet mijn spaarbuffer zijn?
Wikifin, de website van de FSMA, geeft aan dat een buffer van drie tot zes netto maandlonen vaak als ideaal wordt beschouwd. Wie een eigen woning heeft, kinderen ten laste heeft of als zelfstandige werkt, mikt beter op de bovenkant. De buffer dient alleen voor onverwachte kosten zoals een kapotte verwarmingsketel of een periode zonder inkomen; geplande uitgaven zoals een vakantie spaar je apart. Bewaar hem op een spaarrekening waar je meteen aan kunt.
Wat is het verschil tussen vaste en variabele kosten?
Vaste kosten komen elke maand terug met een bedrag dat je op voorhand kent: huur of hypotheek, energievoorschot, verzekeringen, internet, abonnementen, kinderopvang. Je kunt ze wel verlagen, maar meestal pas na een opzegtermijn of door van leverancier te veranderen. Variabele kosten schommelen en stuur je van week tot week: boodschappen, brandstof, kleding, uitstappen. Bij een tekort kijk je eerst naar de variabele kosten omdat die het snelst reageren, maar de grootste winst zit vaak in het heronderhandelen van vaste kosten.
Hoe reken ik jaarlijkse kosten mee in een maandbudget?
Tel alle kosten op die één keer per jaar vallen: verkeersbelasting, onroerende voorheffing, brandverzekering als je die jaarlijks betaalt, lidgelden, vakantie en de energieafrekening. Deel dat totaal door twaalf en reserveer dat bedrag elke maand op een aparte rekening. In het voorbeeld gaat het om € 3.000 per jaar, dus € 250 per maand. Zo betaal je die facturen uit de reserve in plaats van uit het maandbudget of uit de spaarbuffer.
Moet ik het Groeipakket of de kinderbijslag meetellen als inkomen?
Ja, want het is geld dat elke maand op je rekening komt en dat mee de kosten van de kinderen draagt. In Vlaanderen heet het Groeipakket, in Wallonië en Brussel spreekt men van kinderbijslag (allocations familiales), uitbetaald door een kinderbijslagfonds zoals FamiWal of Famiris. Elk kind krijgt een maandelijks basisbedrag dat kan worden aangevuld met toeslagen, afhankelijk van je gezinssituatie en je inkomen. Neem het bedrag over van je laatste uitbetaling; in het voorbeeld is € 360 voor twee kinderen een illustratief bedrag.
Osko Consult
Wil je meer inzicht in je financiële situatie?
Osko Consult bouwt overzichten, rekentools en dashboards op maat, ook voor kleine organisaties en zelfstandigen. Een Excel die precies doet wat jij nodig hebt, in plaats van een sjabloon dat bijna past.
Gerelateerde tools
- Excel templateOnline rekentool
Autokosten berekenen in Excel
Bereken wat je auto écht kost per jaar, per maand en per kilometer: waardeverlies, verzekering, verkeersbelasting, brandstof of laadstroom, onderhoud en meer.
Particulieren · ZelfstandigenGratis - Excel templateOnline rekentool
Aflossing van een lening berekenen in Excel
Bereken je maandelijkse aflossing, zie in een volledige aflossingstabel hoeveel rente en kapitaal je elke maand betaalt, en ontdek wat een lening je over de hele looptijd kost.
Particulieren · ZelfstandigenGratis - Excel templateOnline rekentool
Deeltijds werken: wat blijft er netto over? (Excel)
Vergelijk je brutoloon en een indicatief nettoloon bij 100, 90, 80, 60 en 50 % en zie het verschil per maand en per jaar, inclusief het effect op vakantiegeld en eindejaarspremie.
ParticulierenGratis