Financieel plan opstellen in Excel
Stel een financieel plan op voor drie jaar: omzet, kosten, resultaat, cashflow en break-evenomzet, met investeringen, financiering en een balans per jaar in de uitgebreide versie.
Je krijgt in één bestand de cijfers die de notaris, de bank en jijzelf nodig hebben om te zien of je plan haalbaar is.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Drie jaar: omzet en kosten per maand in jaar 1 en per jaar daarna, resultatenrekening, cashflow en break-evenomzet.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)Uitgebreid
Versie 1.0 · laatst bijgewerkt 24 september 2026Plus investeringen en afschrijvingen, financiering met eigen inbreng en lening met aflossingstabel, openingsbalans en balans per jaar, btw-effect op cash en ratio’s.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Uitgebreid (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
Een financieel plan is de cijfermatige vertaling van je ondernemingsplan over minstens twee tot drie jaar: welke investeringen je doet, hoe je ze financiert, welke omzet en kosten je verwacht en of er elke maand genoeg geld op de rekening staat.
Wie een bv, nv of cv opricht, moet vóór de oprichting een financieel plan aan de notaris bezorgen. Wie een lening aanvraagt, krijgt dezelfde vraag van de bank. Maar vooral: het is de eerste keer dat je je idee volledig in cijfers uitschrijft en ziet of het overeind blijft. Deze Excel leidt je stap voor stap door omzet, kosten, investeringen, financiering en cashflow.
Wat doet deze tool?
Het bestand volgt de opbouw die de wet voor een bv voorschrijft en die banken herkennen: een investeringsbegroting (wat je nodig hebt om te starten), een financieringsplan (waar dat geld vandaan komt: eigen inbreng, lening, leveranciers), een exploitatiebegroting (verwachte omzet en kosten, uitmondend in een resultatenrekening) en een liquiditeitsplan (de cashflow per maand). Voor een bv moet het plan minstens twee jaar dekken; het bestand rekent drie jaar door, met jaar 1 per maand.
De omzet schat je bottom-up: aantal klanten of opdrachten per maand maal gemiddelde prijs, of gefactureerde uren maal uurtarief, met een opstartcurve in de eerste maanden. Kosten splitst het bestand in variabele kosten (die meebewegen met de omzet, zoals grondstoffen of onderaanneming) en vaste kosten (huur, verzekeringen, software, boekhouder, afschrijvingen en je eigen bezoldiging). Daaruit volgt de break-evenomzet: de omzet waarbij je precies uit de kosten komt.
De uitgebreide versie voegt een investeringstabel met afschrijvingen toe, een lening met aflossingstabel, een openingsbalans en een balans op het einde van elk jaar, het btw-effect op de cashflow en een reeks ratio’s zoals solvabiliteit en liquiditeit. Zo levert het bestand de geprojecteerde balans en resultatenrekening na twaalf en vierentwintig maanden die het Wetboek van vennootschappen en verenigingen voor een bv vraagt.
Voor wie is dit?
- Starters die een bv, nv of cv oprichten en het verplichte financieel plan voor de notaris moeten opstellen.
- Zelfstandigen en kmo’s die een investeringskrediet of kaskrediet aanvragen en de bank een onderbouwd plan willen voorleggen.
- Wie twijfelt of een idee financieel haalbaar is en wil weten welke omzet nodig is om break-even te draaien en zichzelf een loon te betalen.
- Bestaande bedrijven die een nieuwe activiteit, vestiging of grote investering plannen en de impact op resultaat en cash willen zien.
Wat zit erin?
- Invoerblad met omzethypothesen per maand voor jaar 1 en per jaar voor jaar 2 en 3, en een kostenlijst gesplitst in variabel en vast.
- Resultatenrekening per jaar: omzet, variabele kosten, brutomarge, vaste kosten, afschrijvingen, bezoldiging en resultaat vóór belasting.
- Cashflowtabel per maand voor jaar 1 en per jaar daarna, met beginsaldo, ontvangsten, betalingen en eindsaldo.
- Automatische break-evenomzet per jaar en per maand, met een grafiek van omzet tegenover kosten.
- Investeringstabel met afschrijvingen, financieringsplan met eigen inbreng en lening met aflossingstabel (uitgebreide versie).
- Openingsbalans en balans per jaar, btw-effect op de cashflow en ratio’s zoals solvabiliteit, liquiditeit en rendabiliteit (uitgebreide versie).
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Vul de startdatum, de rechtsvorm en het btw-ritme in. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Bouw je omzet bottom-up op: aantal klanten, opdrachten of uren per maand maal je prijs. Begin voorzichtig in de eerste maanden; een nieuwe zaak draait zelden vanaf maand één op kruissnelheid.
- 3
Vul de variabele kosten in als percentage van de omzet of als bedrag per eenheid: grondstoffen, handelsgoederen, onderaannemers, transactiekosten.
- 4
Vul de vaste kosten per maand in: huur, verzekeringen, boekhouder, software, telefonie, marketing en je eigen bezoldiging of sociale bijdragen. Vergeet de kosten niet die je maar één keer per jaar betaalt.
- 5
Vul in de uitgebreide versie de investeringen in met hun afschrijvingsduur, de eigen inbreng en de lening met looptijd en rente. Het bestand maakt de aflossingstabel en de balans.
- 6
Bekijk het blad “Overzicht”: resultatenrekening, cashflow, break-evenomzet en grafieken. Controleer vooral het laagste kassaldo in jaar 1: dat bepaalt hoeveel startkapitaal of krediet je werkelijk nodig hebt.
Voorbeeldberekening
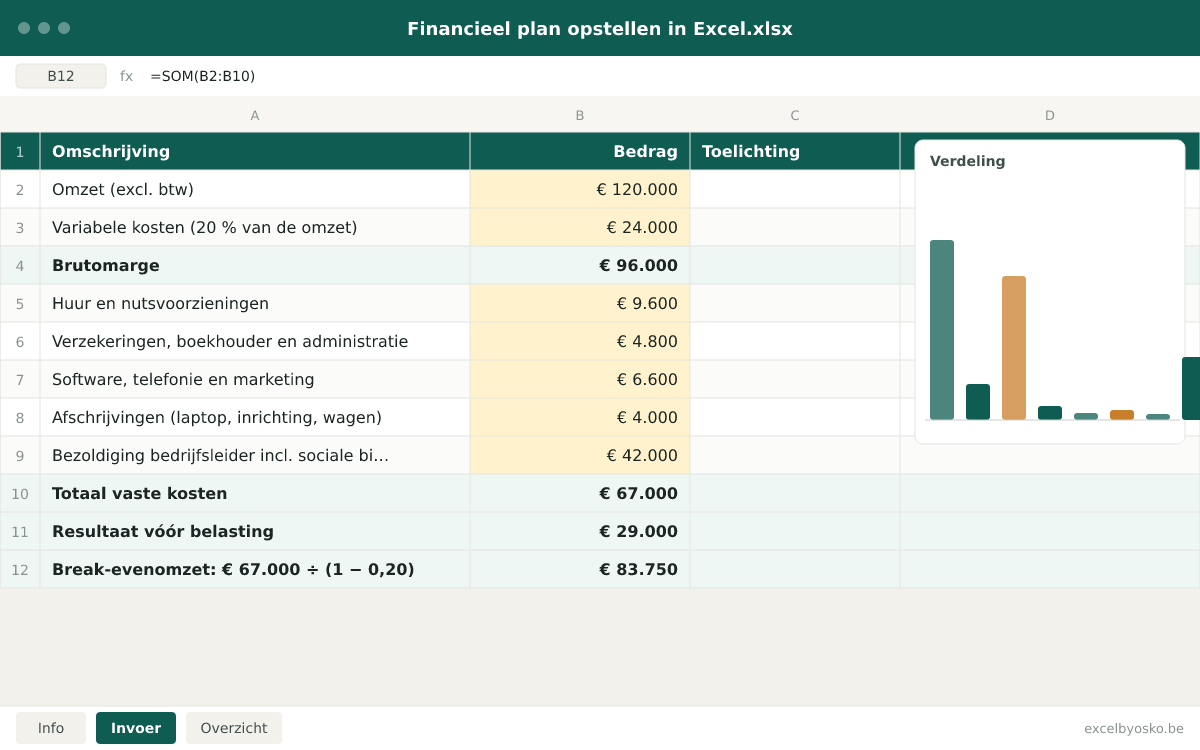
Jaar 1 van een startende dienstenzaak in een bv, met een geplande omzet van € 120.000 en variabele kosten van 20 % van de omzet. De cijfers zijn afgerond en dienen enkel als illustratie.
| Omzet (excl. btw) | € 120.000 |
|---|---|
| Variabele kosten (20 % van de omzet) | € 24.000 |
| Brutomarge | € 96.000 |
| Huur en nutsvoorzieningen | € 9.600 |
| Verzekeringen, boekhouder en administratie | € 4.800 |
| Software, telefonie en marketing | € 6.600 |
| Afschrijvingen (laptop, inrichting, wagen) | € 4.000 |
| Bezoldiging bedrijfsleider incl. sociale bijdragen | € 42.000 |
| Totaal vaste kosten | € 67.000 |
| Resultaat vóór belasting | € 29.000 |
| Break-evenomzet: € 67.000 ÷ (1 − 0,20) | € 83.750 |
Bij € 83.750 omzet, ongeveer € 7.000 per maand, zijn alle kosten inclusief de eigen bezoldiging gedekt. Alles daarboven is winst vóór vennootschapsbelasting. Merk op dat de bezoldiging de grootste vaste kost is: wie ze vergeet, onderschat de break-evenomzet met meer dan de helft.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Omzet per maand = volume × prijs, exclusief btw. Jaar 2 en 3 vertrekken van jaar 1 met een groeipercentage dat je zelf invult.
- Variabele kosten = omzet × variabel kostenpercentage. Brutomarge = omzet − variabele kosten. Resultaat vóór belasting = brutomarge − vaste kosten − afschrijvingen − bezoldiging.
- Break-evenomzet = vaste kosten (inclusief afschrijvingen en bezoldiging) ÷ (1 − variabel kostenpercentage). Per maand: gedeeld door twaalf.
- Afschrijvingen worden lineair berekend: investeringsbedrag ÷ afschrijvingsduur in jaren. De lening gebruikt een vaste maandelijkse aflossing (annuïteit) met een splitsing in kapitaal en intrest; alleen de intrest is een kost, de volledige aflossing is een kasuitgave.
- De cashflow plaatst ontvangsten en betalingen in de maand waarin het geld beweegt, met de betaaltermijn van klanten en leveranciers en het btw-ritme als instelling. De balans per jaar volgt uit de openingsbalans, het resultaat, de afschrijvingen, de aflossingen en de mutaties in klanten, leveranciers en voorraad.
Aannames
- Het bestand rekent vóór belastingen. Vennootschapsbelasting of personenbelasting hangt af van je situatie en vul je zelf in als raming, samen met de voorafbetalingen die je ervoor plant.
- De bezoldiging van de bedrijfsleider wordt ingevuld als totale kost voor de vennootschap, inclusief sociale bijdragen. Het bestand berekent geen sociale bijdragen of bedrijfsvoorheffing.
- Groeipercentages voor jaar 2 en 3 en de betaaltermijnen van klanten en leveranciers zijn vrije invoer. De voorbeeldwaarden zijn indicatief.
- Het btw-effect in de uitgebreide versie gaat uit van de normale btw-regeling met periodieke aangiften; vrijstellingsregeling, forfaitaire regeling en gemengde btw-plicht worden niet gemodelleerd.
Beperkingen
- Het bestand is een rekenmodel, geen advies. Voor de oprichting van een vennootschap vraagt de notaris een financieel plan dat aan de wettelijke inhoud voldoet; laat het nalezen door je boekhouder of accountant.
- De balans en ratio’s in de uitgebreide versie zijn vereenvoudigd en volgen niet alle rubrieken van het officiële jaarrekeningschema van de Balanscentrale.
- Meerdere activiteiten, productlijnen of vestigingen met eigen marges vragen een aangepast model; de basisversie werkt met één omzetlijn en één variabel kostenpercentage.
Bronnen
- FOD Economie – Een vennootschap met rechtspersoonlijkheid oprichten
Gebruikt voor: Financieel plan als verplicht document bij de oprichting van een bv, cv of nv, ter verantwoording van het aanvangsvermogen.
Geraadpleegd: 24 september 2026
- FOD Justitie (Justel) – Wetboek van vennootschappen en verenigingen, art. 5:4
Gebruikt voor: Wettelijke inhoud van het financieel plan voor een bv: financieringsbronnen, openingsbalans, geprojecteerde balans en resultatenrekening na 12 en 24 maanden, begroting over minstens twee jaar.
Geraadpleegd: 24 september 2026
- Vlaanderen.be – Een vennootschap oprichten
Gebruikt voor: Stappen bij de oprichting van een vennootschap, de rol van de notaris en de verwijzing naar de Gids voor het opstellen van een ondernemingsplan.
Geraadpleegd: 24 september 2026
- Nationale Bank van België – Balanscentrale
Gebruikt voor: Officiële jaarrekeningen (balans en resultatenrekening) van Belgische vennootschappen, als referentie voor de structuur van de balans in de uitgebreide versie.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Is een financieel plan verplicht bij de oprichting van een bv?
Ja. Het Wetboek van vennootschappen en verenigingen verplicht de oprichters van een bv, en ook van een nv en een cv, om vóór de oprichting een financieel plan aan de notaris te overhandigen. Daarin verantwoord je het aanvangsvermogen in het licht van de geplande activiteit over minstens twee jaar. Het plan wordt niet neergelegd met de akte, maar door de notaris bewaard. Voor een eenmanszaak is er geen wettelijke verplichting, maar de bank vraagt er bij een krediet vrijwel altijd een. En ook zonder verplichting is het de beste manier om vóór de start te zien of je plan overeind blijft.
Wat moet er in een financieel plan staan?
Voor een bv somt de wet de minimale inhoud op: een nauwkeurige beschrijving van de geplande activiteit, een overzicht van alle financieringsbronnen bij de oprichting, een openingsbalans en geprojecteerde balansen na twaalf en vierentwintig maanden, een geprojecteerde resultatenrekening na twaalf en vierentwintig maanden, een begroting van de verwachte inkomsten en uitgaven over minstens twee jaar, en een beschrijving van de hypothesen achter de omzet- en rendabiliteitsraming. Als een externe deskundige heeft geholpen, wordt die vermeld. In de praktijk vertaalt dat zich in vier delen: investeringsbegroting, financieringsplan, exploitatiebegroting en liquiditeitsplan.
Hoe schat ik mijn omzet realistisch in?
Werk bottom-up, niet top-down. Vertrek niet van een marktaandeel, maar van wat je concreet kunt leveren: hoeveel klanten, opdrachten of uren per week, tegen welke prijs, en hoeveel weken per jaar je effectief werkt. Trek vakantie, ziekte, prospectie en administratie af van je beschikbare uren. Plan een opstartcurve: de eerste maanden zit je zelden op kruissnelheid. Vergelijk het resultaat daarna met de vaste kosten en je eigen bezoldiging via de break-evenomzet. Als je die pas in maand tien haalt, weet je hoeveel buffer je nodig hebt.
Waar kijken de bank en de notaris naar?
De notaris controleert of het plan de wettelijke onderdelen bevat en bewaart het; hij beoordeelt de cijfers niet. De bank kijkt wel inhoudelijk: is de omzet onderbouwd, dekt de brutomarge de vaste kosten, blijft het kassaldo positief na de aflossingen en hoeveel eigen inbreng staat er tegenover het krediet. Ze vergelijkt de terugbetalingscapaciteit met de jaarlijkse aflossing van kapitaal en intrest. Een plan waarin de omzet in maand één al op kruissnelheid zit of waarin de eigen bezoldiging ontbreekt, wekt weinig vertrouwen. De FOD Economie biedt met Ready4Credit een instrument om je kredietdossier vooraf te toetsen.
Welke fouten komen het vaakst voor in een financieel plan?
Te optimistische omzet vanaf de eerste maand, zonder opstartcurve. De eigen bezoldiging of sociale bijdragen vergeten, waardoor de break-evenomzet veel te laag uitkomt. De btw uit het oog verliezen: bij een investering betaal je de btw eerst voor en krijg je ze pas na de aangifte terug, en op je omzet draag je btw af die nooit van jou was. Investeringen als kost in jaar 1 boeken in plaats van ze af te schrijven, of omgekeerd de volledige aflossing van de lening vergeten in de cashflow. En de eenmalige kosten van de oprichting zelf: notaris, publicatie, huurwaarborg.
Osko Consult
Heb je iets gelijkaardigs nodig voor je eigen bedrijf?
Osko Consult helpt bedrijven met financiële planning, dashboards, Excel-oplossingen en automatisaties op maat. Van een eenmalig model tot een volledig geautomatiseerde rapportering.
Gerelateerde tools
- Excel template
Cashflowprognose maken in Excel
Plan de inkomende en uitgaande kasstromen van je bedrijf per maand en zie vooraf wanneer je saldo het laagst staat: klantenontvangsten, leveranciers, lonen, btw en leningen op één blad.
Zelfstandigen · Kmo’sGratis - Excel template
Eenmanszaak of vennootschap? Vergelijk in Excel
Vergelijk bij dezelfde winst wat je netto overhoudt als eenmanszaak en als vennootschap, inclusief de extra jaarlijkse kosten van een vennootschap, en zie vanaf welke winst een bv begint te lonen.
ZelfstandigenGratis - Excel template
Leningen vergelijken in Excel
Zet tot vier kredietoffertes naast elkaar met bedrag, looptijd, nominale rente, JKP, maandlast en alle kosten, en zie meteen welke lening over de hele looptijd het goedkoopst is.
Particulieren · Zelfstandigen · Kmo’sGratis - Excel template
Loon of dividend? Vergelijk in Excel
Vergelijk wat er netto overblijft als je vennootschap dezelfde winst uitkeert als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, personenbelasting en roerende voorheffing.
ZelfstandigenGratis