Cashflowprognose maken in Excel
Plan de inkomende en uitgaande kasstromen van je bedrijf per maand en zie vooraf wanneer je saldo het laagst staat: klantenontvangsten, leveranciers, lonen, btw en leningen op één blad.
Je ziet maanden op voorhand of er genoeg geld op de rekening staat om lonen, btw en leveranciers te betalen, en hoeveel buffer je nog hebt.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Twaalf maanden vooruit: beginsaldo, inkomende en uitgaande kasstromen per categorie, eindsaldo per maand en een grafiek.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)Uitgebreid
Versie 1.0 · laatst bijgewerkt 24 september 2026Per week voor de komende dertien weken en per maand daarna, btw-afdrachten apart, drie scenario’s (basis, voorzichtig, optimistisch) en een minimumbuffer met waarschuwing.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Uitgebreid (Nederlands, 9 kB)Professioneel
Versie 1.0 · laatst bijgewerkt 24 september 2026Meerdere bankrekeningen, openstaande klanten- en leveranciersfacturen met verwachte betaaldatum, kredietlijn, btw- en voorafbetalingskalender en vergelijking van prognose en werkelijkheid.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Professioneel (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
Een cashflowprognose is een overzicht per periode van het geld dat je bedrijf verwacht te ontvangen en te betalen, vertrekkend van het beginsaldo op de bank, zodat je vooraf ziet hoe het saldo evolueert en wanneer het het laagst staat.
Winst op papier betekent niet dat er geld op de rekening staat. Klanten betalen pas na dertig dagen of later, de btw moet je op vaste data afdragen en lonen vertrekken elke maand, wat er ook binnenkomt. Deze Excel zet al die stromen per maand naast elkaar en toont wat het saldo aan het einde van elke maand wordt.
Wat doet deze tool?
Je vult het beginsaldo van je bankrekening in en daarna, per maand, wat je verwacht te ontvangen en te betalen: klantenontvangsten inclusief btw, leveranciers, lonen en RSZ, huur, btw-afdrachten, aflossingen van leningen en overige uitgaven. Het bestand telt de ontvangsten op, trekt de betalingen af en draagt het eindsaldo over naar de volgende maand. Zo ontstaat een prognose van twaalf maanden waarin je meteen ziet in welke maand het saldo het laagst staat.
Dat laagste punt is het cijfer waar het om draait. Een bedrijf gaat zelden failliet omdat het verlies maakt, maar wel omdat het op een bepaald moment zijn facturen niet meer kan betalen. Een winstgevend bedrijf dat snel groeit, veel voorraad aanhoudt of klanten lang laat betalen, kan zonder cash vallen. De prognose maakt dat risico zichtbaar terwijl je nog tijd hebt om iets te doen: een betaaltermijn onderhandelen, een investering uitstellen of een kredietlijn aanvragen.
De uitgebreide versie werkt per week voor de komende dertien weken en per maand daarna, zet de btw-afdrachten apart en laat je drie scenario’s vergelijken: basis, voorzichtig en optimistisch. De professionele versie voegt meerdere bankrekeningen, een kredietlijn, openstaande klanten- en leveranciersfacturen met verwachte betaaldatum en een kalender voor btw en voorafbetalingen toe, plus een vergelijking van prognose en werkelijkheid.
Voor wie is dit?
- Zelfstandigen en kleine kmo’s die willen weten of er over drie maanden nog genoeg geld staat voor lonen, btw en leveranciers.
- Bedrijven die groeien of investeren en willen zien wat dat doet met de rekening, vóór ze een lening of kredietlijn aanvragen.
- Zaakvoerders met seizoensschommelingen, zoals horeca, bouw of retail, die de stille maanden willen overbruggen.
- Boekhouders en financieel verantwoordelijken die een eenvoudig, aanpasbaar model zoeken om met de zaakvoerder te bespreken.
Wat zit erin?
- Invoerblad met beginsaldo en per maand de verwachte ontvangsten en betalingen per categorie, twaalf maanden vooruit.
- Automatische berekening van de netto kasstroom en het eindsaldo per maand, dat als beginsaldo naar de volgende maand gaat.
- Overzichtsblad met een grafiek van het saldo per maand en een markering van het laagste punt.
- Weekplanning voor de komende dertien weken, aparte btw-regel en drie scenario’s met een minimumbuffer die een waarschuwing geeft (uitgebreide versie).
- Meerdere bankrekeningen, kredietlijn, openstaande facturen met verwachte betaaldatum en een btw- en voorafbetalingskalender (professionele versie).
- Vergelijking van prognose en werkelijkheid per maand, zodat je ziet waar je schattingen afwijken (professionele versie).
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Vul het saldo van je bankrekening(en) op de startdatum in als beginsaldo. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Vul per maand de verwachte ontvangsten in, inclusief btw. Vertrek van de openstaande facturen en hun vervaldatum voor de eerste maanden, en van je gemiddelde omzet en betaaltermijn voor de maanden daarna.
- 3
Vul de vaste betalingen in: lonen en RSZ, huur, verzekeringen, aflossingen van leningen en abonnementen. Die komen uit je boekhouding of bankafschriften en verschillen weinig van maand tot maand.
- 4
Vul de variabele betalingen in: leveranciers, voorraad, onderaannemers en overige kosten, ook hier inclusief btw. Zet de btw-afdracht in de maand waarin je ze werkelijk betaalt: de 20e van de volgende maand als je per maand aangeeft, de 25e na het kwartaal als je per kwartaal aangeeft.
- 5
Voeg eenmalige bedragen toe die je al kent: een investering, een voorafbetaling van belastingen en, als je personeel hebt, het dubbel vakantiegeld in mei of juni en de eindejaarspremie in december.
- 6
Bekijk het blad “Overzicht”: de grafiek toont het saldo per maand en het laagste punt. Werk het bestand elke maand bij met de werkelijke saldi en schuif de prognose een maand op.
Voorbeeldberekening
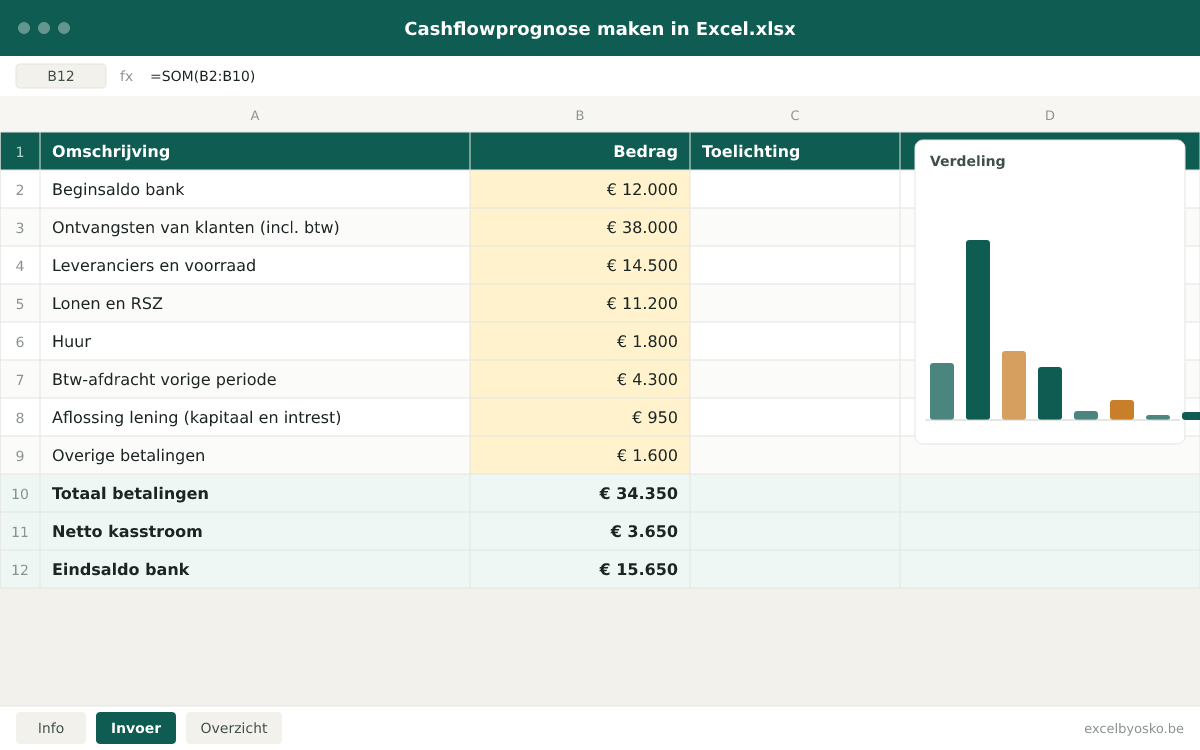
Een kleine kmo met personeel, één maand uit de prognose. Alle bedragen zijn inclusief btw en afgerond; ze dienen enkel als illustratie.
| Beginsaldo bank | € 12.000 |
|---|---|
| Ontvangsten van klanten (incl. btw) | € 38.000 |
| Leveranciers en voorraad | € 14.500 |
| Lonen en RSZ | € 11.200 |
| Huur | € 1.800 |
| Btw-afdracht vorige periode | € 4.300 |
| Aflossing lening (kapitaal en intrest) | € 950 |
| Overige betalingen | € 1.600 |
| Totaal betalingen | € 34.350 |
| Netto kasstroom | € 3.650 |
| Eindsaldo bank | € 15.650 |
Deze maand komt er € 3.650 bij. Valt in de volgende maand de btw-afdracht samen met het dubbel vakantiegeld en betaalt een grote klant te laat, dan kan hetzelfde bedrijf onder nul duiken. Daarom kijk je naar de hele reeks en niet naar één maand.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- Eindsaldo van een maand = beginsaldo + ontvangsten − betalingen. Het eindsaldo wordt automatisch het beginsaldo van de volgende maand, zodat één fout in een vroege maand doorwerkt in alle volgende maanden.
- Alle bedragen zijn kasbedragen inclusief btw en staan in de maand waarin het geld werkelijk op de rekening komt of eraf gaat, niet in de maand van de factuur. Een factuur van januari met dertig dagen betaaltermijn staat dus in februari.
- De btw-afdracht is het verschil tussen de btw die je aan klanten aanrekent en de btw die je aan leveranciers betaalt, geplaatst in de maand van betaling volgens je aangifteritme (maand of kwartaal). Een btw-tegoed zet je als ontvangst in de maand waarin de teruggave wordt gestort.
- Het laagste punt is het kleinste eindsaldo in de reeks. De uitgebreide versie vergelijkt dat met een minimumbuffer die je zelf kiest en kleurt de maanden waarin je eronder zakt.
- De scenario’s in de uitgebreide versie passen percentages toe op ontvangsten en variabele betalingen (bijvoorbeeld ontvangsten −15 % in het voorzichtige scenario); vaste betalingen zoals lonen, huur en aflossingen blijven ongewijzigd.
Aannames
- De verwachte ontvangsten zijn schattingen op basis van openstaande facturen en historische betaaltermijnen. Het bestand kent geen klantengedrag; als klanten later betalen dan ingevuld, verschuift de cash naar een latere maand.
- Het btw-ritme is een instelling: maandaangevers betalen uiterlijk de 20e van de volgende maand, kwartaalaangevers uiterlijk de 25e van de maand na het kwartaal. Controleer de btw-kalender van de FOD Financiën voor de exacte data, want die schuiven op bij een weekend of feestdag.
- Voorafbetalingen van belastingen zijn een vrije invoer; de voorbeeldkalender gebruikt de kwartaaldata voor vennootschappen met een boekjaar dat samenvalt met het kalenderjaar.
- Loonkosten worden ingevuld als het totale kasbedrag per maand (nettoloon, bedrijfsvoorheffing en RSZ samen). Het bestand berekent geen loonkost uit een brutoloon.
Beperkingen
- Het bestand is geen boekhouding en vervangt geen liquiditeitsplanning door je boekhouder. Het rekent met wat jij invult.
- Een prognose voorbij drie tot vier maanden is per definitie onzeker; gebruik de verre maanden als richting, niet als belofte.
- De basisversie werkt met één bankrekening en één scenario. Kredietlijnen, meerdere rekeningen en een vergelijking met de werkelijkheid zitten in de professionele versie.
Bronnen
- FOD Financiën – Periodieke btw-aangifte
Gebruikt voor: Btw-aangifte per maand als regel en per kwartaal onder voorwaarden; basis voor het btw-ritme in de prognose.
Geraadpleegd: 24 september 2026
- FOD Financiën – Btw-kalender
Gebruikt voor: Uiterste data voor indiening en betaling: de 20e van de volgende maand voor maandaangevers, de 25e na het kwartaal voor kwartaalaangevers.
Geraadpleegd: 24 september 2026
- FOD Financiën – Voorafbetalingen vennootschapsbelasting
Gebruikt voor: Kwartaaldata van de voorafbetalingen en de vermeerdering bij te weinig voorafbetalen, gebruikt in de belastingkalender.
Geraadpleegd: 24 september 2026
- FOD Justitie (Justel) – Wet betreffende de bestrijding van de betalingsachterstand bij handelstransacties
Gebruikt voor: Wettelijke betaaltermijn van 30 kalenderdagen tussen ondernemingen als niets is afgesproken, met een contractueel maximum van 60 dagen.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Wat is het verschil tussen cashflow en winst?
Winst is het verschil tussen opbrengsten en kosten in de resultatenrekening, ongeacht wanneer het geld beweegt. Cashflow is het geld dat werkelijk op de rekening komt en eraf gaat. Een factuur die je in maart stuurt, telt in maart als omzet, maar het geld komt misschien pas in mei. Omgekeerd betaal je een investering in één keer, terwijl de kost via afschrijvingen over meerdere jaren wordt gespreid. Daarom kan een winstgevend bedrijf toch zonder geld vallen, en kan een bedrijf met verlies tijdelijk veel cash hebben.
Waarom kan een winstgevend bedrijf toch in geldnood komen?
Omdat het geld later binnenkomt dan de kosten buitengaan. Je betaalt lonen, huur en leveranciers elke maand, terwijl klanten pas na dertig, zestig of meer dagen betalen. Groei maakt dat erger: meer omzet betekent meer voorraad en meer openstaande facturen die je voorfinanciert. Daar komen de btw-afdracht, voorafbetalingen en investeringen bij, die op vaste momenten vallen en niets met de winst van die maand te maken hebben. Een prognose laat die pieken op voorhand zien, zodat je een buffer kunt opbouwen of afspraken kunt maken.
Wanneer moet ik mijn btw betalen en hoe zet ik dat in de prognose?
Dat hangt af van je aangifteritme. Wie per maand aangeeft, dient de aangifte in en betaalt uiterlijk de 20e van de volgende maand. Wie per kwartaal aangeeft, doet dat uiterlijk de 25e van de maand na het kwartaal; kwartaalvoorschotten zijn er niet meer. Valt die dag in het weekend, dan verschuift de datum. Sinds 2026 is er ook geen zomervakantieregeling meer voor de indiening. In de prognose zet je de verschuldigde btw dus in de maand van betaling, niet in de maand waarin je de facturen maakte. Kwartaalaangevers zien zo elke drie maanden een grotere uitgave, wat de cashflow in die maanden merkbaar drukt.
Hoeveel buffer moet ik aanhouden op mijn rekening?
Er bestaat geen wettelijk cijfer. Een veelgebruikte vuistregel is dat je minstens één tot drie maanden vaste betalingen kunt overbruggen zonder nieuwe ontvangsten: lonen, huur, aflossingen en verzekeringen. Kijk daarnaast naar je grootste uitgaven op één vaste datum, zoals een btw-afdracht per kwartaal of het dubbel vakantiegeld, en zorg dat je die kunt betalen ook als een grote klant een maand te laat is. De uitgebreide versie laat je zelf een minimumbuffer instellen en kleurt de maanden waarin de prognose eronder zakt.
Hoe vaak moet ik de cashflowprognose bijwerken?
Minstens één keer per maand, bij voorkeur meteen na het afsluiten van de maand. Vervang de prognose van de voorbije maand door de werkelijke saldi, kijk waar het verschil vandaan komt en pas de volgende maanden aan. In drukke of moeilijke periodes is een wekelijkse update van de komende dertien weken zinvoller: dan volg je per week welke facturen betaald zijn en welke betalingen eraan komen. Een prognose die niet wordt bijgewerkt, verliest binnen enkele weken haar waarde.
Osko Consult
Wil je dit overzicht automatisch laten bijwerken?
Osko Consult koppelt je cashflowoverzicht aan je boekhouding of bankgegevens, zodat het zichzelf bijwerkt in plaats van jij. Met een dashboard dat elke ochtend klopt.
Gerelateerde tools
- Excel template
Financieel plan opstellen in Excel
Stel een financieel plan op voor drie jaar: omzet, kosten, resultaat, cashflow en break-evenomzet, met investeringen, financiering en een balans per jaar in de uitgebreide versie.
Zelfstandigen · Kmo’sGratis - Excel template
Leningen vergelijken in Excel
Zet tot vier kredietoffertes naast elkaar met bedrag, looptijd, nominale rente, JKP, maandlast en alle kosten, en zie meteen welke lening over de hele looptijd het goedkoopst is.
Particulieren · Zelfstandigen · Kmo’sGratis - Excel template
Loon of dividend? Vergelijk in Excel
Vergelijk wat er netto overblijft als je vennootschap dezelfde winst uitkeert als bedrijfsleidersloon of als dividend, met vennootschapsbelasting, sociale bijdragen, personenbelasting en roerende voorheffing.
ZelfstandigenGratis