Aflossing van een lening berekenen in Excel
Bereken je maandelijkse aflossing, zie in een volledige aflossingstabel hoeveel rente en kapitaal je elke maand betaalt, en ontdek wat een lening je over de hele looptijd kost.
In vijf minuten weet je wat je lening per maand kost, hoeveel rente je in totaal betaalt en wat een kortere looptijd of een extra aflossing je bespaart.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Eén lening: maandelijkse aflossing, volledige aflossingstabel met rente en kapitaal per maand en de totale rentekost.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)Uitgebreid
Versie 1.0 · laatst bijgewerkt 24 september 2026Met vervroegde of extra aflossingen, een vergelijking van drie looptijden en een grafiek kapitaal tegenover rente.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Uitgebreid (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
Liever niet downloaden? Deze tool bestaat ook als online rekentool.
Open de online rekentoolIn het kort
De aflossing van een lening is het vaste maandbedrag waarmee je kapitaal en rente terugbetaalt; bij een annuïteitenlening blijft dat bedrag gelijk, maar verschuift de verhouding elke maand van rente naar kapitaal.
Een lening afsluiten is één ding, weten wat ze je elke maand en over de hele looptijd kost is iets anders. Deze Excel berekent je maandelijkse aflossing, zet elke maand rente en kapitaal in een aflossingstabel en toont wat een kortere looptijd, een lagere rente of een extra aflossing verandert.
Wat doet deze tool?
Bijna alle leningen in België, van een lening op afbetaling voor een auto tot een hypothecair krediet met kapitaalaflossing, werken volgens het annuïteitensysteem: je betaalt elke maand hetzelfde bedrag. Dat bedrag bestaat uit rente op het kapitaal dat je nog verschuldigd bent en een stuk terugbetaling van dat kapitaal. Omdat het openstaande kapitaal elke maand daalt, daalt ook de rente en stijgt het kapitaaldeel. In het begin betaal je dus vooral rente, op het einde bijna alleen kapitaal.
Drie zaken bepalen je maandlast: het geleende bedrag, de rentevoet en de looptijd. Een langere looptijd verlaagt de maandlast, maar verhoogt de totale rente die je betaalt, bij een woonkrediet vaak met tienduizenden euro’s. Let daarbij op het verschil tussen de nominale rentevoet (de debetrentevoet waarmee de rente berekend wordt) en het jaarlijks kostenpercentage of JKP, dat ook dossierkosten en verplichte verzekeringen bevat. De rente kan vast zijn voor de hele looptijd of variabel, waarbij ze op vaste tijdstippen herzien wordt op basis van een referte-index.
De basisversie berekent één lening met een volledige aflossingstabel per maand en de totale rentekost. De uitgebreide versie laat je extra of vervroegde aflossingen ingeven en toont wat die opleveren, vergelijkt drie looptijden naast elkaar en tekent een grafiek van kapitaal tegenover rente. Zo vermijd je de klassieke fouten: alleen naar de maandlast kijken, de nominale rente van de ene bank vergelijken met het JKP van de andere, of de kost van een langere looptijd onderschatten.
Voor wie is dit?
- Wie een woonkrediet, autolening of renovatielening overweegt en vooraf wil weten wat de maandlast en de totale rentekost worden.
- Gezinnen die verschillende looptijden of leenbedragen willen uitproberen vóór ze bij de bank aankloppen.
- Zelfstandigen die een investeringskrediet plannen en de aflossingen in hun cashflow willen inpassen.
- Wie al een lening heeft en wil weten wat een extra aflossing of een herfinanciering aan rente bespaart.
Wat zit erin?
- Invoerblad met leenbedrag, looptijd in maanden, nominale jaarrente en startdatum, met toelichting bij elke cel.
- Maandelijkse aflossing, totaal terugbetaald bedrag en totale rentekost in één oogopslag.
- Volledige aflossingstabel per maand: rente, kapitaal en openstaand saldo na elke betaling.
- Extra of vervroegde aflossingen, eenmalig of maandelijks, met de uitgespaarde rente en de kortere looptijd (uitgebreide versie).
- Vergelijking van drie looptijden naast elkaar: maandlast, totale rente en totaal terugbetaald (uitgebreide versie).
- Grafiek die per jaar toont hoeveel van je aflossingen naar kapitaal gaat en hoeveel naar rente (uitgebreide versie).
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Alleen de gele cellen zijn bedoeld om in te vullen.
- 2
Vul het leenbedrag in: het kapitaal dat je effectief opneemt, dus zonder je eigen inbreng en zonder de kosten die je apart betaalt.
- 3
Vul de looptijd in maanden in (bijvoorbeeld 240 voor twintig jaar) en de nominale jaarrente zoals ze op je offerte staat. Neem de debetrentevoet, niet het JKP.
- 4
Bekijk het blad “Overzicht”: je ziet meteen de maandlast, het totaal dat je terugbetaalt en de totale rentekost. Daaronder staat de aflossingstabel met rente, kapitaal en saldo per maand.
- 5
In de uitgebreide versie vul je op het blad “Invoer” ook extra aflossingen in, eenmalig of maandelijks, en drie looptijden die je wilt vergelijken. Het blad “Overzicht” toont de uitgespaarde rente en de kortere looptijd.
- 6
Wijzig de rente of de looptijd om scenario’s door te rekenen en leg het resultaat naast de aflossingstabel van je bank. Kleine verschillen zijn normaal; grote verschillen wijzen op kosten die niet in de nominale rente zitten.
Voorbeeldberekening
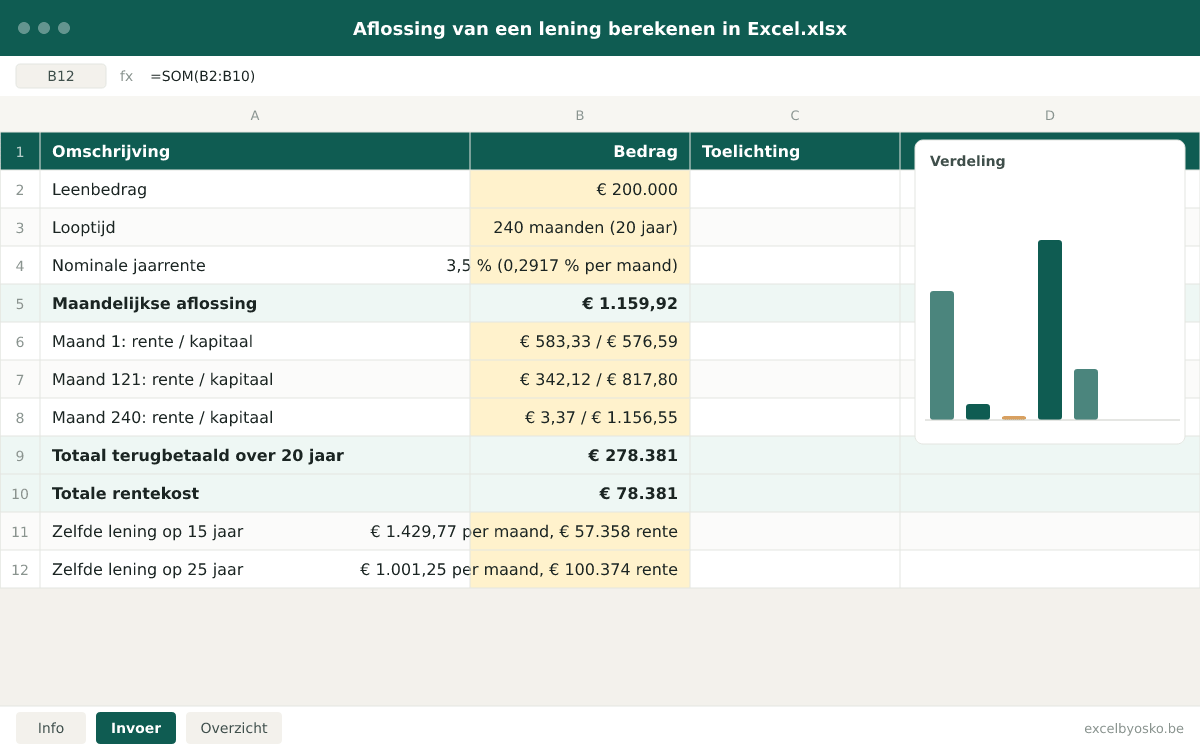
Een lening van € 200.000 op twintig jaar tegen een vaste nominale rente van 3,5 %, terugbetaald in 240 gelijke maandelijkse aflossingen. De cijfers zijn afgerond en dienen enkel als illustratie.
| Leenbedrag | € 200.000 |
|---|---|
| Looptijd | 240 maanden (20 jaar) |
| Nominale jaarrente | 3,5 % (0,2917 % per maand) |
| Maandelijkse aflossing | € 1.159,92 |
| Maand 1: rente / kapitaal | € 583,33 / € 576,59 |
| Maand 121: rente / kapitaal | € 342,12 / € 817,80 |
| Maand 240: rente / kapitaal | € 3,37 / € 1.156,55 |
| Totaal terugbetaald over 20 jaar | € 278.381 |
| Totale rentekost | € 78.381 |
| Zelfde lening op 15 jaar | € 1.429,77 per maand, € 57.358 rente |
| Zelfde lening op 25 jaar | € 1.001,25 per maand, € 100.374 rente |
Na tien jaar heb je 120 aflossingen betaald, samen € 139.190, maar is pas € 82.701 van het kapitaal terugbetaald; de rest was rente. Vijf jaar korter lenen kost € 270 per maand meer, maar bespaart € 21.023 aan rente.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- De maandrente is de nominale jaarrente gedeeld door twaalf. De maandelijkse aflossing volgt uit de annuïteitenformule: kapitaal × maandrente ÷ (1 − (1 + maandrente) tot de macht min het aantal maanden). In Excel is dat de functie BET (PMT).
- Elke rij van de aflossingstabel berekent de rente als openstaand saldo × maandrente. Het kapitaaldeel is de maandlast min die rente, en het nieuwe saldo is het oude saldo min het kapitaaldeel. Na de laatste maand is het saldo nul.
- Het totaal terugbetaalde bedrag is de maandlast × het aantal maanden. De totale rentekost is dat totaal min het geleende kapitaal, en is gelijk aan de som van de rentekolom.
- Een extra aflossing (uitgebreide versie) wordt in de maand van betaling van het saldo afgetrokken. De maandlast blijft gelijk, waardoor de lening vroeger afloopt; het bestand telt de uitgespaarde rente en het aantal uitgespaarde maanden. Een eventuele wederbeleggingsvergoeding vul je apart in.
- De looptijdvergelijking past dezelfde formule toe op drie looptijden en zet maandlast, totale rente en totaal terugbetaald naast elkaar. De grafiek toont per jaar het aandeel kapitaal en rente in je aflossingen.
Aannames
- Het bestand rekent met de nominale jaarrente gedeeld door twaalf. Belgische kredietgevers werken vaak met een actuariële jaarrente, waarbij de maandrente iets lager ligt; in het voorbeeld geeft dat € 1.154,28 in plaats van € 1.159,92 per maand. Het verschil is klein, maar verklaart waarom je tabel enkele euro’s kan afwijken van die van de bank.
- De rente blijft vast voor de hele looptijd. Een variabele rente simuleer je door de rente te wijzigen en de resultaten te vergelijken; het bestand rekent geen herzieningen automatisch door.
- De eerste aflossing valt één maand na de opname van het kapitaal en elke aflossing gebeurt op het einde van de maand.
- Dossierkosten, schuldsaldoverzekering en notariskosten zitten niet in de maandlast. Om offertes met al hun kosten te vergelijken, gebruik je de Excel leningvergelijking.
Beperkingen
- Het bestand is geen kredietaanbod en geen financieel advies; enkel de kredietgever bepaalt de definitieve voorwaarden.
- Het rekent alleen leningen met vaste maandelijkse kapitaalaflossing door, geen kredietopeningen, bulletkredieten of kredieten met kapitaalwedersamenstelling.
- Fiscale voordelen, zoals een gewestelijke belastingvermindering voor een woonkrediet, worden niet berekend.
Bronnen
- FOD Economie – Kredietkosten (consumentenkrediet)
Gebruikt voor: Het verschil tussen de debetrente en het JKP, en welke kosten wel en niet in het JKP zitten.
Geraadpleegd: 24 september 2026
- FOD Economie – Vervroegde terugbetaling van een consumentenkrediet
Gebruikt voor: Het recht op vervroegde terugbetaling en de wettelijke grens op de wederbeleggingsvergoeding (1 % of 0,5 %) bij consumentenkrediet.
Geraadpleegd: 24 september 2026
- FOD Economie – Terugbetaling van een hypothecair krediet
Gebruikt voor: Hoe een krediet met kapitaalaflossing werkt (rente op het resterende saldo) en de grens van drie maanden rente op de wederbeleggingsvergoeding.
Geraadpleegd: 24 september 2026
- Wikifin (FSMA) – Hoe betaal je je lening of je krediet terug?
Gebruikt voor: Onafhankelijke uitleg over de terugbetaling van een lening in vaste maandelijkse aflossingen.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Hoeveel kan ik lenen met mijn inkomen?
Dat beslist de kredietgever op basis van je inkomen, je vaste lasten en je eigen inbreng. Banken kijken vooral naar de verhouding tussen je maandelijkse aflossingen en je netto-inkomen; als vuistregel wordt vaak ongeveer een derde genoemd, maar elke bank bepaalt zelf haar grens. Met dit bestand werk je omgekeerd: kies een maandlast die je comfortabel kunt dragen, vul een rente en looptijd in en pas het leenbedrag aan tot je op die maandlast uitkomt. In het voorbeeld hoort bij € 1.160 per maand, 3,5 % en twintig jaar een bedrag van € 200.000.
Wat is het verschil tussen de nominale rente en het JKP?
De nominale rente of debetrentevoet is het percentage waarmee de bank de rente op je openstaand kapitaal berekent; dat is het cijfer dat je in dit bestand invult. Het jaarlijks kostenpercentage (JKP) drukt de totale kost van het krediet uit als jaarpercentage, inclusief dossierkosten, beheerkosten en de kosten van verplichte verzekeringen. Volgens de FOD Economie zitten al die kosten in het JKP, zodat je kredieten kunt vergelijken ongeacht bedrag en looptijd. Vergelijk dus altijd JKP met JKP, nooit de nominale rente van de ene aanbieder met het JKP van de andere.
Hoeveel rente betaal ik in totaal over mijn lening?
Vermenigvuldig je maandlast met het aantal maanden en trek het geleende kapitaal af. Voor € 200.000 op twintig jaar aan 3,5 % is dat 240 × € 1.159,92 − € 200.000 = € 78.381. Dezelfde lening op vijftien jaar kost € 57.358 aan rente, op vijfentwintig jaar € 100.374. De looptijd weegt dus zwaarder dan veel mensen denken: vijf jaar langer lenen kost hier bijna € 22.000 extra, in ruil voor een maandlast die € 159 lager ligt. Reken daarom altijd de totale rente uit, niet alleen de maandlast.
Is het interessant om mijn lening vervroegd terug te betalen?
Meestal wel, zeker in de eerste jaren, omdat elke euro extra meteen van het kapitaal gaat en dus geen rente meer kost. In het voorbeeld verkort € 100 extra per maand de looptijd met 26 maanden en bespaart het € 9.413 aan rente. Hou wel rekening met de wederbeleggingsvergoeding: bij een consumentenkrediet is die wettelijk beperkt tot 1 % van het vervroegd afgeloste kapitaal (0,5 % als de lening nog minder dan een jaar loopt), bij een hypothecair krediet tot drie maanden rente. Vergelijk de uitgespaarde rente ook met wat je spaargeld elders opbrengt.
Waarom betaal ik in het begin vooral rente en bijna geen kapitaal?
Omdat de rente elke maand berekend wordt op het kapitaal dat je nog verschuldigd bent. In de eerste maand van het voorbeeld is dat € 200.000 × 3,5 % ÷ 12 = € 583,33 rente; van de maandlast van € 1.159,92 blijft dan € 576,59 over voor kapitaal. Elke maand daalt het saldo een beetje, dus daalt de rente en stijgt het kapitaaldeel. In de laatste maand betaal je nog € 3,37 rente en € 1.156,55 kapitaal. Daarom weegt een extra aflossing in het begin het zwaarst en is een herfinanciering op het einde van de looptijd zelden nog de moeite.
Osko Consult
Wil je meer inzicht in je financiële situatie?
Osko Consult bouwt overzichten, rekentools en dashboards op maat, ook voor kleine organisaties en zelfstandigen. Een Excel die precies doet wat jij nodig hebt, in plaats van een sjabloon dat bijna past.
Gerelateerde tools
- Excel template
Leningen vergelijken in Excel
Zet tot vier kredietoffertes naast elkaar met bedrag, looptijd, nominale rente, JKP, maandlast en alle kosten, en zie meteen welke lening over de hele looptijd het goedkoopst is.
Particulieren · Zelfstandigen · Kmo’sGratis - Excel templateOnline rekentool
Autokosten berekenen in Excel
Bereken wat je auto écht kost per jaar, per maand en per kilometer: waardeverlies, verzekering, verkeersbelasting, brandstof of laadstroom, onderhoud en meer.
Particulieren · ZelfstandigenGratis - Excel template
Gezinsbudget maken in Excel
Zet je inkomsten, vaste kosten en variabele uitgaven per maand op een rij en zie meteen hoeveel spaarruimte er overblijft, met een vergelijking tussen budget en werkelijkheid.
ParticulierenGratis - Excel templateOnline rekentool
Deeltijds werken: wat blijft er netto over? (Excel)
Vergelijk je brutoloon en een indicatief nettoloon bij 100, 90, 80, 60 en 50 % en zie het verschil per maand en per jaar, inclusief het effect op vakantiegeld en eindejaarspremie.
ParticulierenGratis