Leningen vergelijken in Excel
Zet tot vier kredietoffertes naast elkaar met bedrag, looptijd, nominale rente, JKP, maandlast en alle kosten, en zie meteen welke lening over de hele looptijd het goedkoopst is.
Je ziet in één tabel welke offerte je het minst kost, ook als een lagere maandlast of lagere dossierkosten iets anders doen vermoeden.
- Laatst bijgewerkt:
- Gepubliceerd:
Beschikbare versies
GratisKies de versie die bij je past. Alle versies zijn gratis.
Basis
Versie 1.0 · laatst bijgewerkt 24 september 2026Tot vier kredietoffertes naast elkaar: bedrag, looptijd, nominale rente, JKP, maandlast, kosten en totale kost, met een rangschikking op totale kost.
Werkt met Excel 2016+, Microsoft 365, LibreOffice Calc
Download Basis (Nederlands, 9 kB)
Gratis · Geen account · Geen e-mailadres
In het kort
Een leningvergelijking zet offertes met hetzelfde bedrag en dezelfde looptijd naast elkaar en rangschikt ze op totale kost: de rente plus alle eenmalige en terugkerende kosten, zoals het JKP ze samenvat.
Twee offertes voor dezelfde lening kunnen er heel anders uitzien: de ene heeft een lagere rente, de andere lagere dossierkosten of een goedkopere verzekering. Deze Excel zet tot vier offertes naast elkaar, berekent voor elk de maandlast en de totale kost en rangschikt ze, zodat je niet op de maandlast alleen beslist.
Wat doet deze tool?
Leningen eerlijk vergelijken kan alleen als je appelen met appelen vergelijkt: hetzelfde bedrag, dezelfde looptijd en alle kosten erbij. Je vult per offerte het bedrag, de looptijd, de nominale rentevoet en het JKP in, plus de eenmalige kosten zoals dossierkosten en de terugkerende kosten zoals een schuldsaldoverzekering. Het bestand berekent de maandlast met de annuïteitenformule, telt rente en kosten op tot een totale kost en rangschikt de offertes van goedkoop naar duur.
Het jaarlijks kostenpercentage of JKP is daarbij je belangrijkste kompas. In België moet het JKP alle verplichte kredietkosten bevatten: naast de debetrente ook dossierkosten, beheerkosten en de premies van verplichte verzekeringen. Twee offertes met dezelfde nominale rente kunnen dus een verschillend JKP hebben, en bij gelijk bedrag en gelijke looptijd is de offerte met het laagste JKP ook de goedkoopste. Voor consumentenkredieten legt de FOD Economie bovendien wettelijke maximale JKP’s vast.
De looptijd is de tweede valkuil. Een langere looptijd geeft een lagere maandlast, maar je betaalt langer rente op een groter saldo, waardoor de totale kost stijgt. Wie enkel naar de maandlast kijkt, kiest daardoor soms de duurste lening. Door alle offertes op dezelfde looptijd te zetten en de totale kost te vergelijken, zie je meteen wat een lagere maandlast je op het einde van de rit werkelijk kost.
Voor wie is dit?
- Particulieren die offertes voor een woonkrediet, autolening of renovatielening van verschillende banken hebben ontvangen.
- Wie een kredietmakelaar of vergelijkingssite heeft geraadpleegd en de voorstellen zelf wil natellen.
- Zelfstandigen en kmo’s die voor een investeringskrediet meerdere banken hebben aangeschreven en de totale kost willen vergelijken.
- Wie een bestaande lening wil herfinancieren en wil weten of het nieuwe voorstel na kosten écht goedkoper is.
Wat zit erin?
- Invoerblad voor maximaal vier offertes naast elkaar: bedrag, looptijd, nominale rente en JKP zoals ze in de offerte staan.
- Regels voor eenmalige kosten (dossierkosten, schattingskosten, notariskosten bij een hypotheek) en terugkerende kosten (schuldsaldoverzekering, brandverzekering).
- Automatische berekening van de maandlast per offerte met de annuïteitenformule.
- Totale kost per offerte: rente over de hele looptijd plus alle kosten, en het totaal dat je effectief terugbetaalt.
- Rangschikking van de offertes op totale kost, met het verschil in euro tegenover de goedkoopste.
- Toelichting bij elke invoercel, met waar je het cijfer terugvindt in de offerte, het SECCI-formulier of het ESIS-document.
Hoe gebruik je het bestand?
- 1
Open het bestand en ga naar het blad “Invoer”. Elke kolom is één offerte; alleen de gele cellen vul je in.
- 2
Vul voor elke offerte hetzelfde leenbedrag en dezelfde looptijd in maanden in. Verschillen die, vraag de kredietgever dan om een aangepaste offerte; anders is de vergelijking scheefgetrokken.
- 3
Neem de nominale rentevoet (debetrentevoet) en het JKP over uit de offerte. Bij een consumentenkrediet staan ze op het SECCI-formulier, bij een hypothecair krediet op het ESIS-document.
- 4
Vul de eenmalige kosten in: dossierkosten, schattingskosten en, bij een hypotheek, de notaris- en registratiekosten van de kredietakte. Vul daarna de jaarpremie van de verplichte verzekeringen in.
- 5
Bekijk het blad “Overzicht”: per offerte staan maandlast, totale rente, totale kost en de rangschikking. De goedkoopste offerte staat bovenaan, met het verschil in euro tegenover de andere.
- 6
Test scenario’s: verkort bijvoorbeeld de looptijd van de duurste offerte of vraag een offerte zonder gekoppelde verzekering en vergelijk opnieuw.
Voorbeeldberekening
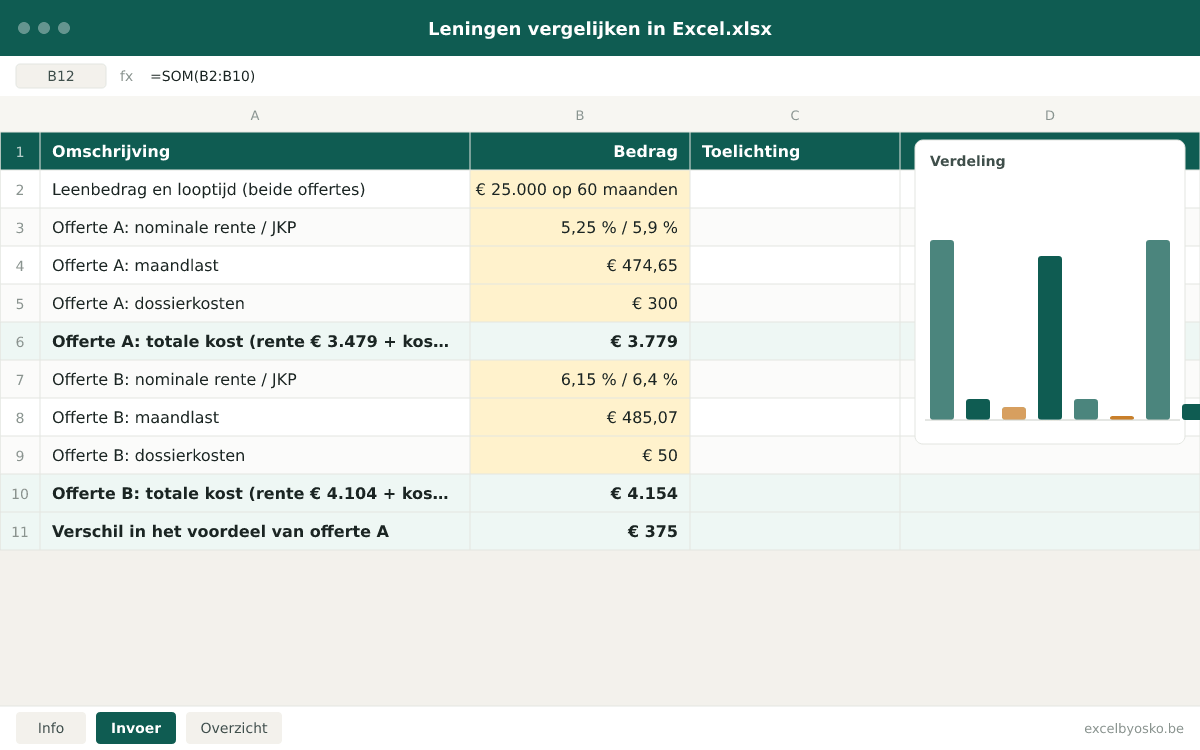
Twee offertes voor een lening van € 25.000 op 60 maanden. Offerte A heeft een lagere rente maar hogere dossierkosten; offerte B lokt met lage dossierkosten. De cijfers zijn afgerond en dienen enkel als illustratie.
| Leenbedrag en looptijd (beide offertes) | € 25.000 op 60 maanden |
|---|---|
| Offerte A: nominale rente / JKP | 5,25 % / 5,9 % |
| Offerte A: maandlast | € 474,65 |
| Offerte A: dossierkosten | € 300 |
| Offerte A: totale kost (rente € 3.479 + kosten € 300) | € 3.779 |
| Offerte B: nominale rente / JKP | 6,15 % / 6,4 % |
| Offerte B: maandlast | € 485,07 |
| Offerte B: dossierkosten | € 50 |
| Offerte B: totale kost (rente € 4.104 + kosten € 50) | € 4.154 |
| Verschil in het voordeel van offerte A | € 375 |
Offerte B lijkt aantrekkelijk door de lage dossierkosten, maar de hogere rente kost € 10,42 per maand extra, of € 625 over de looptijd. Dat weegt ruimschoots op tegen de € 250 die je aan dossierkosten uitspaart. Het JKP zei het al: 5,9 % is goedkoper dan 6,4 %.
Bronnen & berekeningsmethode
Zo is de berekening opgebouwd:
- De maandlast van elke offerte wordt berekend met de annuïteitenformule: bedrag × maandrente ÷ (1 − (1 + maandrente) tot de macht min het aantal maanden), met maandrente = nominale jaarrente ÷ 12. In Excel is dat de functie BET (PMT).
- De totale rente is de maandlast × het aantal maanden min het geleende bedrag.
- De totale kost is de totale rente plus de eenmalige kosten plus de terugkerende kosten over de hele looptijd (jaarpremie × aantal jaren). Het totaal dat je terugbetaalt is het geleende bedrag plus die totale kost.
- De offertes worden gerangschikt van laagste naar hoogste totale kost. Voor elke offerte toont het bestand het verschil in euro met de goedkoopste, per maand en over de hele looptijd.
- Het JKP wordt niet herberekend maar overgenomen uit de offerte; de wettelijke berekening gebruikt een actuariële formule met alle verplichte kosten. Het bestand zet het naast je eigen totale kost als controle: bij gelijk bedrag en gelijke looptijd hoort het laagste JKP bij de laagste totale kost.
Aannames
- Een eerlijke vergelijking veronderstelt hetzelfde leenbedrag en dezelfde looptijd voor alle offertes. De rangschikking is alleen zinvol als die twee gelijk zijn.
- De rente blijft vast voor de hele looptijd. Een offerte met variabele rente wordt vergeleken op basis van haar startrente; de mogelijke herzieningen zitten niet in de berekening.
- De kosten die je invult, zijn die uit de offerte of uit het SECCI- of ESIS-document. Verzekeringspremies worden als constant per jaar beschouwd, ook al dalen ze bij sommige schuldsaldoverzekeringen mee met het saldo.
- Het bestand rekent met de nominale jaarrente gedeeld door twaalf. Kredietgevers die met een actuariële rente werken, komen op een iets lagere maandlast; het verschil is klein en geldt voor alle offertes op dezelfde manier.
Beperkingen
- Het bestand is geen kredietaanbod en geen advies; of je de lening krijgt en tegen welke voorwaarden, beslist enkel de kredietgever.
- De totale kost is een eenvoudige optelsom; er wordt geen rekening gehouden met het tijdstip waarop je kosten betaalt of met wat je met het uitgespaarde geld intussen zou kunnen doen.
- Kredietopeningen, bulletkredieten en kredieten met kapitaalwedersamenstelling hebben een andere structuur en vallen buiten dit bestand.
Bronnen
- FOD Economie – Kredietkosten (consumentenkrediet)
Gebruikt voor: Welke kosten in het JKP zitten (dossierkosten, beheerkosten, verplichte verzekeringen) en welke niet, en de vrije keuze van verzekeraar.
Geraadpleegd: 24 september 2026
- FOD Economie – Maximale tarieven voor consumentenkrediet
Gebruikt voor: De wettelijke maximale JKP’s per kredietvorm en bedrag, hun halfjaarlijkse herziening en het gevolg van een overschrijding.
Geraadpleegd: 24 september 2026
- FOD Economie – Aanvullende diensten en koppelverkoop bij hypothecair krediet
Gebruikt voor: Schuldsaldo- en brandverzekering als aanvullende diensten bij een woonkrediet, het verbod op koppelverkoop en de vrijheid om van verzekeraar te veranderen.
Geraadpleegd: 24 september 2026
- Notaris.be – De koop- en kredietkosten
Gebruikt voor: De kosten van de hypotheekvestiging en de kredietakte die bovenop de rente komen bij een hypothecair krediet.
Geraadpleegd: 24 september 2026
Deze pagina en het bestand werden voor het laatst bijgewerkt op 24 september 2026. Wetgeving en tarieven kunnen sindsdien veranderd zijn.
Veelgestelde vragen
Hoe vergelijk ik twee leningen eerlijk met elkaar?
Zorg eerst dat het bedrag en de looptijd identiek zijn; vraag anders een aangepaste offerte. Vergelijk daarna het JKP, niet de nominale rente, want alleen het JKP bevat de dossierkosten en de verplichte verzekeringen. Kijk ten slotte naar de totale kost: rente over de hele looptijd plus alle kosten. Een offerte met een lagere maandlast maar een langere looptijd is bijna altijd duurder in totaal. Dit bestand doet die drie stappen automatisch voor maximaal vier offertes en toont het verschil in euro tegenover de goedkoopste.
Wat is het JKP en waarom is het belangrijker dan de rentevoet?
Het jaarlijks kostenpercentage (JKP) drukt de totale kost van een krediet uit als een percentage per jaar. Volgens de FOD Economie zitten daarin, naast de debetrente, ook dossierkosten, beheerkosten en de kosten van verplichte verzekeringen. Kosten van niet-verplichte verzekeringen, verwijlinteresten bij wanbetaling en de wederbeleggingsvergoeding bij vervroegde terugbetaling zitten er niet in. Omdat elke kredietgever het JKP volgens dezelfde wettelijke formule moet berekenen, kun je er offertes mee vergelijken ongeacht het bedrag en de looptijd. De nominale rente alleen vertelt maar een deel van het verhaal.
Is er een wettelijk maximum op de rente van een lening?
Voor consumentenkredieten wel. De FOD Economie legt maximale JKP’s vast die afhangen van de kredietvorm en het bedrag, en die elke zes maanden kunnen veranderen. Op 1 december 2025 bedroeg het maximum voor een lening op afbetaling van meer dan € 5.000 bijvoorbeeld 12,00 %; voor kleine bedragen en kredietopeningen liggen de maxima hoger. Ligt het JKP van je krediet boven het wettelijke maximum, dan heb je recht op een volledige kwijtschelding van de aangerekende kredietkosten. Voor hypothecaire kredieten bestaat zo’n tabel niet. Raadpleeg altijd de actuele tabel op de website van de FOD Economie.
Is een lening met een lagere maandlast altijd goedkoper?
Nee. Een lagere maandlast komt vaak van een langere looptijd, en dan betaal je langer rente op een groter openstaand saldo. Neem € 25.000 tegen 5,25 %: op 48 maanden betaal je € 578,57 per maand en € 2.771 rente, op 60 maanden € 474,65 per maand en € 3.479 rente, op 72 maanden € 405,53 per maand maar al € 4.198 rente. Vergelijk offertes daarom altijd op dezelfde looptijd, en kies pas daarna de looptijd die bij je budget past. Een lagere maandlast is comfort, geen korting.
Moet ik een schuldsaldoverzekering nemen bij mijn lening?
Wettelijk verplicht is ze niet, maar bij een hypothecair krediet stelt de kredietgever ze meestal als voorwaarde. Je mag wel altijd zelf kiezen bij welke verzekeraar je ze afsluit, ook als de verzekering verplicht is, en sinds 1 juni 2024 kun je zulke aanvullende diensten makkelijker naar een andere aanbieder verplaatsen zonder dat je rentevoet stijgt. Is de verzekering een voorwaarde voor het krediet, dan hoort haar kost in het JKP. Vul de premie daarom in bij elke offerte, zodat een lage rente met een dure verplichte verzekering niet ten onrechte wint.
Osko Consult
Wil je meer inzicht in je financiële situatie?
Osko Consult bouwt overzichten, rekentools en dashboards op maat, ook voor kleine organisaties en zelfstandigen. Een Excel die precies doet wat jij nodig hebt, in plaats van een sjabloon dat bijna past.
Gerelateerde tools
- Excel templateOnline rekentool
Aflossing van een lening berekenen in Excel
Bereken je maandelijkse aflossing, zie in een volledige aflossingstabel hoeveel rente en kapitaal je elke maand betaalt, en ontdek wat een lening je over de hele looptijd kost.
Particulieren · ZelfstandigenGratis - Excel templateOnline rekentool
Autokosten berekenen in Excel
Bereken wat je auto écht kost per jaar, per maand en per kilometer: waardeverlies, verzekering, verkeersbelasting, brandstof of laadstroom, onderhoud en meer.
Particulieren · ZelfstandigenGratis - Excel template
Financieel plan opstellen in Excel
Stel een financieel plan op voor drie jaar: omzet, kosten, resultaat, cashflow en break-evenomzet, met investeringen, financiering en een balans per jaar in de uitgebreide versie.
Zelfstandigen · Kmo’sGratis