Salaire ou dividende ? Comparez dans Excel
Comparez ce qu’il reste en net lorsque votre société distribue le même bénéfice en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques et précompte mobilier.
Vous voyez d’un coup d’œil combien d’euros nets chaque voie vous rapporte et ce qu’une rémunération plus élevée vous coûte en cotisations sociales et en impôt.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Le même bénéfice distribué en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques simplifié et précompte mobilier. Net en poche du dirigeant dans les deux scénarios, avec une feuille de paramètres modifiable.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Le choix entre salaire et dividende est l’arbitrage, pour un dirigeant, entre une rémunération, déductible pour la société mais soumise aux cotisations sociales et à l’impôt progressif des personnes physiques, et un dividende, prélevé sur le bénéfice après impôt des sociétés et soumis au précompte mobilier.
En tant que dirigeant d’une SRL, vous choisissez comment le bénéfice vous parvient : en rémunération, en dividende ou en combinant les deux. Chaque voie passe par d’autres impôts et cotisations. Ce fichier Excel place les deux voies côte à côte pour le même bénéfice et montre ce qui vous reste en net.
Que fait cet outil ?
Sur la feuille de saisie, vous indiquez le bénéfice que votre société peut distribuer et le montant que vous souhaitez prendre en rémunération. Le fichier calcule le scénario A, où tout le montant est versé en rémunération, et le scénario B, où vous prenez une rémunération et distribuez le reste en dividende. Pour chaque scénario, vous voyez les cotisations sociales, l’impôt des personnes physiques, l’impôt des sociétés et le précompte mobilier, puis le montant net en bas.
Rémunération et dividende sont fondamentalement différents. Une rémunération est une charge pour la société et réduit donc le bénéfice imposable, mais vous payez dessus des cotisations sociales et l’impôt progressif des personnes physiques. En contrepartie, vous constituez des droits sociaux, comme la pension et l’assurance maladie, et une rémunération minimale est l’une des conditions du taux réduit à l’impôt des sociétés. Un dividende n’est distribué que sur le bénéfice qui reste après impôt des sociétés, et la société retient le précompte mobilier lors de la distribution. Il ne constitue aucun droit social.
Tous les taux figurent sur une feuille de paramètres distincte : le taux de l’impôt des sociétés, le pourcentage de cotisations sociales, le taux simplifié de l’impôt des personnes physiques et le taux du précompte mobilier. Vous les adaptez si la législation change ou si votre situation est différente, par exemple si votre société peut bénéficier du taux VVPRbis de 15 %.
À qui s’adresse-t-il ?
- Les dirigeants d’une SRL qui hésitent entre s’attribuer plus de rémunération ou un dividende.
- Les starters qui viennent de constituer une société et veulent comprendre pourquoi leur comptable propose une certaine rémunération.
- Les indépendants qui envisagent le passage en société et veulent voir comment le bénéfice d’une société est imposé.
- Ceux qui veulent préparer un entretien avec leur comptable avec des chiffres concrets plutôt qu’une intuition.
Que contient-il ?
- Feuille de saisie avec le bénéfice disponible, la rémunération souhaitée et le taux de précompte mobilier applicable.
- Scénario A : tout le montant en rémunération de dirigeant, avec cotisations sociales et impôt des personnes physiques.
- Scénario B : une rémunération au choix plus le reste en dividende, avec impôt des sociétés et précompte mobilier.
- Aperçu avec le montant net par scénario, la différence en euros et la pression fiscale totale en pourcentage.
- Feuille de paramètres avec tous les taux, montants et seuils, avec la source et la date du dernier contrôle.
- Explication à côté de chaque cellule de saisie et de chaque simplification, pour savoir ce que le fichier prend en compte ou non.
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Seules les cellules jaunes sont à compléter.
- 2
Indiquez le bénéfice que votre société peut distribuer cette année, avant votre propre rémunération et avant impôt des sociétés. Votre comptable peut vous donner ce chiffre sur la base de la situation intermédiaire.
- 3
Indiquez la rémunération que vous souhaitez prendre dans le scénario B. Commencez par le montant que vous recevez aujourd’hui, ou par la rémunération minimale pour le taux réduit, puis faites varier.
- 4
Choisissez le taux du précompte mobilier : le taux standard de 30 %, ou 15 % si votre société remplit les conditions du régime VVPRbis. En cas de doute, demandez à votre comptable.
- 5
Vérifiez sur la feuille de paramètres que les taux de l’impôt des sociétés, des cotisations sociales et de l’impôt des personnes physiques sont toujours corrects et adaptez-les si nécessaire.
- 6
Consultez la feuille « Aperçu » : les deux scénarios y figurent côte à côte, avec le montant net, la différence et la pression fiscale totale. Modifiez la rémunération sur la feuille de saisie pour voir à partir de quel montant la balance bascule.
Exemple de calcul
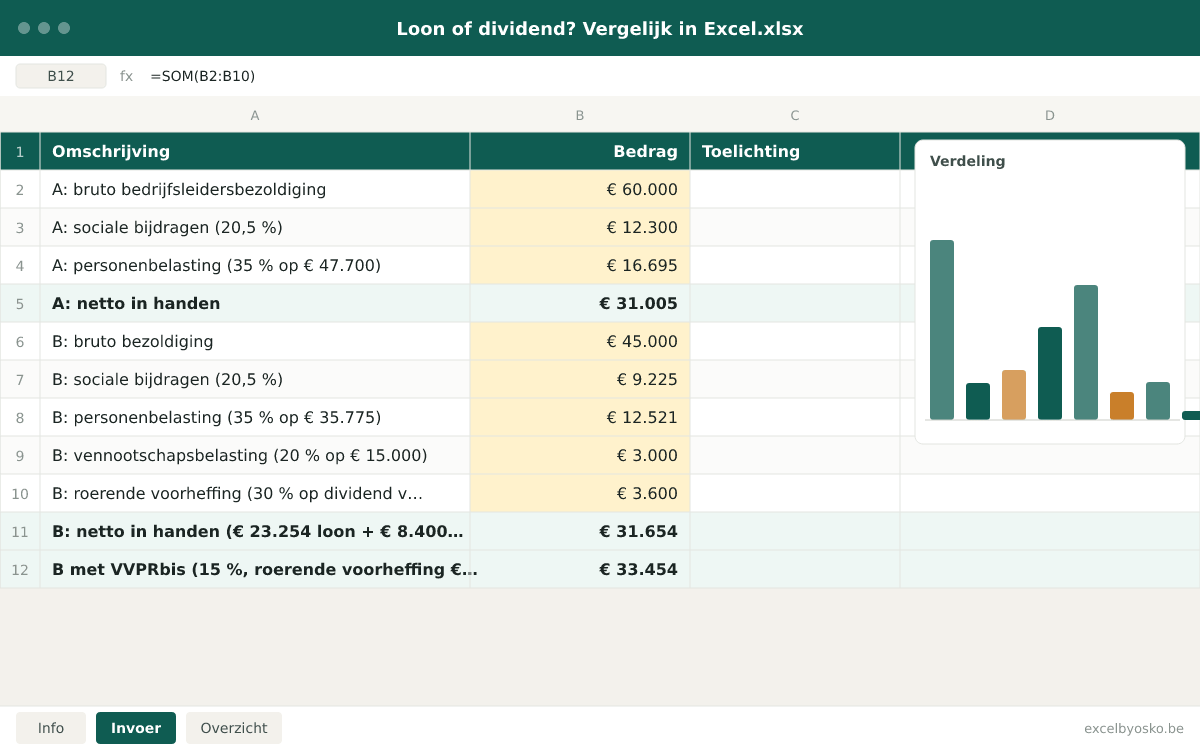
Une SRL dispose de 60 000 € de bénéfice, avant la rémunération du dirigeant et avant impôt des sociétés. Hypothèses simplifiées : cotisations sociales de 20,5 % sur la rémunération, taux effectif de 35 % d’impôt des personnes physiques sur la rémunération après cotisations, 20 % d’impôt des sociétés et 30 % de précompte mobilier. Les chiffres sont arrondis à l’euro.
| A : rémunération brute de dirigeant | 60 000 € |
|---|---|
| A : cotisations sociales (20,5 %) | 12 300 € |
| A : impôt des personnes physiques (35 % sur 47 700 €) | 16 695 € |
| A : net en poche | 31 005 € |
| B : rémunération brute | 45 000 € |
| B : cotisations sociales (20,5 %) | 9 225 € |
| B : impôt des personnes physiques (35 % sur 35 775 €) | 12 521 € |
| B : impôt des sociétés (20 % sur 15 000 €) | 3 000 € |
| B : précompte mobilier (30 % sur un dividende de 12 000 €) | 3 600 € |
| B : net en poche (23 254 € de rémunération + 8 400 € de dividende) | 31 654 € |
| B avec VVPRbis (15 %, précompte mobilier de 1 800 €) | 33 454 € |
Avec le taux standard de 30 %, l’écart se limite à quelques centaines d’euros ; avec le régime VVPRbis, il approche 2 500 € par an en faveur du dividende. L’exemple applique le même taux effectif d’impôt des personnes physiques aux deux scénarios. En réalité, les 15 000 € de rémunération supplémentaires du scénario A tombent dans les tranches les plus élevées, ce qui creuse encore l’écart. N’oubliez pas que la rémunération du scénario A constitue davantage de droits à la pension.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Scénario A : tout le montant disponible est attribué en rémunération. Cotisations sociales = rémunération × pourcentage de cotisations. Impôt des personnes physiques = (rémunération − cotisations sociales) × taux simplifié. Net = rémunération − cotisations sociales − impôt.
- Scénario B : la rémunération choisie suit le même calcul qu’au scénario A. Le reste du montant disponible demeure dans la société à titre de bénéfice.
- Impôt des sociétés = (montant disponible − rémunération) × taux de l’impôt des sociétés. Le fichier utilise 20 % par défaut (taux réduit pour les petites sociétés sur la première tranche de 100 000 €) et affiche un avertissement si la rémunération est inférieure à la rémunération minimale de la feuille de paramètres.
- Dividende = bénéfice après impôt des sociétés. Précompte mobilier = dividende × taux choisi (30 % ou 15 %). Dividende net = dividende − précompte mobilier.
- Net en poche du scénario B = rémunération nette + dividende net. L’aperçu montre la différence avec le scénario A en euros et la pression fiscale totale : toutes les cotisations et tous les impôts réunis, divisés par le montant disponible.
Hypothèses
- L’impôt des personnes physiques est calculé de façon simplifiée avec un seul taux effectif que vous fixez vous-même (35 % dans l’exemple). Le taux réel est progressif, de 25 % à 50 % par tranche de revenus, avec une quotité exemptée d’impôt et des centimes additionnels communaux. Pour un calcul précis, utilisez notre outil d’impôt des personnes physiques ou demandez une simulation à votre comptable.
- Les cotisations sociales sont calculées comme un pourcentage fixe de la rémunération (20,5 % dans l’exemple, le pourcentage pour un indépendant à titre principal jusqu’au premier plafond). Le calcul réel porte sur le revenu professionnel net imposable, comporte une cotisation minimale, un pourcentage plus bas au-dessus du premier plafond et des frais de gestion de la caisse d’assurances sociales.
- Le taux réduit de 20 % à l’impôt des sociétés ne s’applique qu’aux petites sociétés qui remplissent toutes les conditions, dont une rémunération d’au moins 45 000 € à au moins un dirigeant, ou une rémunération au moins égale au revenu imposable de la société. Sinon, le taux est de 25 %.
- Le taux VVPRbis de 15 % ne vaut que pour les actions qui remplissent les conditions de l’article 269, § 2 CIR 92, et seulement à partir de la répartition bénéficiaire du troisième exercice suivant l’apport. Faites confirmer par votre comptable que vos actions y ont droit.
Limites
- Le fichier est une comparaison indicative, pas un conseil fiscal ni un substitut au calcul de votre comptable.
- Il ne tient pas compte de la constitution de pension, de la PLCI ou de l’EIP, de l’assurance maladie ni des autres droits sociaux qui ne se constituent que par une rémunération, ni des avantages de toute nature, des indemnités de frais ou d’une réserve de liquidation.
- Il suppose un bénéfice entièrement distribué. Le bénéfice qui reste dans la société pour investir ou en réserve est imposé autrement et ne fait pas partie de la comparaison.
Sources
- FOD Financiën – Toelichting bij de aangifte in de vennootschapsbelasting (aanslagjaar 2025)
Utilisé pour: Taux ordinaire de 25 %, taux réduit de 20 % sur la première tranche de 100 000 € pour les petites sociétés et la condition d’une rémunération d’au moins 45 000 € à un dirigeant (art. 215 CIR 92).
Consulté le: 24 septembre 2026
- FOD Financiën – Roerende voorheffing
Utilisé pour: Taux de base de 30 % de précompte mobilier sur les dividendes et la façon dont la société le retient et le verse.
Consulté le: 24 septembre 2026
- FOD Financiën – Aangifte 273A Div, aanslagvoeten roerende voorheffing op dividenden
Utilisé pour: Taux réduits de 20 % et 15 % pour les actions VVPRbis (art. 269, § 2 CIR 92) et les taux applicables à la distribution d’une réserve de liquidation.
Consulté le: 24 septembre 2026
- RSVZ – Hoeveel sociale bijdragen moet ik betalen?
Utilisé pour: Pourcentage de 20,5 % sur le revenu professionnel jusqu’au premier plafond, 14,16 % au-delà, la cotisation minimale et les frais de gestion de la caisse d’assurances sociales.
Consulté le: 24 septembre 2026
- FOD Financiën – Belastingtarieven personenbelasting
Utilisé pour: Tranches progressives de 25 % à 50 % sur lesquelles repose le taux effectif simplifié du fichier.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Qu’est-ce qui est le plus avantageux : salaire ou dividende ?
Cela dépend du montant, des taux applicables à votre société et de ce que vous voulez faire de l’argent. Un dividende supporte au total 20 % ou 25 % d’impôt des sociétés puis 30 % ou 15 % de précompte mobilier, sans cotisations sociales. Une rémunération supporte des cotisations sociales et l’impôt progressif des personnes physiques, mais elle est déductible et constitue des droits à la pension. Une combinaison est souvent la meilleure solution : une rémunération assez élevée pour le taux réduit et pour votre protection sociale, et le reste en dividende. Le fichier montre où la balance bascule.
Pourquoi devrais-je m’attribuer au moins 45 000 € de rémunération ?
Ce n’est pas obligatoire, mais c’est l’une des conditions du taux réduit de 20 % à l’impôt des sociétés sur la première tranche de 100 000 € de bénéfice. Une petite société n’y a pas droit si elle n’attribue à aucun dirigeant une rémunération d’au moins 45 000 €, sauf si cette rémunération est au moins égale au revenu imposable de la société. Avec un bénéfice modeste, une rémunération plus basse suffit donc. Si vous vous attribuez trop peu, la société paie 25 % sur tout le bénéfice. La feuille de paramètres contient ce seuil, pour que vous en voyiez l’effet immédiatement.
Combien de précompte mobilier vais-je payer sur un dividende ?
Le taux de base du précompte mobilier sur les dividendes est de 30 %. La société retient ce montant et le verse au fisc ; vous recevez le dividende net. Pour les actions de petites sociétés qui remplissent les conditions du régime VVPRbis, le taux descend à 20 % pour la répartition bénéficiaire du deuxième exercice suivant l’apport et à 15 % à partir du troisième exercice. Une réserve de liquidation mène aussi à un prélèvement plus bas, mais seulement après un délai d’attente. Choisissez sur la feuille de saisie le taux qui s’applique à vos actions.
Est-ce que je paie des cotisations sociales sur un dividende ?
Non. Les cotisations sociales des indépendants sont calculées sur votre revenu professionnel, et un dividende n’en fait pas partie. Cela rend le dividende moins cher, mais il ne constitue aucun droit : pas de pension, pas d’indemnité de maladie, pas de droit passerelle. En tant que dirigeant à titre principal, vous payez 20,5 % sur votre rémunération jusqu’à un premier plafond et un pourcentage plus bas au-delà, avec une cotisation minimale, même si vous vous attribuez peu ou pas de rémunération. Une rémunération qui ne vise que ce minimum ne donne donc qu’une pension minimale.
Qu’est-ce qu’une réserve de liquidation et figure-t-elle dans le fichier ?
Une réserve de liquidation est un bénéfice après impôt des sociétés qu’une petite société met de côté et sur lequel elle paie immédiatement une cotisation distincte. Si elle ne distribue la réserve qu’après un délai d’attente, un précompte mobilier plus bas que les 30 % habituels s’applique, et l’argent reste entre-temps disponible dans la société. C’est une façon appréciée de sortir de l’argent de la société à moindre coût, mais il faut pouvoir s’en passer pendant des années. Le fichier ne calcule pas la réserve de liquidation ; les taux et le délai changent régulièrement, parlez-en donc à votre comptable.
Osko Consult
Vous voulez ce calcul adapté à votre situation ou à vos clients ?
Osko Consult conçoit des calculateurs et des modèles Excel sur mesure, avec vos paramètres, votre charte graphique et les contrôles qui comptent pour vous.
Outils liés
- Modèle Excel
Indépendant ou société ? Comparez dans Excel
Comparez, pour le même bénéfice, ce qu’il vous reste en net en entreprise individuelle et en société, frais annuels supplémentaires de la société compris, et voyez à partir de quel bénéfice une SRL commence à être rentable.
IndépendantsGratuit - Modèle Excel
Calculer l’impôt des personnes physiques dans Excel
Estimez l’impôt des personnes physiques sur votre salaire ou votre bénéfice : tranches d’imposition, quotité exemptée d’impôt et taxe communale pour l’exercice d’imposition 2026, avec les chiffres de l’exercice 2027 déjà dans la feuille de paramètres.
Particuliers · IndépendantsGratuit - Modèle Excel
Prévision de trésorerie dans Excel
Planifiez mois par mois les entrées et sorties d’argent de votre entreprise et voyez à l’avance quand votre solde sera au plus bas : encaissements clients, fournisseurs, salaires, TVA et emprunts sur une seule feuille.
Indépendants · PMEGratuit - Modèle Excel
Établir un plan financier dans Excel
Établissez un plan financier sur trois ans : chiffre d’affaires, frais, résultat, trésorerie et seuil de rentabilité, avec investissements, financement et bilan par année dans la version étendue.
Indépendants · PMEGratuit