Établir un plan financier dans Excel
Établissez un plan financier sur trois ans : chiffre d’affaires, frais, résultat, trésorerie et seuil de rentabilité, avec investissements, financement et bilan par année dans la version étendue.
Vous obtenez dans un seul fichier les chiffres dont le notaire, la banque et vous-même avez besoin pour voir si votre projet tient la route.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Trois ans : chiffre d’affaires et frais par mois en année 1 et par année ensuite, compte de résultats, trésorerie et seuil de rentabilité.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Étendue
Version 1.0 · dernière mise à jour 24 septembre 2026Plus investissements et amortissements, financement avec apport propre et emprunt avec tableau d’amortissement, bilan d’ouverture et bilan par année, effet TVA sur la trésorerie et ratios.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Étendue (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Un plan financier est la traduction chiffrée de votre projet d’entreprise sur au moins deux à trois ans : les investissements à réaliser, la façon de les financer, le chiffre d’affaires et les frais attendus, et la présence d’assez d’argent sur le compte chaque mois.
Qui constitue une SRL, une SA ou une SC doit remettre un plan financier au notaire avant la constitution. Qui demande un crédit reçoit la même question de la banque. Mais surtout : c’est la première fois que vous écrivez entièrement votre idée en chiffres et que vous voyez si elle tient debout. Ce fichier Excel vous guide pas à pas à travers le chiffre d’affaires, les frais, les investissements, le financement et la trésorerie.
Que fait cet outil ?
Le fichier suit la structure que la loi impose pour une SRL et que les banques reconnaissent : un budget d’investissement (ce dont vous avez besoin pour démarrer), un plan de financement (d’où vient cet argent : apport propre, emprunt, fournisseurs), un budget d’exploitation (chiffre d’affaires et frais attendus, aboutissant à un compte de résultats) et un plan de trésorerie (le cash mois par mois). Pour une SRL, le plan doit couvrir au moins deux ans ; le fichier calcule trois ans, avec l’année 1 mois par mois.
Le chiffre d’affaires s’estime de bas en haut : nombre de clients ou de missions par mois multiplié par le prix moyen, ou heures facturées multipliées par le tarif horaire, avec une courbe de démarrage les premiers mois. Le fichier sépare les frais variables (qui suivent le chiffre d’affaires, comme les matières premières ou la sous-traitance) des frais fixes (loyer, assurances, logiciels, comptable, amortissements et votre propre rémunération). Il en déduit le seuil de rentabilité : le chiffre d’affaires auquel vous couvrez exactement vos frais.
La version étendue ajoute un tableau des investissements avec amortissements, un emprunt avec tableau d’amortissement, un bilan d’ouverture et un bilan à la fin de chaque année, l’effet de la TVA sur la trésorerie et une série de ratios comme la solvabilité et la liquidité. Le fichier fournit ainsi le bilan et le compte de résultats projetés à douze et vingt-quatre mois que le Code des sociétés et des associations exige pour une SRL.
À qui s’adresse-t-il ?
- Les starters qui constituent une SRL, une SA ou une SC et doivent établir le plan financier obligatoire pour le notaire.
- Les indépendants et PME qui demandent un crédit d’investissement ou de caisse et veulent présenter un plan étayé à la banque.
- Ceux qui doutent de la faisabilité financière d’une idée et veulent savoir quel chiffre d’affaires il faut pour atteindre le seuil de rentabilité et se payer un salaire.
- Les entreprises existantes qui planifient une nouvelle activité, un nouveau siège ou un gros investissement et veulent en voir l’impact sur le résultat et la trésorerie.
Que contient-il ?
- Feuille de saisie avec les hypothèses de chiffre d’affaires par mois pour l’année 1 et par année pour les années 2 et 3, et une liste de frais séparés en variables et fixes.
- Compte de résultats par année : chiffre d’affaires, frais variables, marge brute, frais fixes, amortissements, rémunération et résultat avant impôt.
- Tableau de trésorerie par mois pour l’année 1 et par année ensuite, avec solde initial, encaissements, paiements et solde final.
- Seuil de rentabilité automatique par année et par mois, avec un graphique du chiffre d’affaires face aux frais.
- Tableau des investissements avec amortissements, plan de financement avec apport propre et emprunt avec tableau d’amortissement (version étendue).
- Bilan d’ouverture et bilan par année, effet de la TVA sur la trésorerie et ratios comme la solvabilité, la liquidité et la rentabilité (version étendue).
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Indiquez la date de départ, la forme juridique et le rythme de TVA. Seules les cellules jaunes sont à compléter.
- 2
Construisez votre chiffre d’affaires de bas en haut : nombre de clients, de missions ou d’heures par mois multiplié par votre prix. Restez prudent les premiers mois ; une nouvelle affaire tourne rarement à plein régime dès le premier mois.
- 3
Saisissez les frais variables en pourcentage du chiffre d’affaires ou en montant par unité : matières premières, marchandises, sous-traitants, frais de transaction.
- 4
Saisissez les frais fixes par mois : loyer, assurances, comptable, logiciels, téléphonie, marketing et votre propre rémunération ou vos cotisations sociales. N’oubliez pas les frais que vous ne payez qu’une fois par an.
- 5
Dans la version étendue, saisissez les investissements avec leur durée d’amortissement, l’apport propre et l’emprunt avec sa durée et son taux. Le fichier établit le tableau d’amortissement et le bilan.
- 6
Consultez la feuille « Aperçu » : compte de résultats, trésorerie, seuil de rentabilité et graphiques. Vérifiez surtout le solde de trésorerie le plus bas de l’année 1 : c’est lui qui détermine le capital de départ ou le crédit dont vous avez réellement besoin.
Exemple de calcul
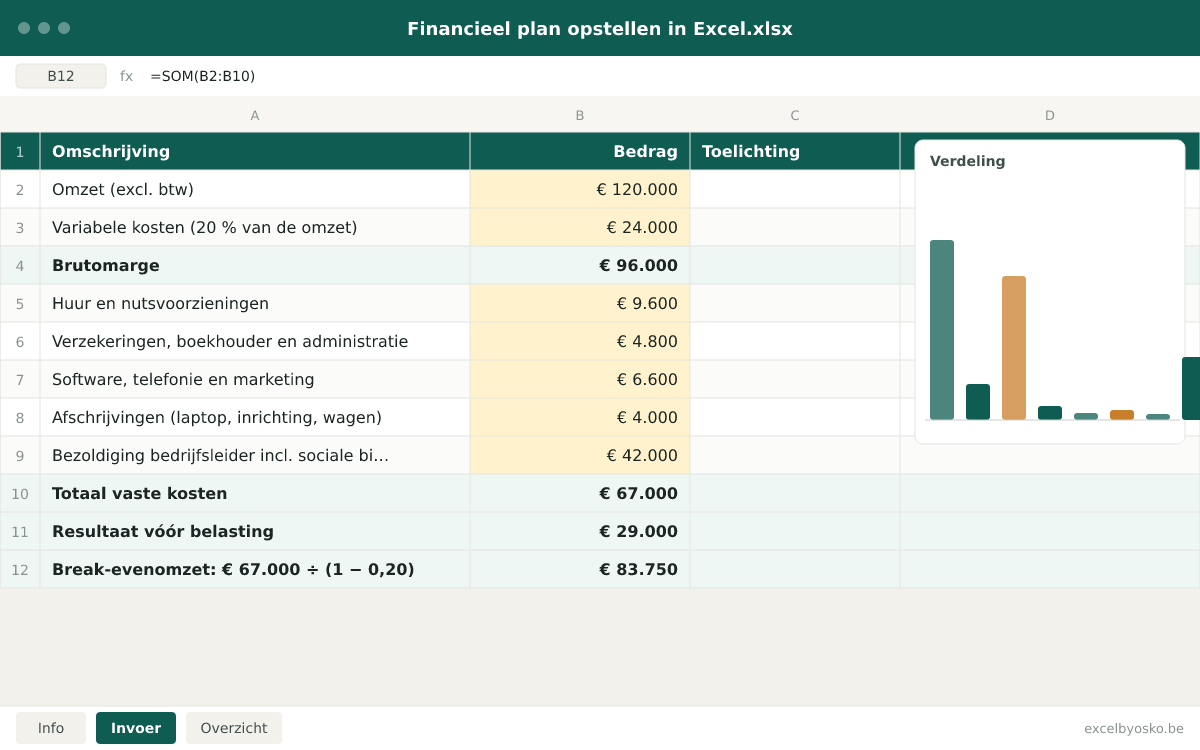
Année 1 d’une entreprise de services qui démarre en SRL, avec un chiffre d’affaires prévu de 120 000 € et des frais variables de 20 % du chiffre d’affaires. Les chiffres sont arrondis et servent uniquement d’illustration.
| Chiffre d’affaires (hors TVA) | 120 000 € |
|---|---|
| Frais variables (20 % du chiffre d’affaires) | 24 000 € |
| Marge brute | 96 000 € |
| Loyer et énergie | 9 600 € |
| Assurances, comptable et administration | 4 800 € |
| Logiciels, téléphonie et marketing | 6 600 € |
| Amortissements (ordinateur, aménagement, voiture) | 4 000 € |
| Rémunération du dirigeant, cotisations sociales comprises | 42 000 € |
| Total des frais fixes | 67 000 € |
| Résultat avant impôt | 29 000 € |
| Seuil de rentabilité : 67 000 € ÷ (1 − 0,20) | 83 750 € |
À 83 750 € de chiffre d’affaires, soit environ 7 000 € par mois, tous les frais sont couverts, rémunération du dirigeant comprise. Tout ce qui dépasse est du bénéfice avant impôt des sociétés. Notez que la rémunération est le plus gros frais fixe : qui l’oublie sous-estime le seuil de rentabilité de plus de la moitié.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Chiffre d’affaires par mois = volume × prix, hors TVA. Les années 2 et 3 partent de l’année 1 avec un pourcentage de croissance que vous choisissez.
- Frais variables = chiffre d’affaires × pourcentage de frais variables. Marge brute = chiffre d’affaires − frais variables. Résultat avant impôt = marge brute − frais fixes − amortissements − rémunération.
- Seuil de rentabilité = frais fixes (amortissements et rémunération compris) ÷ (1 − pourcentage de frais variables). Par mois : divisé par douze.
- Les amortissements sont linéaires : montant de l’investissement ÷ durée d’amortissement en années. L’emprunt utilise une mensualité constante (annuité) répartie entre capital et intérêts ; seuls les intérêts sont une charge, la mensualité entière est une sortie de trésorerie.
- La trésorerie place les encaissements et paiements dans le mois où l’argent bouge, avec le délai de paiement des clients et fournisseurs et le rythme de TVA comme paramètres. Le bilan par année découle du bilan d’ouverture, du résultat, des amortissements, des remboursements et des variations de clients, fournisseurs et stock.
Hypothèses
- Le fichier calcule avant impôts. L’impôt des sociétés ou l’impôt des personnes physiques dépend de votre situation ; vous le saisissez vous-même comme estimation, avec les versements anticipés que vous prévoyez.
- La rémunération du dirigeant est saisie comme coût total pour la société, cotisations sociales comprises. Le fichier ne calcule ni cotisations sociales ni précompte professionnel.
- Les pourcentages de croissance des années 2 et 3 et les délais de paiement des clients et fournisseurs sont libres. Les valeurs de l’exemple sont indicatives.
- L’effet TVA de la version étendue suppose le régime normal avec déclarations périodiques ; le régime de la franchise, le régime forfaitaire et l’assujettissement mixte ne sont pas modélisés.
Limites
- Le fichier est un modèle de calcul, pas un conseil. Pour la constitution d’une société, le notaire demande un plan financier conforme au contenu légal ; faites-le relire par votre comptable ou expert-comptable.
- Le bilan et les ratios de la version étendue sont simplifiés et ne reprennent pas toutes les rubriques du schéma officiel des comptes annuels de la Centrale des bilans.
- Plusieurs activités, gammes de produits ou sièges avec leurs propres marges demandent un modèle adapté ; la version de base travaille avec une seule ligne de chiffre d’affaires et un seul pourcentage de frais variables.
Sources
- FOD Economie – Een vennootschap met rechtspersoonlijkheid oprichten
Utilisé pour: Plan financier comme document obligatoire à la constitution d’une SRL, SC ou SA, pour justifier les capitaux propres de départ.
Consulté le: 24 septembre 2026
- FOD Justitie (Justel) – Wetboek van vennootschappen en verenigingen, art. 5:4
Utilisé pour: Contenu légal du plan financier d’une SRL : sources de financement, bilan d’ouverture, bilan et compte de résultats projetés à 12 et 24 mois, budget sur deux ans minimum.
Consulté le: 24 septembre 2026
- Vlaanderen.be – Een vennootschap oprichten
Utilisé pour: Étapes de la constitution d’une société, rôle du notaire et renvoi au guide flamand pour rédiger un plan d’entreprise.
Consulté le: 24 septembre 2026
- Nationale Bank van België – Balanscentrale
Utilisé pour: Comptes annuels officiels (bilan et compte de résultats) des sociétés belges, référence pour la structure du bilan dans la version étendue.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Un plan financier est-il obligatoire pour constituer une SRL ?
Oui. Le Code des sociétés et des associations oblige les fondateurs d’une SRL, comme ceux d’une SA et d’une SC, à remettre un plan financier au notaire avant la constitution. Vous y justifiez les capitaux propres de départ au regard de l’activité projetée sur au moins deux ans. Le plan n’est pas déposé avec l’acte, mais conservé par le notaire. Pour une entreprise individuelle, il n’y a pas d’obligation légale, mais la banque en demande presque toujours un pour un crédit. Et même sans obligation, c’est le meilleur moyen de vérifier avant de démarrer si votre projet tient la route.
Que doit contenir un plan financier ?
Pour une SRL, la loi énumère le contenu minimal : une description précise de l’activité projetée, un aperçu de toutes les sources de financement à la constitution, un bilan d’ouverture et des bilans projetés à douze et vingt-quatre mois, un compte de résultats projeté à douze et vingt-quatre mois, un budget des recettes et dépenses attendues sur au moins deux ans, et une description des hypothèses derrière l’estimation du chiffre d’affaires et de la rentabilité. Si un expert externe a aidé, il est mentionné. En pratique, cela se traduit en quatre parties : budget d’investissement, plan de financement, budget d’exploitation et plan de trésorerie.
Comment estimer mon chiffre d’affaires de façon réaliste ?
Travaillez de bas en haut, pas de haut en bas. Ne partez pas d’une part de marché, mais de ce que vous pouvez concrètement livrer : combien de clients, de missions ou d’heures par semaine, à quel prix, et combien de semaines par an vous travaillez réellement. Déduisez vacances, maladie, prospection et administration de vos heures disponibles. Prévoyez une courbe de démarrage : les premiers mois, vous n’êtes presque jamais à plein régime. Comparez ensuite le résultat aux frais fixes et à votre rémunération via le seuil de rentabilité. Si vous ne l’atteignez qu’au dixième mois, vous savez quelle réserve il vous faut.
Que regardent la banque et le notaire ?
Le notaire vérifie que le plan contient les éléments légaux et le conserve ; il n’évalue pas les chiffres. La banque, elle, regarde le fond : le chiffre d’affaires est-il étayé, la marge brute couvre-t-elle les frais fixes, le solde de trésorerie reste-t-il positif après les remboursements et quel apport propre fait face au crédit. Elle compare la capacité de remboursement à l’annuité en capital et intérêts. Un plan où le chiffre d’affaires est à plein régime dès le premier mois ou où la rémunération du dirigeant manque inspire peu confiance. Le SPF Économie propose avec Ready4Credit un outil pour tester votre dossier de crédit à l’avance.
Quelles erreurs reviennent le plus souvent dans un plan financier ?
Un chiffre d’affaires trop optimiste dès le premier mois, sans courbe de démarrage. Oublier sa propre rémunération ou ses cotisations sociales, ce qui fait tomber le seuil de rentabilité beaucoup trop bas. Perdre la TVA de vue : sur un investissement, vous avancez la TVA et ne la récupérez qu’après la déclaration, et sur votre chiffre d’affaires vous reversez une TVA qui n’a jamais été à vous. Comptabiliser les investissements en charge de l’année 1 au lieu de les amortir, ou à l’inverse oublier le remboursement complet de l’emprunt dans la trésorerie. Et les frais uniques de la constitution elle-même : notaire, publication, garantie locative.
Osko Consult
Vous avez besoin de quelque chose de similaire pour votre entreprise ?
Osko Consult aide les entreprises avec la planification financière, les tableaux de bord, les solutions Excel et les automatisations sur mesure. D’un modèle ponctuel à un reporting entièrement automatisé.
Outils liés
- Modèle Excel
Prévision de trésorerie dans Excel
Planifiez mois par mois les entrées et sorties d’argent de votre entreprise et voyez à l’avance quand votre solde sera au plus bas : encaissements clients, fournisseurs, salaires, TVA et emprunts sur une seule feuille.
Indépendants · PMEGratuit - Modèle Excel
Indépendant ou société ? Comparez dans Excel
Comparez, pour le même bénéfice, ce qu’il vous reste en net en entreprise individuelle et en société, frais annuels supplémentaires de la société compris, et voyez à partir de quel bénéfice une SRL commence à être rentable.
IndépendantsGratuit - Modèle Excel
Comparer des prêts dans Excel
Placez jusqu’à quatre offres de prêt côte à côte avec montant, durée, taux nominal, TAEG, mensualité et tous les frais, et voyez immédiatement quel prêt est le moins cher sur toute la durée.
Particuliers · Indépendants · PMEGratuit - Modèle Excel
Salaire ou dividende ? Comparez dans Excel
Comparez ce qu’il reste en net lorsque votre société distribue le même bénéfice en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques et précompte mobilier.
IndépendantsGratuit