Indépendant ou société ? Comparez dans Excel
Comparez, pour le même bénéfice, ce qu’il vous reste en net en entreprise individuelle et en société, frais annuels supplémentaires de la société compris, et voyez à partir de quel bénéfice une SRL commence à être rentable.
Vous obtenez une réponse chiffrée à la question de savoir si une société vaut déjà la peine pour vous, avant de passer chez le notaire.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Le même niveau de bénéfice en entreprise individuelle (tout le bénéfice à l’impôt des personnes physiques plus cotisations sociales) et en société (rémunération, impôt des sociétés et dividende), avec les frais annuels supplémentaires d’une société en saisie, une indication de seuil de rentabilité et une feuille de paramètres.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 10 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Le choix entre entreprise individuelle et société est l’arbitrage entre une structure simple où tout le bénéfice tombe dans l’impôt progressif des personnes physiques, et une personne morale distincte soumise à l’impôt des sociétés, avec plus d’administration et de frais, mais une responsabilité limitée et plus de possibilités de piloter le bénéfice.
Presque chaque indépendant se pose un jour la question : dois-je constituer une société ? La réponse dépend de votre bénéfice, de ce que vous voulez en faire et de la quantité d’administration et de frais que vous acceptez. Ce fichier Excel place les deux structures côte à côte pour le même niveau de bénéfice et montre la différence en euros.
Que fait cet outil ?
Sur la feuille de saisie, vous indiquez le bénéfice annuel attendu, la rémunération que vous vous attribueriez dans une société et les frais annuels supplémentaires d’une société : comptable, dépôt des comptes annuels et frais de constitution étalés sur quelques années. Le fichier calcule pour l’entreprise individuelle les cotisations sociales et l’impôt des personnes physiques sur tout le bénéfice, et pour la société les cotisations sociales et l’impôt sur la rémunération, l’impôt des sociétés sur le bénéfice restant et le précompte mobilier sur le dividende.
En entreprise individuelle, le bénéfice est votre revenu : tout tombe dans l’impôt progressif des personnes physiques et compte pour vos cotisations sociales. Une société est une personne morale distincte qui paie elle-même l’impôt sur son bénéfice. Vous choisissez combien vous prenez en rémunération et combien reste dans la société ou est distribué en dividende. Plus le bénéfice est élevé, plus l’écart entre le taux maximal de 50 % à l’impôt des personnes physiques et le taux de 20 % ou 25 % à l’impôt des sociétés se creuse.
La différence financière n’est qu’un aspect. Une société sépare votre patrimoine privé du risque professionnel, mais exige un acte constitutif notarié, un plan financier, une comptabilité en partie double et des comptes annuels à déposer à la Banque nationale. C’est pourquoi le fichier donne, en plus de la différence nette, une indication de seuil de rentabilité : le niveau de bénéfice à partir duquel l’avantage de la société dépasse ses frais supplémentaires.
À qui s’adresse-t-il ?
- Les indépendants à titre principal dont le bénéfice augmente et qui veulent savoir si une société est déjà rentable.
- Les starters qui hésitent entre constituer tout de suite une SRL ou commencer en entreprise individuelle.
- Les professions libérales et les consultants qui veulent réserver une partie de leur bénéfice pour investir ou pour plus tard.
- Ceux qui veulent arriver chez le comptable ou le notaire avec leur propre calcul et les bonnes questions.
Que contient-il ?
- Feuille de saisie avec le bénéfice annuel, la rémunération souhaitée et les frais annuels supplémentaires d’une société.
- Calcul entreprise individuelle : cotisations sociales et impôt des personnes physiques sur tout le bénéfice, avec le montant net.
- Calcul société : rémunération, impôt des sociétés sur le bénéfice restant et précompte mobilier sur le dividende.
- Aperçu avec la différence nette en euros, la pression fiscale totale par structure et une indication de seuil de rentabilité.
- Feuille de paramètres avec les tranches d’imposition, le pourcentage de cotisations sociales et les taux de l’impôt des sociétés et du précompte mobilier.
- Liste de contrôle des différences non financières : responsabilité, constitution, comptabilité et comptes annuels.
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Seules les cellules jaunes sont à compléter.
- 2
Indiquez votre bénéfice annuel attendu : chiffre d’affaires moins frais professionnels, avant cotisations sociales et impôts. Partez du chiffre de l’an dernier et adaptez-le à vos prévisions.
- 3
Indiquez la rémunération que vous vous attribueriez dans la société. Un montant de 45 000 € est un point de départ courant, parce que c’est l’une des conditions du taux réduit à l’impôt des sociétés.
- 4
Indiquez les frais annuels supplémentaires d’une société : la différence d’honoraires du comptable, le dépôt des comptes annuels et les frais de constitution étalés sur le nombre d’années de votre choix.
- 5
Choisissez si le bénéfice restant est distribué en dividende ou reste dans la société, et choisissez le taux du précompte mobilier (30 % ou 15 % en cas de VVPRbis).
- 6
Consultez la feuille « Aperçu » : les deux structures y figurent côte à côte avec le montant net, la différence et l’indication de seuil de rentabilité. Faites varier le bénéfice sur la feuille de saisie pour voir à partir de quel niveau la société devient rentable.
Exemple de calcul
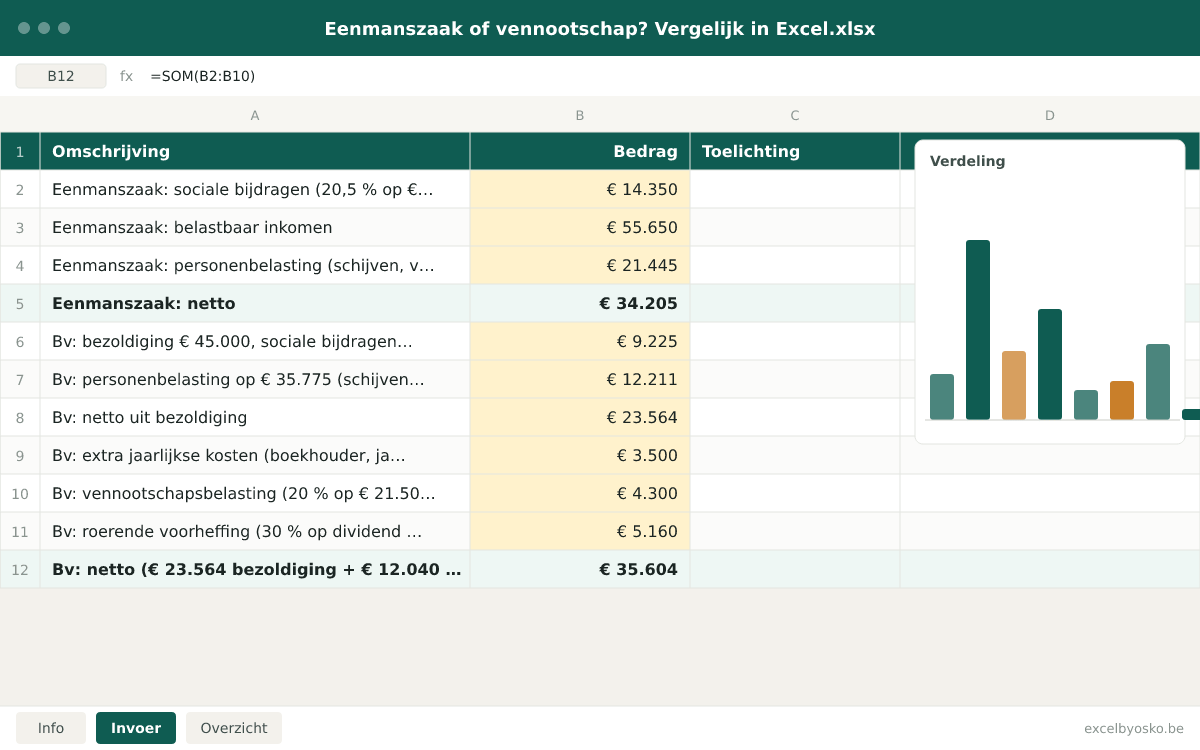
Un indépendant attend 70 000 € de bénéfice, après frais professionnels et avant cotisations sociales et impôts. Hypothèses simplifiées : cotisations sociales de 20,5 % sur le bénéfice ou la rémunération, impôt des personnes physiques selon les tranches de l’exercice d’imposition 2026 (25 % jusqu’à 16 320 €, 40 % jusqu’à 28 800 €, 45 % jusqu’à 49 840 €, 50 % au-delà) sans quotité exemptée ni centimes additionnels communaux, 20 % d’impôt des sociétés, 30 % de précompte mobilier et 3 500 € de frais annuels supplémentaires pour la société. Les chiffres sont arrondis à l’euro.
| Entreprise individuelle : cotisations sociales (20,5 % sur 70 000 €) | 14 350 € |
|---|---|
| Entreprise individuelle : revenu imposable | 55 650 € |
| Entreprise individuelle : impôt des personnes physiques (tranches, simplifié) | 21 445 € |
| Entreprise individuelle : net | 34 205 € |
| SRL : rémunération de 45 000 €, cotisations sociales (20,5 %) | 9 225 € |
| SRL : impôt des personnes physiques sur 35 775 € (tranches, simplifié) | 12 211 € |
| SRL : net de la rémunération | 23 564 € |
| SRL : frais annuels supplémentaires (comptable, comptes annuels, constitution) | 3 500 € |
| SRL : impôt des sociétés (20 % sur 21 500 €) | 4 300 € |
| SRL : précompte mobilier (30 % sur un dividende de 17 200 €) | 5 160 € |
| SRL : net (23 564 € de rémunération + 12 040 € de dividende) | 35 604 € |
À 70 000 € de bénéfice, la société conserve dans cet exemple 1 399 € de plus que l’entreprise individuelle, malgré 3 500 € de frais supplémentaires. Avec le taux VVPRbis de 15 %, l’écart passe à 3 979 €. Si vous laissez le bénéfice dans la société pour investir, l’écart est encore plus grand, puisque le précompte mobilier disparaît. À un bénéfice plus bas, la balance bascule : tant que le bénéfice après rémunération reste faible, les frais fixes supplémentaires pèsent plus lourd que l’avantage de taux.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Entreprise individuelle : cotisations sociales = bénéfice × pourcentage de cotisations. Revenu imposable = bénéfice − cotisations sociales. Impôt des personnes physiques = somme des tranches de la feuille de paramètres. Net = revenu imposable − impôt.
- Société, dirigeant : la rémunération suit le même calcul que l’entreprise individuelle, mais sur la rémunération plutôt que sur tout le bénéfice.
- Société, personne morale : bénéfice imposable = bénéfice − rémunération − frais supplémentaires. Impôt des sociétés = bénéfice imposable × taux (20 % sur la première tranche de 100 000 € pour les petites sociétés qui remplissent les conditions, sinon 25 %).
- Dividende = bénéfice après impôt des sociétés, si vous choisissez la distribution. Précompte mobilier = dividende × taux. Si vous choisissez la mise en réserve, ce montant reste dans la société et l’aperçu le compte comme patrimoine dans la société, à part du montant net en mains privées.
- Indication de seuil de rentabilité : le fichier répète le calcul pour une série de niveaux de bénéfice et montre à partir de quel niveau le net de la société dépasse celui de l’entreprise individuelle, pour la rémunération et les frais que vous avez saisis.
Hypothèses
- L’impôt des personnes physiques est calculé avec les tranches de l’exercice d’imposition indiqué sur la feuille de paramètres, sans quotité exemptée, sans centimes additionnels communaux et sans déductions. Cela surestime l’impôt pour les bas revenus et le sous-estime légèrement par l’absence de la taxe communale.
- Les cotisations sociales sont calculées à 20,5 % sur le bénéfice ou la rémunération jusqu’au premier plafond et à 14,16 % sur la partie au-delà, sans frais de gestion. En réalité, le calcul porte sur le revenu professionnel net imposable fixé par le fisc, et une cotisation minimale s’applique.
- Le taux réduit de 20 % à l’impôt des sociétés suppose une petite société qui remplit toutes les conditions, dont une rémunération d’au moins 45 000 € à un dirigeant ou une rémunération au moins égale au revenu imposable de la société.
- Les frais supplémentaires d’une société sont une estimation que vous saisissez vous-même. Comptez des honoraires plus élevés pour le comptable en raison de la comptabilité en partie double et des comptes annuels, les frais de dépôt à la Banque nationale et les frais de notaire à la constitution, étalés sur quelques années.
Limites
- Le fichier est une comparaison indicative, pas un conseil fiscal ou juridique. Le choix d’une société a des conséquences qui dépassent la fiscalité ; discutez-en avec votre comptable et votre notaire.
- Il ne tient pas compte de la constitution de pension, de la PLCI ou de l’EIP, des avantages de toute nature, des loyers d’un immeuble que vous louez à votre société, des droits d’auteur ni d’une réserve de liquidation. Ces éléments peuvent faire pencher la balance en faveur de la société.
- Le fichier raisonne sur une seule année. Vous étalez vous-même les frais de constitution, et les frais et conséquences fiscales d’une liquidation ultérieure ou de l’apport de votre entreprise individuelle dans la société n’y figurent pas.
Sources
- FOD Economie – Het juridische statuut voor een onderneming kiezen
Utilisé pour: Différence entre entreprise individuelle et société : responsabilité, impôt des personnes physiques face à l’impôt des sociétés et les éléments à peser dans le choix.
Consulté le: 24 septembre 2026
- Notaris.be – Een vennootschap oprichten
Utilisé pour: Acte constitutif notarié, plan financier pour les deux premières années, attestation bancaire et responsabilité des fondateurs en cas de capital de départ insuffisant.
Consulté le: 24 septembre 2026
- FOD Financiën – Toelichting bij de aangifte in de vennootschapsbelasting (aanslagjaar 2025)
Utilisé pour: Taux ordinaire de 25 %, taux réduit de 20 % sur la première tranche de 100 000 € et la condition de rémunération de 45 000 € (art. 215 CIR 92).
Consulté le: 24 septembre 2026
- RSVZ – Hoeveel sociale bijdragen moet ik betalen?
Utilisé pour: Pourcentages de 20,5 % et 14,16 %, les plafonds et la cotisation minimale utilisés dans l’exemple et sur la feuille de paramètres.
Consulté le: 24 septembre 2026
- FOD Financiën – Belastingtarieven personenbelasting
Utilisé pour: Tranches d’imposition de 25 % à 50 % pour l’exercice d’imposition 2026 (revenus 2025) utilisées dans l’exemple et sur la feuille de paramètres.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
À partir de quel bénéfice une société est-elle intéressante ?
Il n’existe pas de seuil fixe. Une règle empirique souvent citée veut qu’une société commence à être rentable à partir d’environ 60 000 à 70 000 € de bénéfice par an, mais cela dépend de ce dont vous avez besoin en privé et de ce que vous pouvez laisser dans la société. Celui qui a besoin de tout le bénéfice pour vivre gagne peu avec une société, puisque ce bénéfice sera de toute façon versé en rémunération et tombera dans l’impôt des personnes physiques. Celui qui peut en réserver une partie ou la distribuer en dividende profite de l’écart de taux. Le fichier donne une indication de seuil sur la base de vos chiffres.
Combien coûte une société en plus chaque année ?
Comptez des honoraires de comptable plus élevés, parce qu’une société tient une comptabilité en partie double et établit des comptes annuels qu’elle dépose à la Banque nationale, moyennant des frais de dépôt. À la constitution s’ajoutent les frais de notaire pour l’acte constitutif, la publication au Moniteur belge et la rédaction du plan financier. Demandez des devis et saisissez les montants sur la feuille de saisie ; dans l’exemple, nous comptons 3 500 € par an, un ordre de grandeur réaliste pour une petite SRL.
Suis-je responsable sur tout mon patrimoine en entreprise individuelle ?
Oui. En entreprise individuelle, il n’y a pas de séparation entre votre patrimoine professionnel et votre patrimoine privé. Les créanciers de votre activité peuvent en principe se retourner contre tous vos biens, y compris votre habitation et votre épargne. Dans une SRL, votre responsabilité est en principe limitée à votre apport : les créanciers de la société ne peuvent pas toucher à votre patrimoine privé. Cette protection n’est pas absolue : en cas de faute de gestion, de caution personnelle pour un crédit ou de plan financier manifestement insuffisant à la constitution, vous pouvez quand même être poursuivi personnellement.
Ai-je besoin d’un notaire et d’un plan financier pour constituer une SRL ?
Oui. Une SRL est constituée par acte notarié, que le notaire dépose aussi au greffe du tribunal de l’entreprise. Avant la constitution, vous remettez au notaire un plan financier qui justifie le capital de départ pour une période d’au moins deux ans. Le notaire conserve ce plan ; il n’est pas publié. Si la société fait faillite peu après sa constitution et que le capital de départ se révèle manifestement insuffisant, les fondateurs peuvent être tenus responsables. Prenez donc ce plan au sérieux : notre outil Plan financier vous aide à l’établir.
Puis-je passer plus tard d’entreprise individuelle à société ?
Oui, c’est le parcours habituel : beaucoup d’indépendants démarrent en entreprise individuelle et constituent une société dès que le bénéfice et l’activité le justifient. Vous pouvez apporter l’activité de votre entreprise individuelle dans la nouvelle société ou la lui vendre. Les deux ont des conséquences fiscales, par exemple pour les plus-values de cessation et la TVA, et exigent une valorisation. Votre statut social se poursuit simplement : vous restez indépendant, désormais comme dirigeant. Planifiez de préférence le passage au début d’un exercice et discutez du calendrier et de la valorisation avec votre comptable.
Osko Consult
Vous avez besoin de quelque chose de similaire pour votre entreprise ?
Osko Consult aide les entreprises avec la planification financière, les tableaux de bord, les solutions Excel et les automatisations sur mesure. D’un modèle ponctuel à un reporting entièrement automatisé.
Outils liés
- Modèle Excel
Salaire ou dividende ? Comparez dans Excel
Comparez ce qu’il reste en net lorsque votre société distribue le même bénéfice en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques et précompte mobilier.
IndépendantsGratuit - Modèle Excel
Calculer l’impôt des personnes physiques dans Excel
Estimez l’impôt des personnes physiques sur votre salaire ou votre bénéfice : tranches d’imposition, quotité exemptée d’impôt et taxe communale pour l’exercice d’imposition 2026, avec les chiffres de l’exercice 2027 déjà dans la feuille de paramètres.
Particuliers · IndépendantsGratuit - Modèle Excel
Établir un plan financier dans Excel
Établissez un plan financier sur trois ans : chiffre d’affaires, frais, résultat, trésorerie et seuil de rentabilité, avec investissements, financement et bilan par année dans la version étendue.
Indépendants · PMEGratuit