Prévision de trésorerie dans Excel
Planifiez mois par mois les entrées et sorties d’argent de votre entreprise et voyez à l’avance quand votre solde sera au plus bas : encaissements clients, fournisseurs, salaires, TVA et emprunts sur une seule feuille.
Vous voyez plusieurs mois à l’avance s’il y a assez d’argent sur le compte pour payer les salaires, la TVA et les fournisseurs, et quelle réserve il vous reste.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Base
Version 1.0 · dernière mise à jour 24 septembre 2026Douze mois à l’avance : solde initial, flux entrants et sortants par catégorie, solde final par mois et un graphique.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Base (Français, 9 kB)Aussi disponible en: Nederlands, English
Étendue
Version 1.0 · dernière mise à jour 24 septembre 2026Par semaine pour les treize prochaines semaines et par mois ensuite, TVA à verser séparée, trois scénarios (de base, prudent, optimiste) et une réserve minimale avec avertissement.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Étendue (Français, 9 kB)Aussi disponible en: Nederlands, English
Professionnelle
Version 1.0 · dernière mise à jour 24 septembre 2026Plusieurs comptes bancaires, factures clients et fournisseurs ouvertes avec date de paiement attendue, ligne de crédit, calendrier TVA et versements anticipés et comparaison entre prévision et réalité.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Professionnelle (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
Une prévision de trésorerie est un tableau, période par période, de l’argent que votre entreprise s’attend à encaisser et à payer, à partir du solde initial en banque, pour voir à l’avance comment le solde évolue et quand il est au plus bas.
Un bénéfice sur papier ne veut pas dire qu’il y a de l’argent sur le compte. Les clients paient à trente jours ou plus tard, la TVA doit être versée à des dates fixes et les salaires partent chaque mois, quoi qu’il entre. Ce fichier Excel met tous ces flux côte à côte, mois par mois, et montre le solde à la fin de chaque mois.
Que fait cet outil ?
Vous saisissez le solde initial de votre compte bancaire, puis, mois par mois, ce que vous pensez encaisser et payer : encaissements clients TVA comprise, fournisseurs, salaires et ONSS, loyer, TVA à verser, remboursements d’emprunts et autres sorties. Le fichier additionne les encaissements, déduit les paiements et reporte le solde final au mois suivant. Vous obtenez ainsi une prévision sur douze mois où vous voyez immédiatement le mois où le solde est au plus bas.
Ce point bas est le chiffre qui compte. Une entreprise fait rarement faillite parce qu’elle perd de l’argent, mais bien parce qu’à un moment donné elle ne peut plus payer ses factures. Une entreprise rentable qui grandit vite, garde beaucoup de stock ou laisse ses clients payer tard peut se retrouver à sec. La prévision rend ce risque visible tant qu’il est encore temps d’agir : négocier un délai de paiement, reporter un investissement ou demander une ligne de crédit.
La version étendue travaille par semaine pour les treize prochaines semaines et par mois ensuite, isole la TVA à verser et compare trois scénarios : de base, prudent et optimiste. La version professionnelle ajoute plusieurs comptes bancaires, une ligne de crédit, les factures clients et fournisseurs ouvertes avec leur date de paiement attendue et un calendrier de la TVA et des versements anticipés, plus une comparaison entre prévision et réalité.
À qui s’adresse-t-il ?
- Les indépendants et petites PME qui veulent savoir s’il restera assez d’argent dans trois mois pour les salaires, la TVA et les fournisseurs.
- Les entreprises qui grandissent ou investissent et veulent voir l’effet sur le compte avant de demander un prêt ou une ligne de crédit.
- Les dirigeants soumis aux saisons, comme l’horeca, la construction ou le commerce, qui doivent passer les mois creux.
- Les comptables et responsables financiers qui cherchent un modèle simple et adaptable à discuter avec le dirigeant.
Que contient-il ?
- Feuille de saisie avec le solde initial et, mois par mois, les encaissements et paiements attendus par catégorie, sur douze mois.
- Calcul automatique du flux de trésorerie net et du solde final par mois, reporté comme solde initial du mois suivant.
- Feuille d’aperçu avec un graphique du solde par mois et le point bas mis en évidence.
- Planning hebdomadaire sur treize semaines, ligne TVA séparée et trois scénarios avec une réserve minimale qui déclenche un avertissement (version étendue).
- Plusieurs comptes bancaires, ligne de crédit, factures ouvertes avec date de paiement attendue et calendrier TVA et versements anticipés (version professionnelle).
- Comparaison entre prévision et réalité par mois, pour voir où vos estimations s’écartent (version professionnelle).
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Indiquez le solde de votre ou vos comptes bancaires à la date de départ comme solde initial. Seules les cellules jaunes sont à compléter.
- 2
Saisissez par mois les encaissements attendus, TVA comprise. Partez des factures ouvertes et de leur échéance pour les premiers mois, puis de votre chiffre d’affaires moyen et du délai de paiement habituel pour les mois suivants.
- 3
Complétez les paiements fixes : salaires et ONSS, loyer, assurances, remboursements d’emprunts et abonnements. Ils viennent de votre comptabilité ou de vos extraits bancaires et varient peu d’un mois à l’autre.
- 4
Complétez les paiements variables : fournisseurs, stock, sous-traitants et autres frais, ici aussi TVA comprise. Placez la TVA à verser dans le mois où vous la payez réellement : le 20 du mois suivant si vous déposez des déclarations mensuelles, le 25 du mois qui suit le trimestre si vous déposez par trimestre.
- 5
Ajoutez les montants uniques que vous connaissez déjà : un investissement, un versement anticipé d’impôt et, si vous avez du personnel, le double pécule de vacances en mai ou juin et la prime de fin d’année en décembre.
- 6
Consultez la feuille « Aperçu » : le graphique montre le solde par mois et le point bas. Mettez le fichier à jour chaque mois avec les soldes réels et décalez la prévision d’un mois.
Exemple de calcul
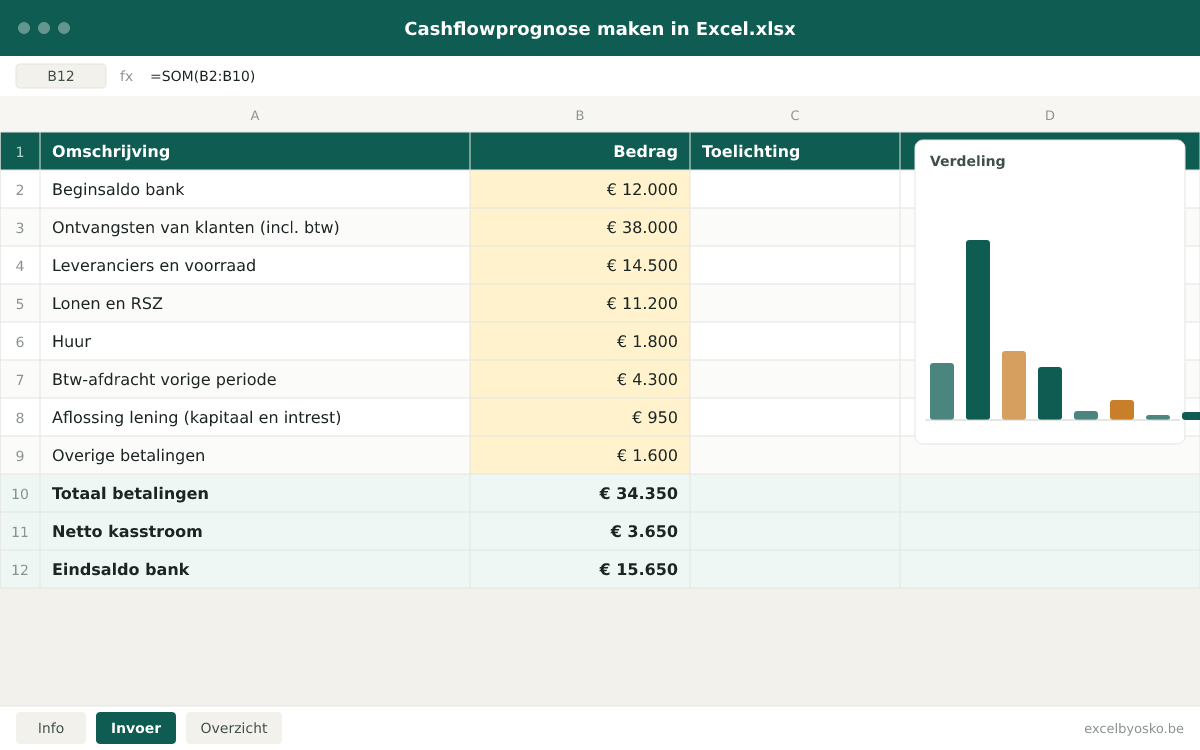
Une petite PME avec du personnel, un mois extrait de la prévision. Tous les montants sont TVA comprise et arrondis ; ils servent uniquement d’illustration.
| Solde initial en banque | 12 000 € |
|---|---|
| Encaissements clients (TVA comprise) | 38 000 € |
| Fournisseurs et stock | 14 500 € |
| Salaires et ONSS | 11 200 € |
| Loyer | 1 800 € |
| TVA à verser pour la période précédente | 4 300 € |
| Remboursement d’emprunt (capital et intérêts) | 950 € |
| Autres paiements | 1 600 € |
| Total des paiements | 34 350 € |
| Flux de trésorerie net | 3 650 € |
| Solde final en banque | 15 650 € |
Ce mois-ci, 3 650 € s’ajoutent au compte. Si, le mois suivant, la TVA à verser tombe en même temps que le double pécule de vacances et qu’un gros client paie en retard, la même entreprise peut passer sous zéro. C’est pourquoi on regarde toute la série, pas un seul mois.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Solde final du mois = solde initial + encaissements − paiements. Le solde final devient automatiquement le solde initial du mois suivant, si bien qu’une erreur dans un des premiers mois se répercute sur tous les mois suivants.
- Tous les montants sont des montants de caisse TVA comprise, placés dans le mois où l’argent arrive réellement sur le compte ou en sort, pas dans le mois de la facture. Une facture de janvier payable à trente jours se retrouve donc en février.
- La TVA à verser est la différence entre la TVA facturée aux clients et la TVA payée aux fournisseurs, placée dans le mois du paiement selon votre régime de déclaration (mensuel ou trimestriel). Un crédit de TVA se saisit comme encaissement dans le mois où le remboursement est versé.
- Le point bas est le plus petit solde final de la série. La version étendue le compare à une réserve minimale que vous choisissez et colore les mois où vous passez en dessous.
- Les scénarios de la version étendue appliquent des pourcentages aux encaissements et aux paiements variables (par exemple encaissements −15 % dans le scénario prudent) ; les paiements fixes comme les salaires, le loyer et les remboursements restent inchangés.
Hypothèses
- Les encaissements attendus sont des estimations basées sur les factures ouvertes et les délais de paiement historiques. Le fichier ne connaît pas le comportement de vos clients ; s’ils paient plus tard que prévu, l’argent glisse vers un mois ultérieur.
- Le rythme de TVA est un paramètre : les déclarants mensuels paient au plus tard le 20 du mois suivant, les déclarants trimestriels au plus tard le 25 du mois qui suit le trimestre. Vérifiez le calendrier TVA du SPF Finances pour les dates exactes, qui se décalent en cas de week-end ou de jour férié.
- Les versements anticipés d’impôt sont une saisie libre ; le calendrier d’exemple utilise les dates trimestrielles des sociétés dont l’exercice coïncide avec l’année civile.
- Les frais de personnel sont saisis comme le montant total décaissé par mois (salaire net, précompte professionnel et ONSS ensemble). Le fichier ne calcule pas de coût salarial à partir d’un brut.
Limites
- Le fichier n’est pas une comptabilité et ne remplace pas un plan de trésorerie établi par votre comptable. Il calcule avec ce que vous saisissez.
- Une prévision au-delà de trois ou quatre mois est par définition incertaine ; utilisez les mois lointains comme direction, pas comme promesse.
- La version de base travaille avec un seul compte bancaire et un seul scénario. Les lignes de crédit, les comptes multiples et la comparaison avec la réalité se trouvent dans la version professionnelle.
Sources
- FOD Financiën – Periodieke btw-aangifte
Utilisé pour: Déclaration TVA mensuelle par principe et trimestrielle sous conditions ; base du rythme de TVA dans la prévision.
Consulté le: 24 septembre 2026
- FOD Financiën – Btw-kalender
Utilisé pour: Dates limites de dépôt et de paiement : le 20 du mois suivant pour les déclarants mensuels, le 25 après le trimestre pour les déclarants trimestriels.
Consulté le: 24 septembre 2026
- FOD Financiën – Voorafbetalingen vennootschapsbelasting
Utilisé pour: Dates trimestrielles des versements anticipés et majoration en cas de versements insuffisants, utilisées dans le calendrier fiscal.
Consulté le: 24 septembre 2026
- FOD Justitie (Justel) – Wet betreffende de bestrijding van de betalingsachterstand bij handelstransacties
Utilisé pour: Délai de paiement légal de 30 jours calendrier entre entreprises à défaut d’accord, avec un maximum contractuel de 60 jours.
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Quelle est la différence entre trésorerie et bénéfice ?
Le bénéfice est la différence entre produits et charges dans le compte de résultats, quel que soit le moment où l’argent bouge. La trésorerie est l’argent qui entre réellement sur le compte et qui en sort. Une facture envoyée en mars compte comme chiffre d’affaires en mars, mais l’argent n’arrive peut-être qu’en mai. À l’inverse, vous payez un investissement en une fois, alors que la charge est étalée sur plusieurs années par les amortissements. C’est pourquoi une entreprise rentable peut manquer d’argent, et une entreprise en perte peut temporairement avoir beaucoup de liquidités.
Pourquoi une entreprise rentable peut-elle manquer de liquidités ?
Parce que l’argent entre plus tard que les frais ne sortent. Vous payez les salaires, le loyer et les fournisseurs chaque mois, alors que les clients paient à trente, soixante jours ou plus. La croissance aggrave le phénomène : plus de chiffre d’affaires signifie plus de stock et plus de factures ouvertes que vous préfinancez. S’y ajoutent la TVA à verser, les versements anticipés et les investissements, qui tombent à des moments fixes sans lien avec le bénéfice du mois. Une prévision montre ces pics à l’avance, pour constituer une réserve ou prendre des dispositions.
Quand dois-je payer la TVA et comment la placer dans la prévision ?
Cela dépend de votre régime de déclaration. Le déclarant mensuel dépose sa déclaration et paie au plus tard le 20 du mois suivant. Le déclarant trimestriel le fait au plus tard le 25 du mois qui suit le trimestre ; les acomptes trimestriels n’existent plus. Si cette date tombe un week-end, elle est reportée. Depuis 2026, il n’y a plus de régime de vacances pour le dépôt. Dans la prévision, placez donc la TVA due dans le mois du paiement, pas dans le mois des factures. Les déclarants trimestriels voient ainsi une sortie plus importante tous les trois mois, ce qui pèse sur la trésorerie de ces mois-là.
Quelle réserve dois-je garder sur mon compte ?
Il n’existe pas de chiffre légal. Une règle courante consiste à pouvoir couvrir un à trois mois de paiements fixes sans nouvel encaissement : salaires, loyer, remboursements et assurances. Regardez aussi vos plus grosses sorties à date fixe, comme une TVA trimestrielle ou le double pécule de vacances, et assurez-vous de pouvoir les payer même si un gros client a un mois de retard. La version étendue vous laisse fixer une réserve minimale et colore les mois où la prévision passe en dessous.
À quelle fréquence mettre à jour la prévision de trésorerie ?
Au moins une fois par mois, de préférence juste après la clôture du mois. Remplacez la prévision du mois écoulé par les soldes réels, cherchez d’où vient l’écart et adaptez les mois suivants. En période chargée ou difficile, une mise à jour hebdomadaire des treize prochaines semaines est plus utile : vous suivez semaine par semaine quelles factures ont été payées et quels paiements arrivent. Une prévision qui n’est pas mise à jour perd sa valeur en quelques semaines.
Osko Consult
Vous voulez que cet aperçu se mette à jour tout seul ?
Osko Consult relie votre aperçu de trésorerie à votre comptabilité ou à vos données bancaires, pour qu’il se mette à jour sans vous. Avec un tableau de bord juste chaque matin.
Outils liés
- Modèle Excel
Établir un plan financier dans Excel
Établissez un plan financier sur trois ans : chiffre d’affaires, frais, résultat, trésorerie et seuil de rentabilité, avec investissements, financement et bilan par année dans la version étendue.
Indépendants · PMEGratuit - Modèle Excel
Comparer des prêts dans Excel
Placez jusqu’à quatre offres de prêt côte à côte avec montant, durée, taux nominal, TAEG, mensualité et tous les frais, et voyez immédiatement quel prêt est le moins cher sur toute la durée.
Particuliers · Indépendants · PMEGratuit - Modèle Excel
Salaire ou dividende ? Comparez dans Excel
Comparez ce qu’il reste en net lorsque votre société distribue le même bénéfice en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques et précompte mobilier.
IndépendantsGratuit