Calculer l’impôt des personnes physiques dans Excel
Estimez l’impôt des personnes physiques sur votre salaire ou votre bénéfice : tranches d’imposition, quotité exemptée d’impôt et taxe communale pour l’exercice d’imposition 2026, avec les chiffres de l’exercice 2027 déjà dans la feuille de paramètres.
En cinq minutes, vous savez approximativement combien d’impôt vous devez et quelle part de votre revenu tombe dans quelle tranche.
- Dernière mise à jour:
- Publié:
Versions disponibles
GratuitChoisissez la version qui vous convient. Toutes les versions sont gratuites.
Version courte
Version 1.0 · dernière mise à jour 24 septembre 2026Calcul de base pour une personne : tranches d’imposition, quotité exemptée d’impôt et taxe communale, avec les paramètres de l’exercice d’imposition mentionné dans une feuille séparée.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Version courte (Français, 9 kB)Aussi disponible en: Nederlands, English
Version étendue
Version 1.0 · dernière mise à jour 24 septembre 2026Avec situation familiale, enfants à charge (majoration de la quotité exemptée), frais professionnels réels ou forfaitaires et comparaison de deux scénarios.
Compatible avec Excel 2016+, Microsoft 365, LibreOffice Calc
Télécharger Version étendue (Français, 9 kB)Aussi disponible en: Nederlands, English
Gratuit · Sans compte · Sans e-mail
En bref
L’impôt des personnes physiques est l’impôt fédéral sur le revenu annuel des habitants de la Belgique, calculé par tranches progressives de 25 à 50 %, diminué d’une quotité exemptée d’impôt et majoré d’une taxe communale additionnelle.
Que reste-t-il d’une augmentation de salaire ? Que change un revenu supplémentaire à votre décompte final ? L’impôt des personnes physiques fonctionne par tranches, et la réponse n’est donc pas un simple pourcentage. Ce fichier Excel calcule étape par étape ce que vous devez à titre indicatif, avec les taux et montants officiels de l’exercice d’imposition que vous choisissez.
Que fait cet outil ?
Vous saisissez votre revenu brut annuel comme salarié, ou votre revenu net imposable comme indépendant. Le fichier déduit la cotisation personnelle ONSS et les frais professionnels forfaitaires, répartit le revenu imposable sur les tranches de 25, 40, 45 et 50 %, impute la quotité exemptée d’impôt et ajoute enfin la taxe communale au taux de votre commune.
Tous les taux et montants figurent dans une feuille de paramètres séparée, avec les chiffres de l’exercice d’imposition 2026 (revenus 2025) et de l’exercice 2027 (revenus 2026) tels que le SPF Finances les publie : limites de tranches de 16 320, 28 800 et 49 840 euros pour l’exercice 2026, quotité exemptée de 10 910 euros et frais forfaitaires plafonnés à 5 930 euros. Vous choisissez l’exercice dans une liste déroulante.
La version étendue ajoute la situation familiale : les enfants à charge majorent la quotité exemptée, vous pouvez déclarer vos frais professionnels réels au lieu du forfait, et vous comparez deux scénarios côte à côte, par exemple votre salaire actuel et l’offre d’un nouvel employeur, ou frais forfaitaires et frais réels.
À qui s’adresse-t-il ?
- Les salariés qui veulent savoir combien d’impôt pèse sur leur salaire et pourquoi le décompte final diffère du précompte professionnel.
- Ceux qui envisagent une augmentation, un nouvel emploi ou un revenu complémentaire et veulent voir ce qu’il en reste après impôt.
- Les indépendants en entreprise individuelle qui veulent une estimation de l’impôt sur leur bénéfice avant d’en parler à leur comptable.
- Les étudiants et les débutants qui veulent comprendre comment les tranches, la quotité exemptée et la taxe communale s’articulent.
Que contient-il ?
- Feuille de saisie avec le salaire brut annuel ou le revenu imposable, le choix de l’exercice d’imposition et le taux de taxe communale de votre commune.
- Feuille de paramètres avec les tranches d’imposition, la quotité exemptée et le plafond des frais professionnels forfaitaires pour les exercices 2026 et 2027, sources à l’appui.
- Calcul par tranche : quelle part du revenu tombe dans chaque tranche et combien d’impôt chaque tranche génère.
- Feuille d’aperçu avec l’impôt de base, la réduction pour la quotité exemptée, la taxe communale, l’impôt total et les taux moyen et marginal.
- Graphique montrant quelle part de votre revenu tombe dans quelle tranche.
- Situation familiale, enfants à charge, frais professionnels réels et comparaison de deux scénarios (version étendue).
Comment utiliser le fichier ?
- 1
Ouvrez le fichier et allez sur la feuille « Saisie ». Seules les cellules jaunes sont à compléter ; toutes les autres contiennent des formules.
- 2
Choisissez l’exercice d’imposition dans la liste déroulante : exercice 2026 pour les revenus de 2025, exercice 2027 pour les revenus de 2026. Le fichier reprend les tranches et montants correspondants de la feuille de paramètres.
- 3
Indiquez votre salaire brut annuel (le total de vos fiches de paie, avant ONSS et précompte professionnel). Si vous êtes indépendant, indiquez votre revenu net imposable et mettez la ligne ONSS à zéro.
- 4
Laissez les frais professionnels forfaitaires, ou choisissez dans la version étendue les frais réels et indiquez le montant que vous pouvez prouver.
- 5
Indiquez le taux de la taxe communale de votre commune. Vous le trouvez dans la liste du SPF Finances ou à la fin de votre dernier avertissement-extrait de rôle.
- 6
Consultez la feuille « Aperçu » : vous y trouvez l’impôt par tranche, la réduction pour la quotité exemptée, la taxe communale et le total. Comparez-le au précompte professionnel de vos fiches de paie pour estimer si vous devrez payer un supplément ou recevrez un remboursement.
Exemple de calcul
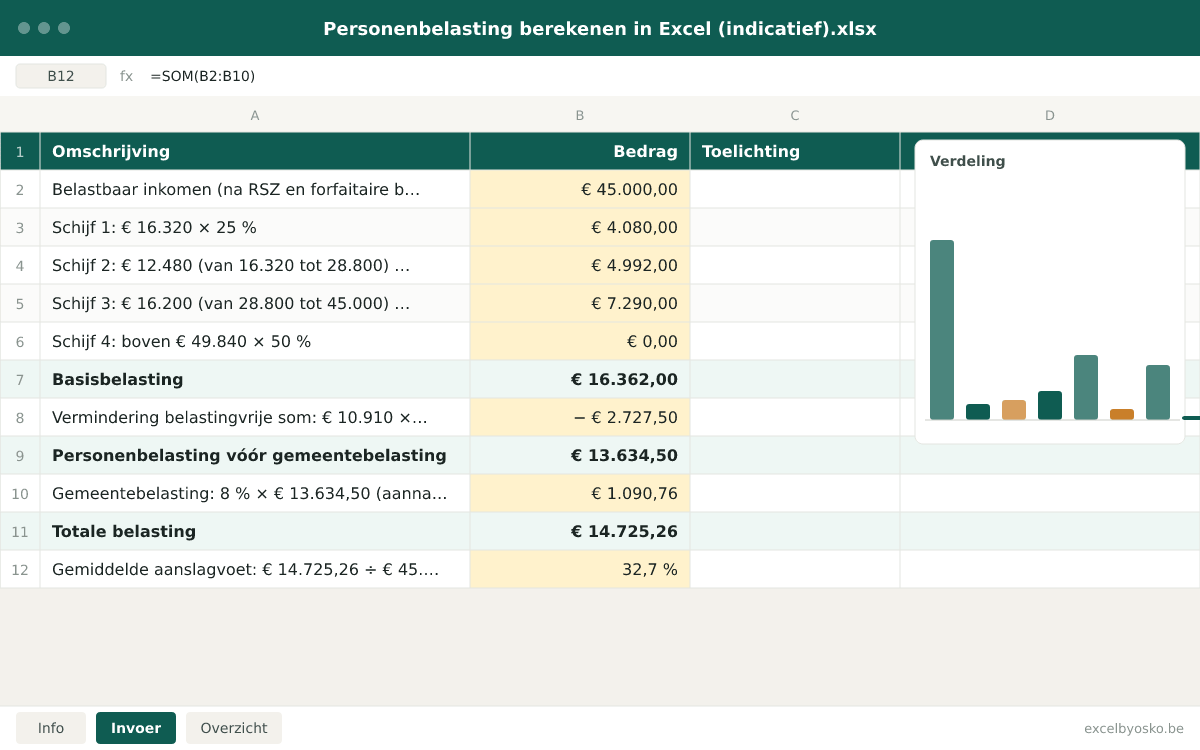
Un salarié isolé sans enfant à charge, exercice d’imposition 2026 (revenus 2025), avec un revenu imposable de 45 000 €. C’est le montant qui reste après déduction de la cotisation ONSS et des frais professionnels forfaitaires (maximum 5 930 €) du salaire brut. La taxe communale de 8 % est une hypothèse.
| Revenu imposable (après ONSS et frais forfaitaires) | 45 000,00 € |
|---|---|
| Tranche 1 : 16 320 € × 25 % | 4 080,00 € |
| Tranche 2 : 12 480 € (de 16 320 à 28 800) × 40 % | 4 992,00 € |
| Tranche 3 : 16 200 € (de 28 800 à 45 000) × 45 % | 7 290,00 € |
| Tranche 4 : au-delà de 49 840 € × 50 % | 0,00 € |
| Impôt de base | 16 362,00 € |
| Réduction pour la quotité exemptée : 10 910 € × 25 % | − 2 727,50 € |
| Impôt des personnes physiques avant taxe communale | 13 634,50 € |
| Taxe communale : 8 % × 13 634,50 € (hypothèse) | 1 090,76 € |
| Impôt total | 14 725,26 € |
| Taux moyen d’imposition : 14 725,26 € ÷ 45 000 € | 32,7 % |
Chaque euro gagné au-delà de 45 000 € tombe dans la tranche de 45 % et coûte, avec 8 % de taxe communale, 48,6 centimes d’impôt. C’est le taux marginal, nettement plus élevé que le taux moyen de 32,7 %. Sur l’avertissement-extrait de rôle, le précompte professionnel déjà retenu vient encore en déduction.
Sources & méthode de calcul
Voici comment le calcul est construit :
- Du brut à l’imposable : du salaire brut, on retire d’abord la cotisation personnelle ONSS (13,07 % pour les salariés : 7,50 % pension, 3,55 % et 1,15 % assurance maladie-invalidité et 0,87 % chômage, selon les instructions administratives de l’ONSS). Le fichier déduit ensuite les frais professionnels forfaitaires : 30 % avec un maximum de 5 930 euros pour l’exercice 2026 et de 6 070 euros pour l’exercice 2027. Ce qui reste est le revenu imposable.
- Tranches : le revenu imposable est réparti sur les tranches de l’exercice choisi. Pour l’exercice 2026 : 25 % jusqu’à 16 320 euros, 40 % de 16 320 à 28 800 euros, 45 % de 28 800 à 49 840 euros et 50 % au-delà. Pour l’exercice 2027, les limites passent à 16 720, 29 510 et 51 070 euros. La somme de l’impôt par tranche donne l’impôt de base.
- Quotité exemptée d’impôt : elle n’est pas déduite du revenu, mais convertie en réduction. L’impôt qui serait dû sur le montant de la quotité exemptée (10 910 euros × 25 % = 2 727,50 euros pour l’exercice 2026 ; 11 180 euros pour l’exercice 2027) est retiré de l’impôt de base. Dans la version étendue, les enfants à charge majorent la quotité exemptée selon les montants de la feuille de paramètres.
- Réductions : en réalité viennent ensuite les réductions d’impôt, comme pour l’épargne-pension, les dons ou les titres-services. Le fichier ne les calcule volontairement pas ; le résultat est donc une estimation de l’impôt avant réductions.
- Taxe communale : votre commune prélève un pourcentage de l’impôt des personnes physiques. Le fichier applique le taux que vous indiquez. D’après la liste du SPF Finances pour l’exercice 2026, ce taux va de 0 à 9 % ; 8 % est le taux le plus fréquent et environ trois communes sur quatre se situent entre 7 et 8,5 %. Le total, diminué du précompte professionnel déjà retenu, est ce que vous payez en plus ou récupérez.
Hypothèses
- Le fichier utilise les taux et montants publiés par le SPF Finances pour l’exercice d’imposition 2026 (revenus 2025) et l’exercice 2027 (revenus 2026). Vérifiez la feuille de paramètres après une nouvelle indexation.
- La cotisation ONSS de 13,07 % vaut pour les salariés du secteur privé. Les indépendants indiquent leur revenu net imposable, après cotisations sociales et frais professionnels, tel que leur comptable le calcule.
- La taxe communale est le taux que vous indiquez ; l’exemple utilise 8 %. Vérifiez le taux exact de votre commune dans la liste officielle.
- Tous les revenus sont traités comme des revenus professionnels imposables globalement. Les revenus imposés distinctement, comme certaines indemnités ou les revenus de l’économie collaborative, ne sont pas pris en compte.
Limites
- La version courte calcule pour une seule personne : pas de quotient conjugal, pas d’enfants à charge et pas de déclaration commune. La version étendue ajoute les enfants à charge et la situation familiale, mais reste une simplification.
- Les réductions d’impôt comme l’épargne-pension, les dons, les titres-services ou le bonus logement ne sont pas incluses ; le résultat est une estimation, pas un avertissement-extrait de rôle.
- Le fichier ne remplace pas Tax-Calc ni MyMinfin : pour un calcul provisoire complet avec tous vos codes, utilisez les applications du SPF Finances.
Sources
- FOD Financiën – Belastingtarieven (belastingschijven en belastingvrije som)
Utilisé pour: Tranches d’imposition, taux et quotité exemptée d’impôt pour les exercices 2026 et 2027, et l’exemple de calcul du SPF.
Consulté le: 24 septembre 2026
- FOD Financiën – Beroepsinkomen (forfaitaire beroepskosten)
Utilisé pour: Pourcentage et plafond des frais professionnels forfaitaires des salariés et des dirigeants d’entreprise, exercices 2026 et 2027.
Consulté le: 24 septembre 2026
- FOD Financiën – Gemeentebelasting (aanslagvoeten per gemeente)
Utilisé pour: Fonctionnement de la taxe communale additionnelle, et la liste officielle des taux par commune pour l’exercice 2026 (0 à 9 %).
Consulté le: 24 septembre 2026
- FOD Financiën – Belastingaangifte 2026 (termijnen)
Utilisé pour: Délais de rentrée de la déclaration 2026 et rôle du précompte professionnel comme avance sur l’impôt final.
Consulté le: 24 septembre 2026
- Sociale Zekerheid – Administratieve instructies RSZ: de bijdragen
Utilisé pour: Part personnelle des cotisations de sécurité sociale par branche (13,07 % au total).
Consulté le: 24 septembre 2026
Cette page et le fichier ont été mis à jour pour la dernière fois le 24 septembre 2026. La législation et les tarifs peuvent avoir changé depuis.
Questions fréquentes
Combien d’impôt sur 45 000 € de revenu imposable ?
Pour l’exercice d’imposition 2026 (revenus 2025), un isolé sans enfant à charge paie sur 45 000 € de revenu imposable un impôt de base de 16 362 € : 25 % sur les premiers 16 320 €, 40 % sur la tranche jusqu’à 28 800 € et 45 % sur le reste. On en retire la réduction pour la quotité exemptée (2 727,50 €), ce qui donne 13 634,50 €. Avec 8 % de taxe communale, le total atteint 14 725,26 €, soit 32,7 % du revenu imposable. Des réductions d’impôt comme l’épargne-pension peuvent encore diminuer ce montant.
Qu’est-ce que la quotité exemptée d’impôt ?
La quotité exemptée d’impôt est la partie de votre revenu sur laquelle vous ne payez pas d’impôt. Le montant de base est de 10 910 euros pour l’exercice d’imposition 2026 (revenus 2025) et de 11 180 euros pour l’exercice 2027 (revenus 2026). En pratique, elle n’est pas déduite de votre revenu mais convertie en réduction : l’impôt qui serait dû sur ce montant est retiré de votre impôt de base. Avec des enfants ou d’autres personnes à charge, la quotité exemptée est majorée, et qui gagne moins que la quotité exemptée ne paie pas d’impôt.
Pourquoi mon précompte professionnel diffère-t-il de mon impôt final ?
Le précompte professionnel que votre employeur retient chaque mois est une avance sur l’impôt final. Il est calculé sur votre salaire mensuel selon des règles fixes qui ne tiennent pas compte de l’ensemble de vos revenus, de vos frais professionnels réels, des réductions comme l’épargne-pension ou du taux exact de la taxe communale. Lors du décompte final, le SPF Finances calcule l’impôt sur votre revenu annuel complet et en déduit le précompte retenu. La différence figure sur votre avertissement-extrait de rôle : remboursement ou supplément à payer.
Quand dois-je rentrer ma déclaration ?
Pour la déclaration 2026 (revenus 2025), le SPF Finances fixe trois délais : le 30 juin 2026 si vous renvoyez la déclaration papier par la poste, le 19 juillet 2026 si vous rentrez votre déclaration ou modifiez votre proposition de déclaration simplifiée via MyMinfin (Tax-on-web), et le 16 octobre 2026 si vous déclarez en ligne des revenus spécifiques, comme des revenus d’indépendant ou des revenus professionnels étrangers. Rentrer sa déclaration en retard expose à une amende ou à un accroissement d’impôt. Si vous avez reçu une proposition de déclaration simplifiée, vérifiez-la et ne la modifiez que si quelque chose manque ou est erroné.
Quelles tranches d’imposition pour les revenus 2026 (exercice 2027) ?
Le SPF Finances publie déjà les montants indexés de l’exercice d’imposition 2027. La tranche de 25 % va jusqu’à 16 720 euros, celle de 40 % jusqu’à 29 510 euros et celle de 45 % jusqu’à 51 070 euros ; au-delà, le taux est de 50 %. La quotité exemptée passe à 11 180 euros et le plafond des frais professionnels forfaitaires des salariés à 6 070 euros. Choisissez l’exercice 2027 dans le fichier pour calculer avec ces chiffres, par exemple pour confronter le précompte professionnel de 2026 à l’impôt final auquel vous pouvez vous attendre.
Osko Consult
Vous voulez ce calcul adapté à votre situation ou à vos clients ?
Osko Consult conçoit des calculateurs et des modèles Excel sur mesure, avec vos paramètres, votre charte graphique et les contrôles qui comptent pour vous.
Outils liés
- Modèle ExcelCalculateur en ligne
Travailler à temps partiel : impact sur le net (Excel)
Comparez votre salaire brut et un salaire net indicatif à 100, 90, 80, 60 et 50 % et voyez l’écart par mois et par an, y compris l’effet sur le pécule de vacances et la prime de fin d’année.
ParticuliersGratuit - Modèle Excel
Salaire ou dividende ? Comparez dans Excel
Comparez ce qu’il reste en net lorsque votre société distribue le même bénéfice en rémunération de dirigeant ou en dividende, avec impôt des sociétés, cotisations sociales, impôt des personnes physiques et précompte mobilier.
IndépendantsGratuit - Modèle Excel
Créer un budget familial dans Excel
Alignez vos revenus, vos frais fixes et vos dépenses variables mois par mois et voyez immédiatement ce qu’il reste à épargner, avec une comparaison entre budget et réalité.
ParticuliersGratuit - Modèle Excel
Indépendant ou société ? Comparez dans Excel
Comparez, pour le même bénéfice, ce qu’il vous reste en net en entreprise individuelle et en société, frais annuels supplémentaires de la société compris, et voyez à partir de quel bénéfice une SRL commence à être rentable.
IndépendantsGratuit